OP asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan talouteesi ja kuinka suureksi lainan kuukausierä muodostuisi. Laskurin avulla voit tarkastella esimerkiksi lainamäärän, laina-ajan ja koron vaikutusta ennen kuin haet varsinaista asuntolainaa.
OP:n eli Osuuspankin asuntolainalaskuria käytetään usein ensimmäisenä apuna silloin, kun halutaan selvittää, millainen asunto voisi olla taloudellisesti mahdollinen. Laskelman avulla saat suuntaa antavan arvion lainan kustannuksista, mutta lopullinen lainapäätös perustuu aina pankin tekemään henkilökohtaiseen arvioon.
Tässä oppaassa käydään läpi, miten OP asuntolainalaskuri toimii, mitä kuukausierä tarkoittaa, miten korko vaikuttaa laskelmaan ja miten laskurin tuloksia kannattaa hyödyntää ennen pankkikeskustelua. Tavoitteena on auttaa sinua ymmärtämään laskelman sisältöä eikä vain saada yhtä lainasummaa näkyviin.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
| Laskurin osa | Mitä se auttaa arvioimaan? | Miksi se on tärkeä? |
|---|---|---|
| Lainan määrä | Kuinka paljon rahoitusta asuntoon tarvitaan | Auttaa hahmottamaan realistista lainatasoa |
| Laina-aika | Kuinka pitkälle ajalle laina jakautuu | Vaikuttaa kuukausierään ja kokonaiskustannuksiin |
| Korko | Miten korkotaso vaikuttaa lainaan | Auttaa arvioimaan korkojen muutosten vaikutuksia |
| Kuukausierä | Paljonko lainan hoitaminen maksaa kuukaudessa | Helpottaa oman budjetin suunnittelua |
| Lyhennystapa | Miten lainaa maksetaan takaisin | Vaikuttaa maksujen muodostumiseen laina-aikana |
OP asuntolainalaskuri nopeasti käytettynä – mitä sillä voi laskea?
OP asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan taloudelliseen tilanteeseen ja kuinka suureksi lainan kuukausierä voisi muodostua. Laskuria käytetään usein ennen lainahakemusta, jotta asunnon ostaja saa paremman käsityksen siitä, millainen lainamäärä ja kuukausittainen maksurasitus olisi realistinen.
Laskurilla voi tarkastella esimerkiksi:
- kuinka paljon lainaa tarvitaan haluttua asuntoa varten
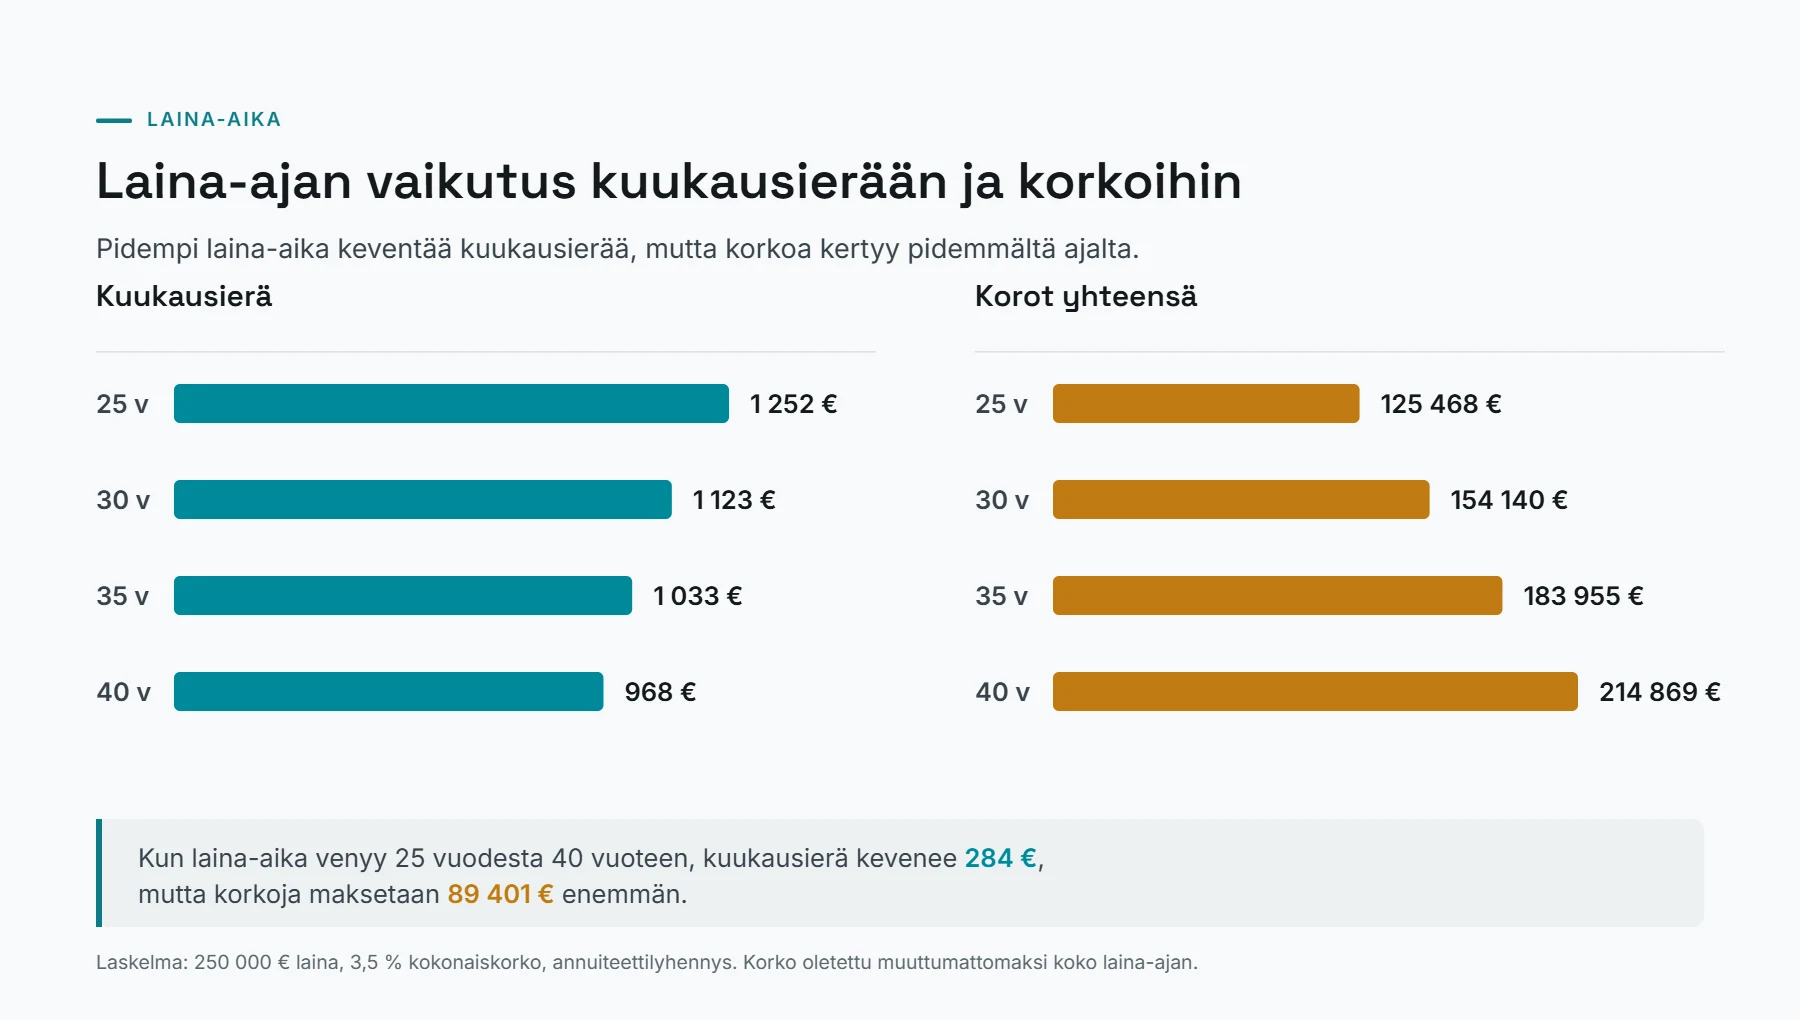
- miten laina-aika vaikuttaa kuukausierään
- miten korkotaso muuttaa lainan kustannuksia
- millainen takaisinmaksuratkaisu voisi sopia omaan tilanteeseen
Laskuriin syötettäviä tietoja voivat olla esimerkiksi:
- lainan määrä
- laina-aika
- korko tai korko-oletus
- lyhennystapa
- talouden perustiedot, kuten tulot ja muut taloudelliset tekijät, jos laskuri niitä hyödyntää
Tuloksena käyttäjä saa yleensä arvion esimerkiksi:
- kuukausittaisesta lainan maksuerästä
- lainan kokonaiskustannuksista
- korkojen vaikutuksesta eri tilanteissa
OP asuntolainalaskurin kuukausierä antaa suuntaa siitä, millainen lainanhoitokulu voisi olla omassa arjessa. Kuukausierää kannattaa kuitenkin tarkastella yhdessä muiden asumiskulujen ja oman talouden kokonaisuuden kanssa.
On hyvä huomioida, että laskurin tulos on aina arvio. Se ei ole lainapäätös tai lupaus tietystä lainamäärästä. Lopullinen asuntolaina perustuu pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan muun muassa tulot, menot, vakuudet ja muut taloudelliset tiedot.
Miten OP asuntolainalaskuri toimii?
OP asuntolainalaskuri toimii apuna silloin, kun haluat vertailla eri lainavaihtoehtoja ennen pankkikeskustelua. Käytännössä laskuri näyttää, miten eri valinnat vaikuttavat lainan kuukausittaiseen maksamiseen ja kokonaiskustannuksiin.
Hyödyllisin tapa käyttää laskuria on kokeilla useampaa vaihtoehtoa yhden laskelman sijaan. Esimerkiksi eri laina-ajat tai korkotasot voivat muuttaa lopputulosta merkittävästi.
Mitä tietoja laskuriin syötetään?
Laskurin antaman arvion kannalta tärkeintä on käyttää mahdollisimman realistisia lähtötietoja.
Tyypillisiä syötettäviä tietoja ovat:
- Lainan määrä: kuinka paljon rahoitusta asuntoa varten tarvitaan.
- Laina-aika: kuinka pitkälle ajalle laina suunnitellaan maksettavaksi takaisin.
- Korko-oletus: millä korkotasolla lainan kustannuksia arvioidaan.
- Lyhennystapa: esimerkiksi annuiteetti, tasaerä tai tasalyhennys.
- Talouden perustiedot: esimerkiksi tulot ja muut taloudelliset velvoitteet silloin, kun laskuri niitä huomioi.
Mitä tarkemmat tiedot laskuriin syöttää, sitä paremmin tulos auttaa oman tilanteen hahmottamisessa. Liian optimistiset arviot tuloista, menoista tai tulevista korkokuluista voivat antaa liian positiivisen kuvan lainan sopivuudesta.
Laskuria kannattaa käyttää myös eri tilanteiden vertailuun. Voit esimerkiksi testata, miten pienempi lainamäärä, suurempi omarahoitus tai pidempi laina-aika vaikuttaisi kuukausierään.
Miten OP asuntolainalaskuri laskee kuukausierän?
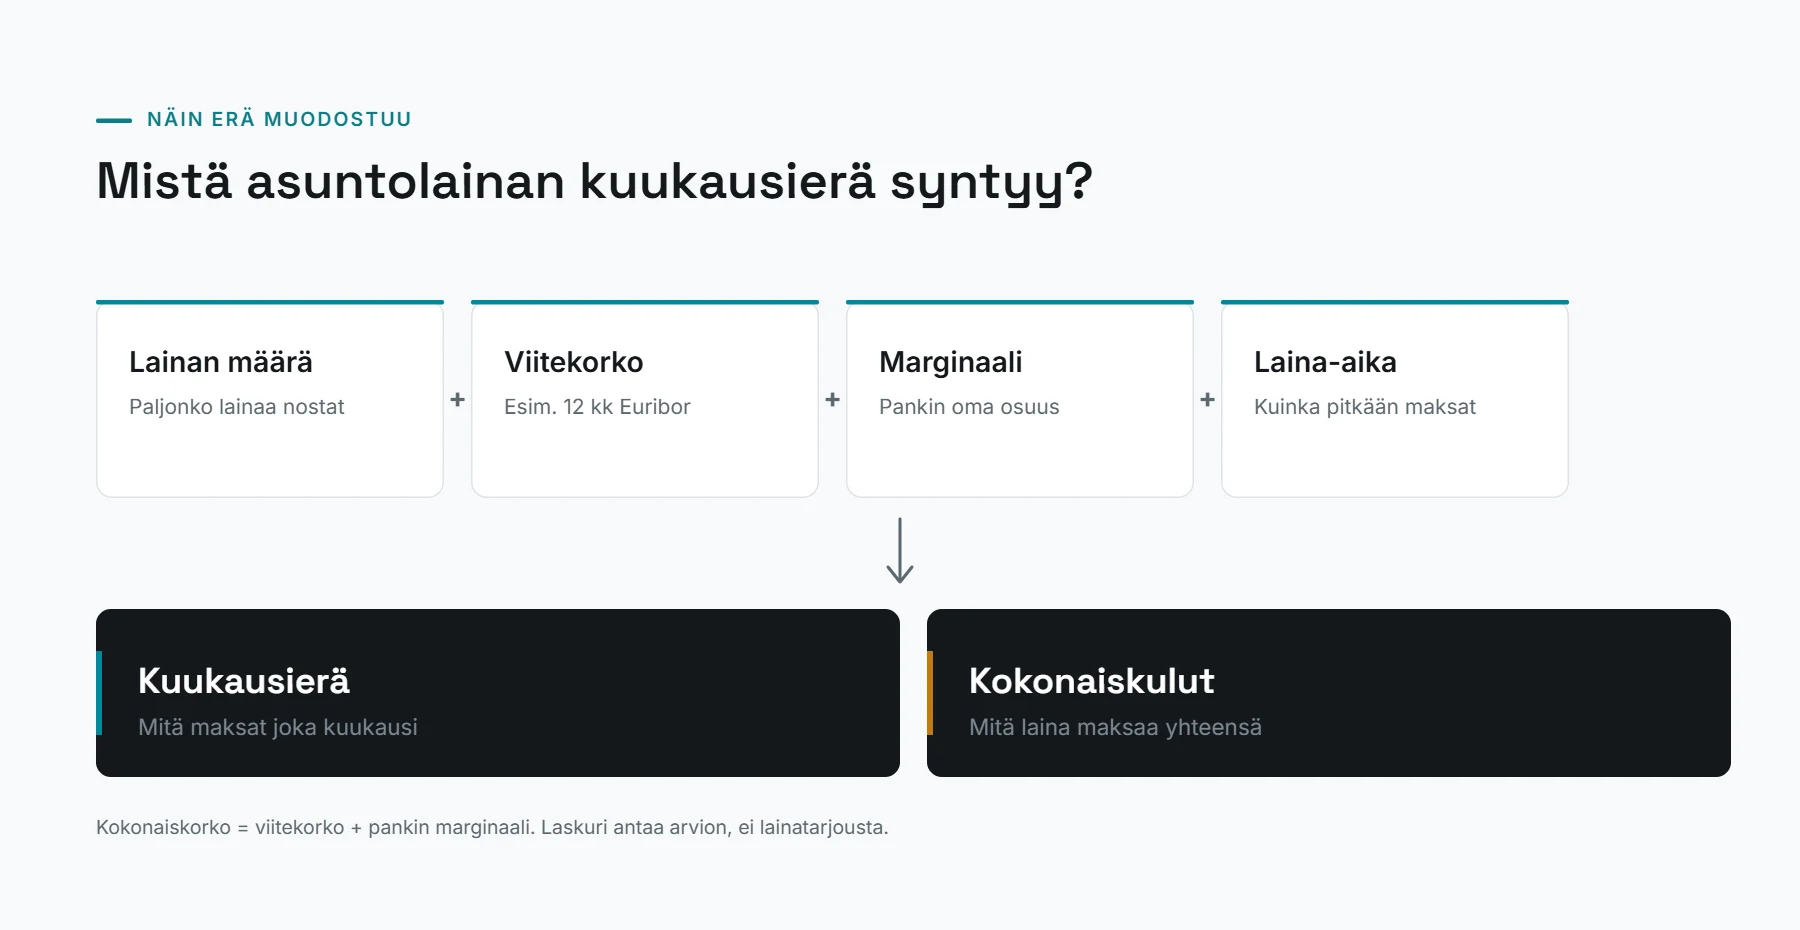
OP asuntolainalaskuri kuukausierä perustuu yleensä samoihin keskeisiin tekijöihin kuin muutkin asuntolainan laskelmat: lainan määrään, korkoon, laina-aikaan ja valittuun lyhennystapaan.
Kuukausierään vaikuttavat erityisesti:
- Lainan pääoma: suurempi laina tarkoittaa yleensä suurempaa kuukausierää.
- Korko: korkeampi korkotaso kasvattaa lainasta maksettavia korkokuluja.
- Laina-aika: pidempi takaisinmaksuaika voi pienentää kuukausierää, mutta korkoa maksetaan pidemmän ajan.
- Lyhennystapa: eri lyhennysmallit vaikuttavat siihen, miten maksut jakautuvat laina-ajalle.
Esimerkiksi sama lainamäärä voi näyttää erilaiselta riippuen laina-ajasta. 200 000 euron laina 25 vuoden takaisinmaksuajalla tarkoittaa yleensä suurempaa kuukausierää kuin sama laina 35 vuoden laina-ajalla. Pidempi laina-aika voi helpottaa kuukausittaista taloutta, mutta samalla lainan kokonaiskustannuksia kannattaa tarkastella tarkasti.
Siksi pelkkä kuukausierä ei kerro koko kuvaa. Hyvä laskelma huomioi myös sen, kuinka paljon lainasta maksetaan yhteensä takaisin ja miten korkotason muutokset voivat vaikuttaa tulevaisuudessa.
Mitä OP asuntolainalaskurin tulos kertoo?
OP asuntolainalaskurin tulos auttaa hahmottamaan, millainen lainamäärä ja kuukausittainen maksurasitus voisi sopia omaan talouteen. Laskelman tarkoitus on antaa suuntaa ennen pankkikeskustelua ja auttaa vertailemaan eri vaihtoehtoja.
Pelkkä laskurin näyttämä summa ei kuitenkaan tarkoita automaattisesti sitä, että juuri kyseinen lainamäärä myönnetään. Lainan arvioinnissa huomioidaan aina henkilökohtainen taloustilanne ja pankin tekemä kokonaisarvio.
Arvio lainamäärästä ja maksukyvystä
Laskurin arvio lainamäärästä perustuu annettuihin tietoihin, kuten lainan määrään, laina-aikaan, korko-oletukseen ja mahdollisiin taloustietoihin. Se auttaa ymmärtämään, millainen lainataso voisi olla omaan tilanteeseen nähden mahdollinen.
Maksukyvyllä tarkoitetaan sitä, kuinka hyvin oma talous kestää lainan kuukausittaiset kustannukset muiden menojen lisäksi. Arvioinnissa merkitystä on esimerkiksi:
- säännöllisillä tuloilla
- asumisen muilla kustannuksilla
- muilla lainoilla ja veloilla
- perheen taloustilanteella
- säästöillä ja vakuuksilla
Pankin arvio voi poiketa OP asuntolainalaskurin tuloksesta, koska pankki tarkastelee lainahakemusta yksityiskohtaisemmin. Laskuri ei yleensä pysty huomioimaan kaikkia henkilökohtaisia tekijöitä, joita pankki arvioi ennen lainapäätöstä.
Esimerkiksi kaksi saman suuruisilla tuloilla olevaa henkilöä voivat saada erilaisen lainaarvion, jos heidän muut menonsa, velkansa tai vakuustilanteensa poikkeavat toisistaan.
Siksi laskurin tulosta kannattaa käyttää lähtökohtana oman tilanteen suunnitteluun. Se auttaa valmistautumaan pankkikeskusteluun ja ymmärtämään, millainen lainamäärä voisi olla realistinen.
Kuukausierä ja lainan kokonaiskustannukset
OP asuntolainalaskurin kuukausierä kertoo, kuinka paljon lainan takaisinmaksu voisi vaikuttaa kuukausittaiseen talouteesi. Kuukausierää kannattaa verrata omaan normaaliin rahankäyttöön, jotta tiedät, kuinka paljon joustoa arkeen jää muiden menojen jälkeen.
Kuukausierään vaikuttavat erityisesti:
- lainan määrä
- laina-aika
- korkotaso
- lyhennystapa
Pelkkä kuukausierä ei kuitenkaan kerro koko lainan hintaa. Pitkä laina-aika voi tehdä kuukausierästä pienemmän, mutta samalla korkoa voidaan maksaa pidemmän ajan.
Lainan kokonaiskustannuksia arvioitaessa kannattaa tarkastella esimerkiksi:
- kuinka paljon lainaa maksetaan takaisin yhteensä
- kuinka suuri osa muodostuu korkokuluista
- miten korkotason muutokset vaikuttavat kustannuksiin
Esimerkiksi hieman suurempi kuukausierä voi joissakin tilanteissa lyhentää laina-aikaa ja pienentää pitkän aikavälin kustannuksia. Toisaalta pienempi kuukausierä voi antaa enemmän joustoa arjen menoihin.
Sopiva ratkaisu riippuu aina omasta taloudesta ja siitä, millaisen tasapainon haluat löytää kuukausittaisen maksukyvyn ja lainan kokonaiskustannusten välillä.
OP asuntolainalaskuri ja korko – miten korkomuutos vaikuttaa lainaan?
Korko on yksi merkittävimmistä tekijöistä asuntolainan kustannuksissa. OP asuntolainalaskuria käyttäessä kannattaa tarkastella myös sitä, miten erilaiset korkotasot vaikuttaisivat kuukausierään ja lainan kokonaiskustannuksiin.
Korkotason muutokset voivat vaikuttaa erityisesti pitkäaikaisiin asuntolainoihin, koska laina-aika voi olla useita vuosikymmeniä.
Euribor, marginaali ja lainan kokonaiskorko
Asuntolainan korko muodostuu yleensä kahdesta osasta:
- Viitekorko, kuten Euribor, joka määräytyy markkinatilanteen mukaan.
- Pankin marginaali, joka sovitaan pankin ja asiakkaan välisessä lainaneuvottelussa.
Näiden yhteissumma muodostaa lainan kokonaiskoron.
Esimerkiksi:
Viitekorko + pankin marginaali = asuntolainan korko
Kun viitekorko muuttuu, myös lainan korkokulut voivat muuttua lainaehtojen mukaisesti. Tämän vuoksi korko-oletusta kannattaa kokeilla laskurissa eri vaihtoehdoilla.
Korkotason testaaminen auttaa ymmärtämään esimerkiksi:
- miten suurempi korko vaikuttaisi kuukausierään
- kuinka paljon lainan kokonaiskulut voisivat muuttua
- kuinka suuri taloudellinen puskuri olisi hyvä huomioida
Asuntolainalaskurin avulla ei voi ennustaa tulevaa korkotasoa, mutta sen avulla voi arvioida erilaisia mahdollisia tilanteita.
Mitä tapahtuu, jos korko nousee?
Koron nousu voi kasvattaa asuntolainan kuukausierää tai lisätä lainasta maksettavia kokonaiskustannuksia. Vaikutuksen suuruuteen vaikuttavat muun muassa lainan määrä, jäljellä oleva laina-aika ja lainan korkorakenne.
Suuren lainan kohdalla pienikin korkomuutos voi näkyä merkittävänä erona kuukausittaisissa kuluissa. Siksi ennen lainan hakemista kannattaa kokeilla laskurilla myös korkeampaa korkotasoa ja arvioida, miten oma talous kestäisi muutoksen.
Hyvä taloudellinen puskuri voi auttaa tilanteissa, joissa:
- korot nousevat
- tulot muuttuvat
- arjen muut kulut kasvavat
Korkoriski kannattaa huomioida jo ennen lainapäätöstä. Realistinen laskelma ei perustu vain tämänhetkiseen tilanteeseen, vaan myös siihen, miltä lainan maksaminen voisi näyttää tulevina vuosina.
OP:n asuntolainalaskuri verrattuna muihin pankkien laskureihin
OP:n asuntolainalaskuri on yksi tapa arvioida tulevan asuntolainan määrää ja kustannuksia ennen lainahakemusta. Suomessa monet pankit tarjoavat omia laskureitaan, joiden avulla voi tehdä alustavia arvioita lainan määrästä, kuukausierästä ja takaisinmaksuajasta.
Pankkien laskureita vertaillessa tärkeintä ei ole löytää yhtä kaikille sopivaa laskuria, vaan ymmärtää, mitä tietoja eri laskurit käyttävät ja millaiseen tilanteeseen ne on tarkoitettu.
OP, Nordea, Säästöpankki ja muut pankkien laskurit
Pankkien asuntolainalaskureissa voi olla eroja siinä, kuinka laajasti ne arvioivat lainatilannetta. Osa laskureista keskittyy esimerkiksi kuukausierän laskemiseen, kun taas osa ottaa huomioon myös tuloja, menoja ja muita taloudellisia tietoja.
Tunnettuja Suomessa käytettyjä pankkien laskureita ovat esimerkiksi:
- OP / Osuuspankki
- Nordea
- Säästöpankki
- Hypo
- muut pankkien tarjoamat asuntolainalaskurit
Hakutermit kuten asuntolainalaskuri op ja osuuspankin asuntolainalaskuri liittyvät usein tilanteeseen, jossa käyttäjä haluaa arvioida lainamahdollisuuksiaan ennen yhteydenottoa pankkiin.
Eri laskureiden tulokset voivat vaihdella esimerkiksi seuraavista syistä:
- laskureissa voidaan käyttää erilaisia korko-oletuksia
- laskennan lähtötiedot voivat olla erilaisia
- kaikki laskurit eivät huomioi samoja talouden tietoja
- laskurin tarkoitus voi olla erilainen
Yksi laskuri voi olla suunniteltu nopeaan kuukausierän arviointiin, kun taas toinen voi pyrkiä antamaan laajemman kuvan mahdollisesta lainamäärästä.
Laskureita vertaillessa kannattaa kiinnittää huomiota erityisesti:
- mitä tietoja laskuri pyytää
- huomioidaanko korkojen muutoksia
- näytetäänkö kuukausierän lisäksi kokonaiskustannuksia
- voiko eri laina-aikoja ja lyhennystapoja vertailla
Pankkien laskurit ovat hyödyllisiä suunnitteluvaiheessa, mutta lopullinen lainatarjous perustuu aina pankin tekemään henkilökohtaiseen arvioon.
OP asuntolainalaskuri ensiasunnon ostajalle
Ensiasunnon ostajalle asuntolainan suunnittelu voi tuntua monimutkaiselta, koska kyseessä on usein ensimmäinen suuri pitkäaikainen taloudellinen sitoumus. OP asuntolainalaskuri voi auttaa hahmottamaan, millainen lainamäärä ja kuukausierä voisi sopia omaan tilanteeseen. Ensiasunnon ostajan kannattaa tutustua myös ASP asuntolainalaskuriin, joka keskittyy ASP-säästämiseen.
Ensimmäisessä vaiheessa kannattaa selvittää ainakin:
- kuinka paljon rahaa on käytettävissä säästöinä
- kuinka suuri osa asunnon hinnasta pitäisi rahoittaa lainalla
- millainen kuukausierä sopii omaan arkeen
- miten muut menot vaikuttavat lainan maksamiseen
Säästöillä ja omarahoitusosuudella voi olla merkittävä vaikutus tarvittavaan lainamäärään. Mitä pienempi lainatarve on, sitä pienemmät voivat olla myös lainan korkokulut koko laina-ajalla.
Ennen pankkikeskustelua on hyödyllistä tehdä realistinen kokonaisarvio omasta taloudesta:
- laske säännölliset tulot
- huomioi kaikki kuukausittaiset menot
- tarkista mahdolliset muut lainat
- mieti, kuinka paljon taloudellista joustoa haluat säilyttää
Laskurin avulla voit valmistautua paremmin keskusteluun pankin kanssa, mutta se ei korvaa pankin tekemää lainaneuvottelua tai lopullista arviota lainan myöntämisestä.
Yleisimmät virheet OP asuntolainalaskurin käytössä
Asuntolainalaskurin avulla voi saada hyvän lähtökohdan lainan suunnitteluun, mutta tulosta tulkittaessa kannattaa välttää muutamia yleisiä virheitä. Realistiset lähtötiedot ja eri vaihtoehtojen vertailu tekevät laskelmasta hyödyllisemmän.
Tarkastellaan vain kuukausierää
Moni kiinnittää huomiota ensimmäisenä siihen, kuinka suuri kuukausierä muodostuu. Kuukausierä on tärkeä tieto, mutta se ei yksin kerro lainan todellista hintaa.
Pienempi kuukausierä voi johtua esimerkiksi pidemmästä laina-ajasta. Tällöin lainaa maksetaan takaisin pidempään ja korkokuluja voi kertyä enemmän.
Laskurissa kannattaa tarkastella myös:
- lainan kokonaiskustannuksia
- korkojen osuutta
- laina-ajan vaikutusta
- eri lyhennystapojen eroja
Näin saat paremman käsityksen siitä, mitä laina tarkoittaa pitkällä aikavälillä.
Käytetään liian optimistisia lähtötietoja
Laskurin tulos riippuu siitä, millaisia tietoja siihen syötetään. Liian positiiviset arviot tuloista tai liian pienet arviot menoista voivat antaa väärän kuvan siitä, kuinka hyvin laina sopii omaan talouteen.
Laskelmassa kannattaa huomioida esimerkiksi:
- todelliset nettotulot
- kaikki säännölliset menot
- muut lainat ja velat
- asumisen muut kustannukset
- mahdolliset tulevat muutokset elämäntilanteessa
Realistinen laskelma auttaa arvioimaan lainaa turvallisemmalta pohjalta.
Unohdetaan korkojen muutokset
Asuntolaina voi olla voimassa vuosikymmeniä, joten nykyinen korkotaso ei välttämättä pysy samana koko laina-aikaa. Siksi laskuria kannattaa käyttää myös erilaisten korkoskenaarioiden testaamiseen.
Voit kokeilla esimerkiksi:
- miten kuukausierä muuttuu korkeammalla korolla
- kuinka paljon kokonaiskustannukset kasvavat
- kestääkö oma talous suuremman lainanhoitokulun
Korkojen mahdollisiin muutoksiin varautuminen auttaa muodostamaan realistisemman kuvan siitä, millainen lainamäärä sopii omaan tilanteeseen.
Näin hyödynnät OP asuntolainalaskuria ennen lainahakemusta
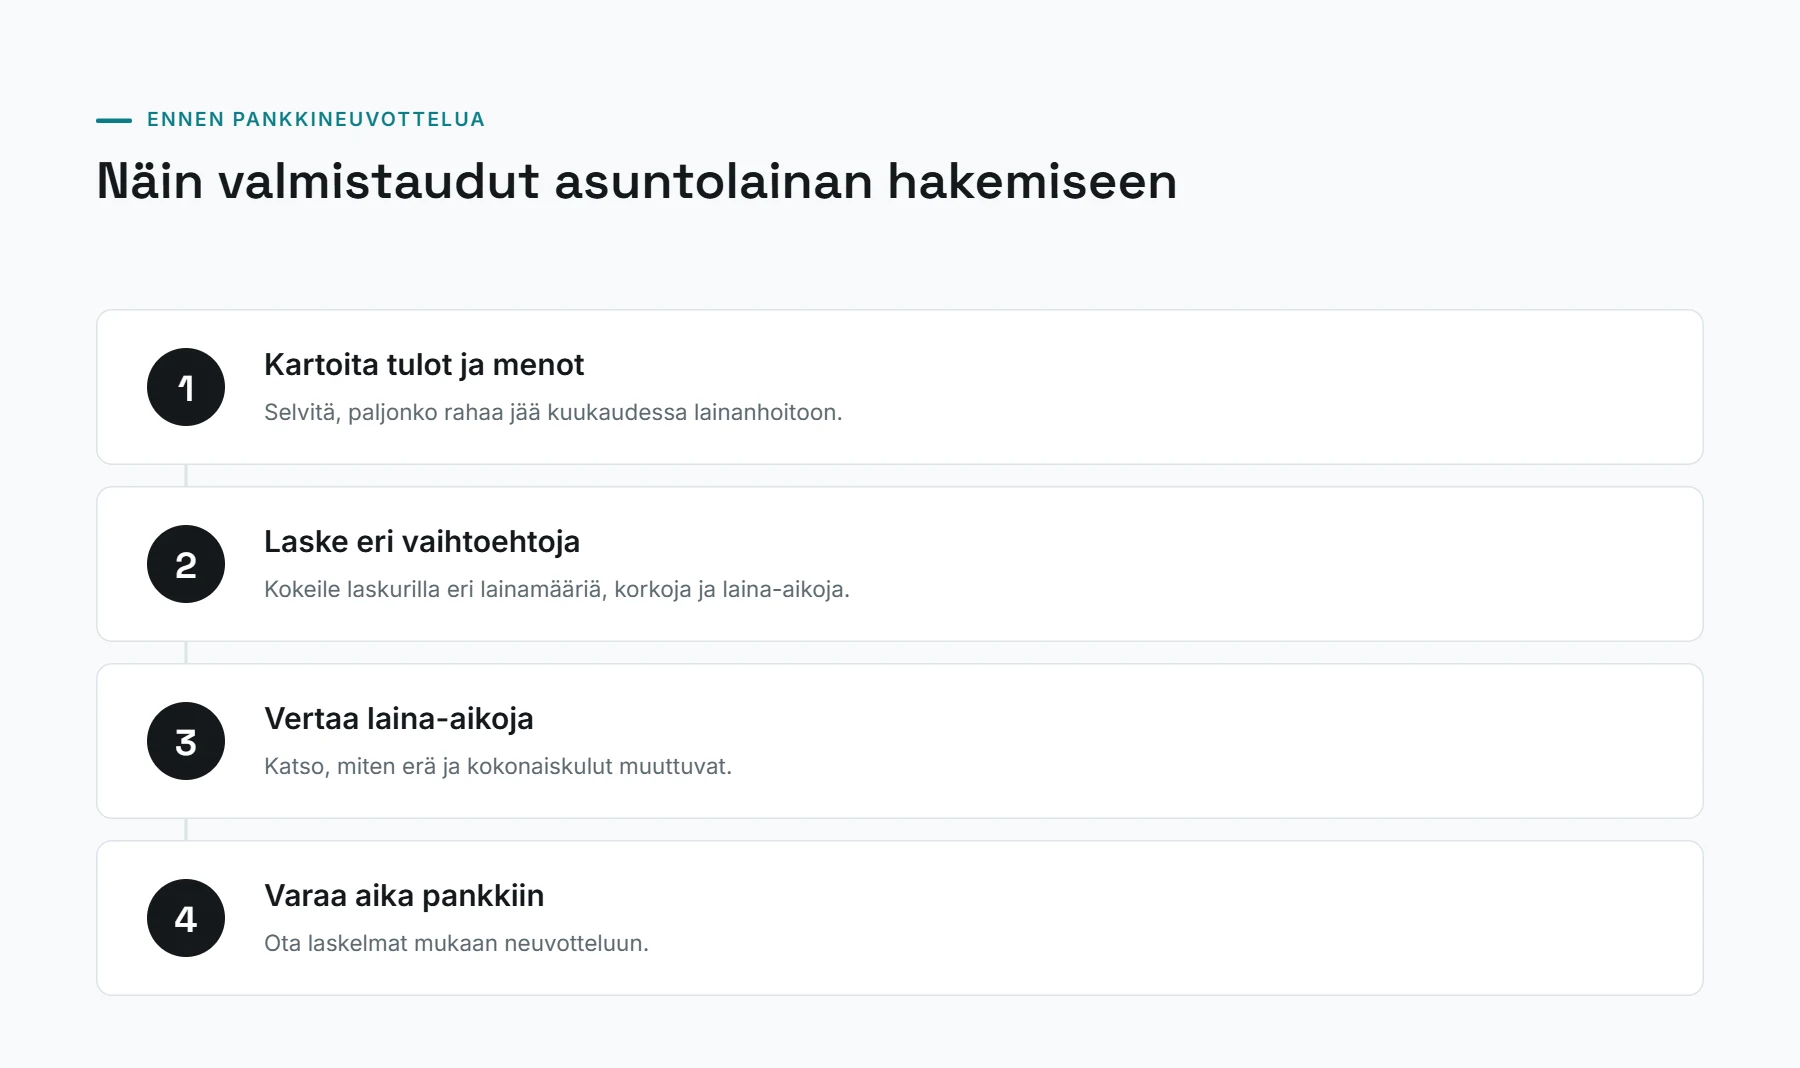
OP asuntolainalaskurin paras hyöty tulee siitä, että käytät sitä valmistautumiseen ennen varsinaista lainahakemusta. Laskurin avulla voit muodostaa realistisemman kuvan omasta lainatilanteestasi ja huomata, miten eri valinnat vaikuttavat kuukausittaiseen maksurasitukseen.
Hyvä tapa käyttää laskuria on edetä vaiheittain:
1. Tee ensimmäinen arvio lainamäärästä
Aloita arvioimalla, kuinka paljon rahoitusta tarvitset asuntoa varten. Mieti samalla, kuinka paljon omaa rahaa sinulla on käytettävissä ja kuinka suuri osa ostosta pitäisi kattaa lainalla.
Ensimmäisessä laskelmassa kannattaa käyttää realistisia tietoja:
- arvio asunnon hinnasta
- käytettävissä olevat säästöt
- tarvittava lainamäärä
- oma kuukausittainen maksukyky
Ensimmäinen tulos toimii lähtökohtana, jota voit myöhemmin tarkentaa eri vaihtoehdoilla.
2. Kokeile eri laina-aikoja
Laina-aika vaikuttaa merkittävästi siihen, kuinka suureksi kuukausierä muodostuu. Kokeilemalla eri vaihtoehtoja näet, miten esimerkiksi lyhyempi tai pidempi takaisinmaksuaika muuttaa lainan kustannuksia.
Vertaa esimerkiksi:
- lyhyempää laina-aikaa suuremmalla kuukausierällä
- pidempää laina-aikaa pienemmällä kuukausierällä
Pidempi laina-aika voi helpottaa kuukausittaista taloutta, mutta samalla korkoa maksetaan yleensä pidemmän ajan.
3. Testaa korkotason muutoksia
Asuntolaina on pitkäaikainen sitoumus, joten laskelmassa kannattaa huomioida myös erilaisia korkotilanteita. Euribor-korkojen toteutunutta kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
Kokeile, miten laskelma muuttuu, jos:
- korkotaso nousee
- korkotaso laskee
- lainamäärä muuttuu
Näin saat paremman käsityksen siitä, kuinka paljon oma talous kestää mahdollisia muutoksia laina-aikana.
4. Vertaa omaa kuukausibudjettia laskelman kanssa
Laskurin näyttämä kuukausierä kannattaa aina suhteuttaa omaan arkeen. Pelkkä lainan maksuerä ei ole ainoa asumiseen liittyvä kustannus, vaan mukaan kannattaa laskea myös muut menot.
Tarkastele esimerkiksi:
- paljonko rahaa jää lainan maksamisen jälkeen
- ovatko muut asumiskulut realistisia
- jääkö talouteen riittävä puskuri yllättäviä tilanteita varten
Tavoitteena ei ole löytää mahdollisimman suurta lainamäärää, vaan sellainen ratkaisu, joka sopii omaan talouteen pitkällä aikavälillä.
5. Valmistaudu pankkikeskusteluun
Kun olet tehnyt useita laskelmia, sinulla on parempi käsitys siitä, millaisia vaihtoehtoja haluat keskustella pankin kanssa.
Pankkikeskusteluun kannattaa valmistautua miettimällä esimerkiksi:
- mikä lainamäärä tuntuu omassa tilanteessa sopivalta
- millainen kuukausierä sopii budjettiin
- miten eri laina-ajat vaikuttavat kokonaisuuteen
- miten korkojen muutoksiin varaudutaan
OP asuntolainalaskuri toimii hyvänä suunnittelun apuna, mutta pankki arvioi lopulliset lainaehdot ja lainan myöntämisen aina henkilökohtaisesti.
OP asuntolainalaskurin tärkeimmät asiat lyhyesti
OP asuntolainalaskuri auttaa hahmottamaan omaa lainatilannetta ennen asuntolainan hakemista.
Tärkeimmät asiat:
- Auttaa arvioimaan lainan määrää: laskurin avulla voit saada alustavan käsityksen siitä, millainen lainasumma voisi sopia omaan tilanteeseen.
- Näyttää kuukausierän vaikutuksia: voit nähdä, miten lainan määrä, korko ja laina-aika vaikuttavat kuukausittaisiin kustannuksiin.
- Helpottaa eri vaihtoehtojen vertailua: voit kokeilla erilaisia laina-aikoja, korkotasoja ja lyhennystapoja.
- Antaa lähtökohdan pankkikeskusteluun: laskelman avulla tiedät paremmin, mitä asioita haluat selvittää ennen lainaneuvottelua.
- Ei korvaa pankin lopullista lainapäätöstä: pankki tekee aina henkilökohtaisen arvion lainan määrästä ja ehdoista.
Yhteenveto
OP asuntolainalaskuri on hyödyllinen apuväline silloin, kun haluat muodostaa ensimmäisen arvion mahdollisesta asuntolainasta ja sen kuukausikustannuksista. Sen avulla voit vertailla lainamäärää, laina-aikaa, korkotason vaikutuksia ja erilaisia vaihtoehtoja ennen pankkikeskustelua. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Laskurin tärkein tehtävä ei ole antaa lopullista lainapäätöstä, vaan auttaa ymmärtämään omaa taloustilannetta ja valmistautumaan paremmin asuntolainan hakemiseen. Realistiset lähtötiedot, eri korkoskenaarioiden kokeilu ja kokonaiskustannusten tarkastelu tekevät laskelmasta hyödyllisemmän.
Kun olet tehnyt oman arviosi, seuraava vaihe on verrata laskelman tuloksia omaan kuukausibudjettiin ja valmistautua pankin kanssa käytävään keskusteluun.
Usein kysytyt kysymykset OP asuntolainalaskurista
Onko OP asuntolainalaskurin tulos sama kuin pankin lainapäätös?
Ei ole. Laskuri antaa arvion annettujen tietojen perusteella. Lopullinen lainapäätös perustuu pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan muun muassa tulot, menot, vakuudet ja muut taloudelliset tiedot.
Miten OP asuntolainalaskuri kuukausierä lasketaan?
Kuukausierään vaikuttavat erityisesti lainan määrä, laina-aika, korko ja lyhennystapa. Suurempi lainamäärä tai korkeampi korko kasvattaa yleensä kuukausittaista maksuerää.
Miksi eri pankkien asuntolainalaskurit voivat antaa erilaisia tuloksia?
Laskurit voivat käyttää erilaisia oletuksia, korkotietoja tai laskentatapoja. Lisäksi eri laskurit voivat pyytää erilaisia lähtötietoja, joten tulokset eivät aina ole täysin vertailukelpoisia.
Kannattaako OP asuntolainalaskuria käyttää ennen pankkiin yhteydenottoa?
Kyllä. Laskuri auttaa muodostamaan alustavan käsityksen sopivasta lainamäärästä, kuukausierästä ja eri vaihtoehdoista ennen varsinaista lainaneuvottelua.
Miten korkojen nousu vaikuttaa OP asuntolainalaskurin tulokseen?
Korkojen nousu voi kasvattaa lainan kuukausierää ja kokonaiskustannuksia. Siksi laskelmassa kannattaa kokeilla myös korkeampia korkotasoja ja arvioida oman talouden joustavuutta.