Aktia asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan talouteen ennen varsinaista lainahakemusta. Sen avulla voi hahmottaa esimerkiksi tarvittavaa lainamäärää, kuukausierän suuruutta sekä sitä, miten laina-aika ja korkotaso vaikuttavat lainan kustannuksiin.
Moni asunnon ostoa suunnitteleva haluaa tietää ensin, minkä hintainen asunto sopisi omaan budjettiin ja kuinka suuri kuukausittainen lainanhoitokulu olisi realistinen. Laskurin avulla voi kokeilla erilaisia vaihtoehtoja, kuten suurempaa omarahoitusta, pidempää laina-aikaa tai muuttuvaa korkotasoa.
On kuitenkin hyvä muistaa, että asuntolainalaskuri antaa vain suuntaa-antavan arvion. Lopullinen lainapäätös perustuu pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan muun muassa tulot, menot, muut velat ja vakuudet. Laskelma toimii parhaimmillaan valmistautumisen apuna ennen pankkikeskustelua.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
| Tekijä | Vaikutus asuntolainalaskelmaan |
|---|---|
| Asunnon hinta | Määrittää, kuinka suuri rahoitustarve syntyy |
| Säästöt ja omarahoitus | Pienentävät tarvittavan lainan määrää |
| Laina-aika | Vaikuttaa kuukausierään ja korkokulujen määrään |
| Korkotaso | Muuttaa lainan kokonaiskustannuksia ja maksuerää |
| Tulot ja menot | Vaikuttavat siihen, millainen lainamäärä sopii omaan talouteen |
| Muut lainat | Vaikuttavat kokonaismaksukykyyn |
Aktia asuntolainalaskuri nopeasti käytettynä – mitä sillä voi selvittää?
Aktia asuntolainalaskuri auttaa hahmottamaan, millainen asuntolaina voisi sopia omaan talouteen ennen varsinaista lainahakemusta. Hakusanalla “Aktia asuntolainalaskuri” käyttäjä etsii yleensä keinoa arvioida etukäteen lainan määrää, kuukausittaista maksuerää ja sitä, millainen asuntohankinta olisi realistinen omalla budjetilla.
Laskurin avulla voi tarkastella esimerkiksi tarvittavaa lainamäärää, laina-ajan vaikutusta kuukausierään sekä sitä, miten korkotaso vaikuttaa lainan kokonaiskustannuksiin. Näin ostaja saa paremman käsityksen siitä, millainen rahoitusratkaisu voisi sopia omaan tilanteeseen ennen keskustelua pankin kanssa.
Asuntolainalaskurin avulla voidaan arvioida esimerkiksi:
- tarvittava lainamäärä
- arvioitu kuukausierä
- laina-ajan vaikutus takaisinmaksuun
- koron vaikutus lainan kustannuksiin
- lainan kokonaiskustannusten suuntaa-antava taso
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Asunnon hinta | Vaikuttaa tarvittavan lainan määrään |
| Säästöt ja omarahoitus | Pienentävät tarvittavaa lainamäärää |
| Laina-aika | Vaikuttaa kuukausierään ja korkokulujen määrään |
| Korko | Muuttaa lainan kokonaiskustannuksia |
Laskurin antama tulos on aina arvio, ei lainalupaus. Lopulliset lainaehdot perustuvat pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan esimerkiksi tulot, menot, muut velat, vakuudet ja muu taloudellinen tilanne.
Miten Aktia asuntolainalaskuri toimii?
Aktia asuntolainalaskurin tarkoitus on auttaa käyttäjää muodostamaan realistinen kuva mahdollisesta lainasta. Mitä tarkemmin laskuriin syötetyt tiedot vastaavat todellista tilannetta, sitä hyödyllisempi arvio on oman talouden suunnittelussa.
Mitä tietoja laskuriin tarvitaan?
Asuntolainalaskelmassa huomioitavia tietoja voivat olla esimerkiksi:
- asunnon ostohinta
- tarvittava lainamäärä
- omien säästöjen määrä
- omarahoitusosuus
- laina-aika
- korko-oletus
- lyhennystapa
- talouden perustiedot tilanteen mukaan
Asunnon hinta ja omien säästöjen määrä vaikuttavat siihen, kuinka paljon lainaa tarvitaan. Suurempi omarahoitusosuus voi pienentää lainatarvetta, jolloin myös kuukausittainen lainanhoitokulu voi olla pienempi.
Myös laina-aika ja korko vaikuttavat merkittävästi lopputulokseen. Esimerkiksi pidempi laina-aika voi tehdä kuukausierästä helpommin hallittavan, mutta samalla laina maksetaan takaisin pidemmän ajan kuluessa.
Realististen tietojen käyttäminen auttaa välttämään liian optimistisen arvion. Laskelmaa kannattaa tarkastella oman arjen kokonaisuuden kautta, ei vain mahdollisen lainamäärän näkökulmasta.
Miten Aktian asuntolainalaskuri arvioi kuukausierän?
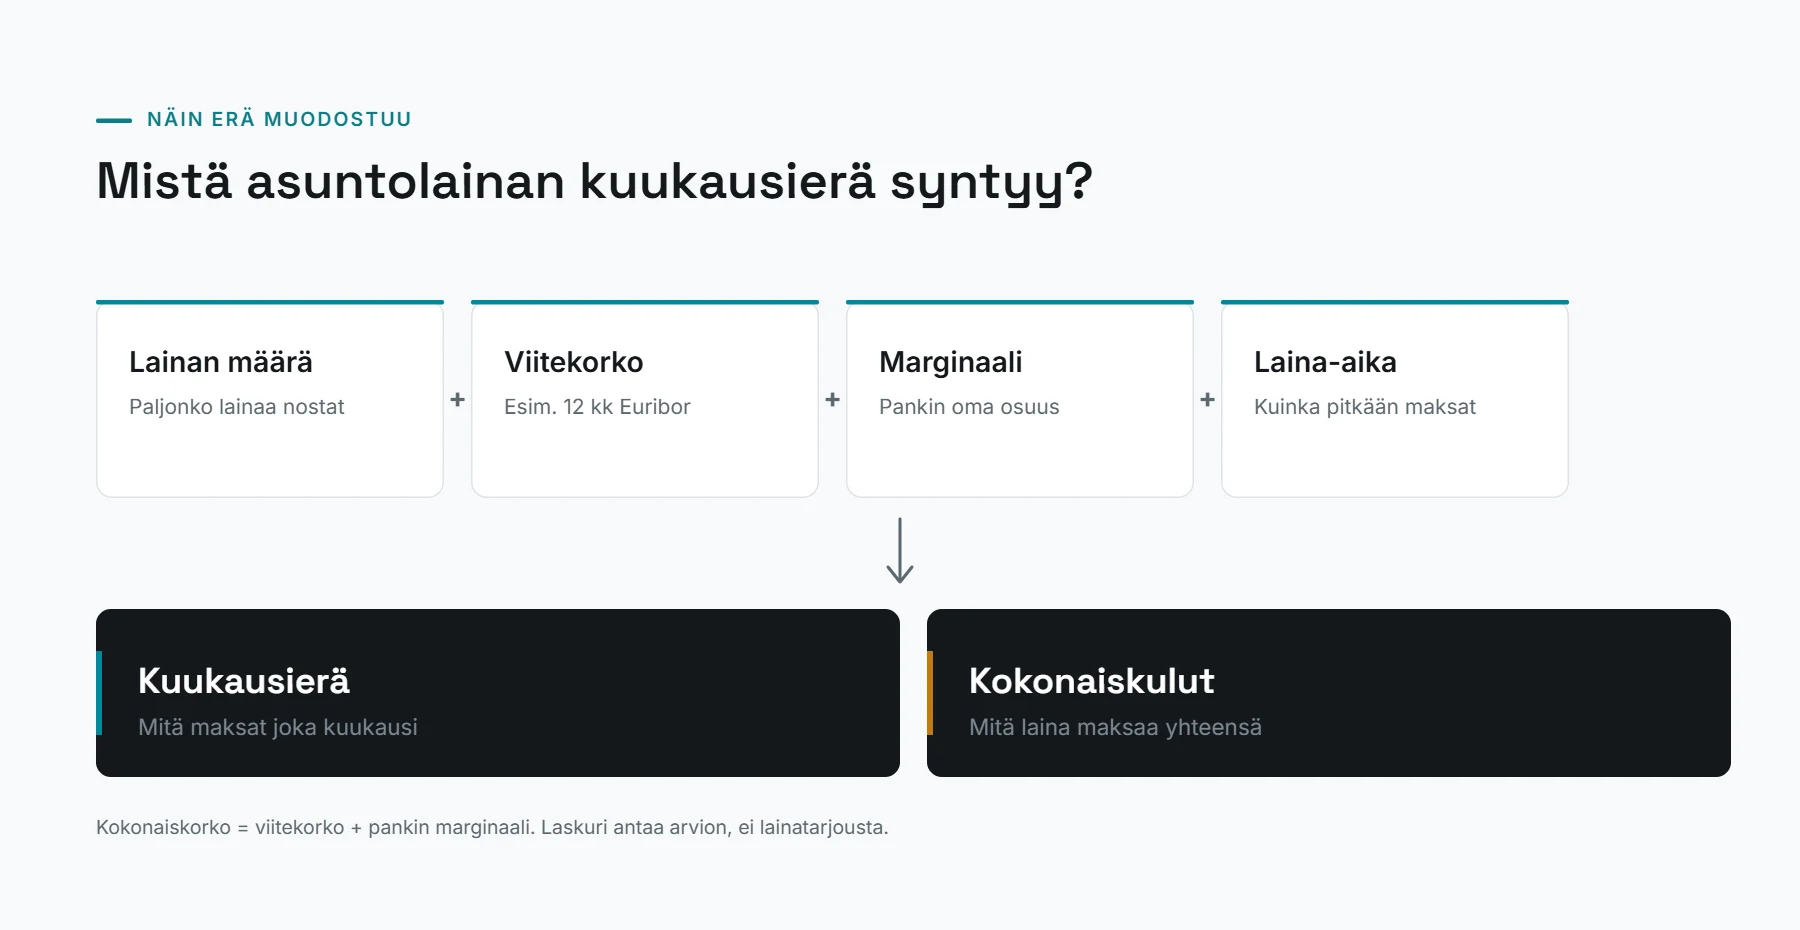
Kuukausierä muodostuu useasta tekijästä:
- lainapääomasta
- korosta
- laina-ajasta
- lyhennystavasta
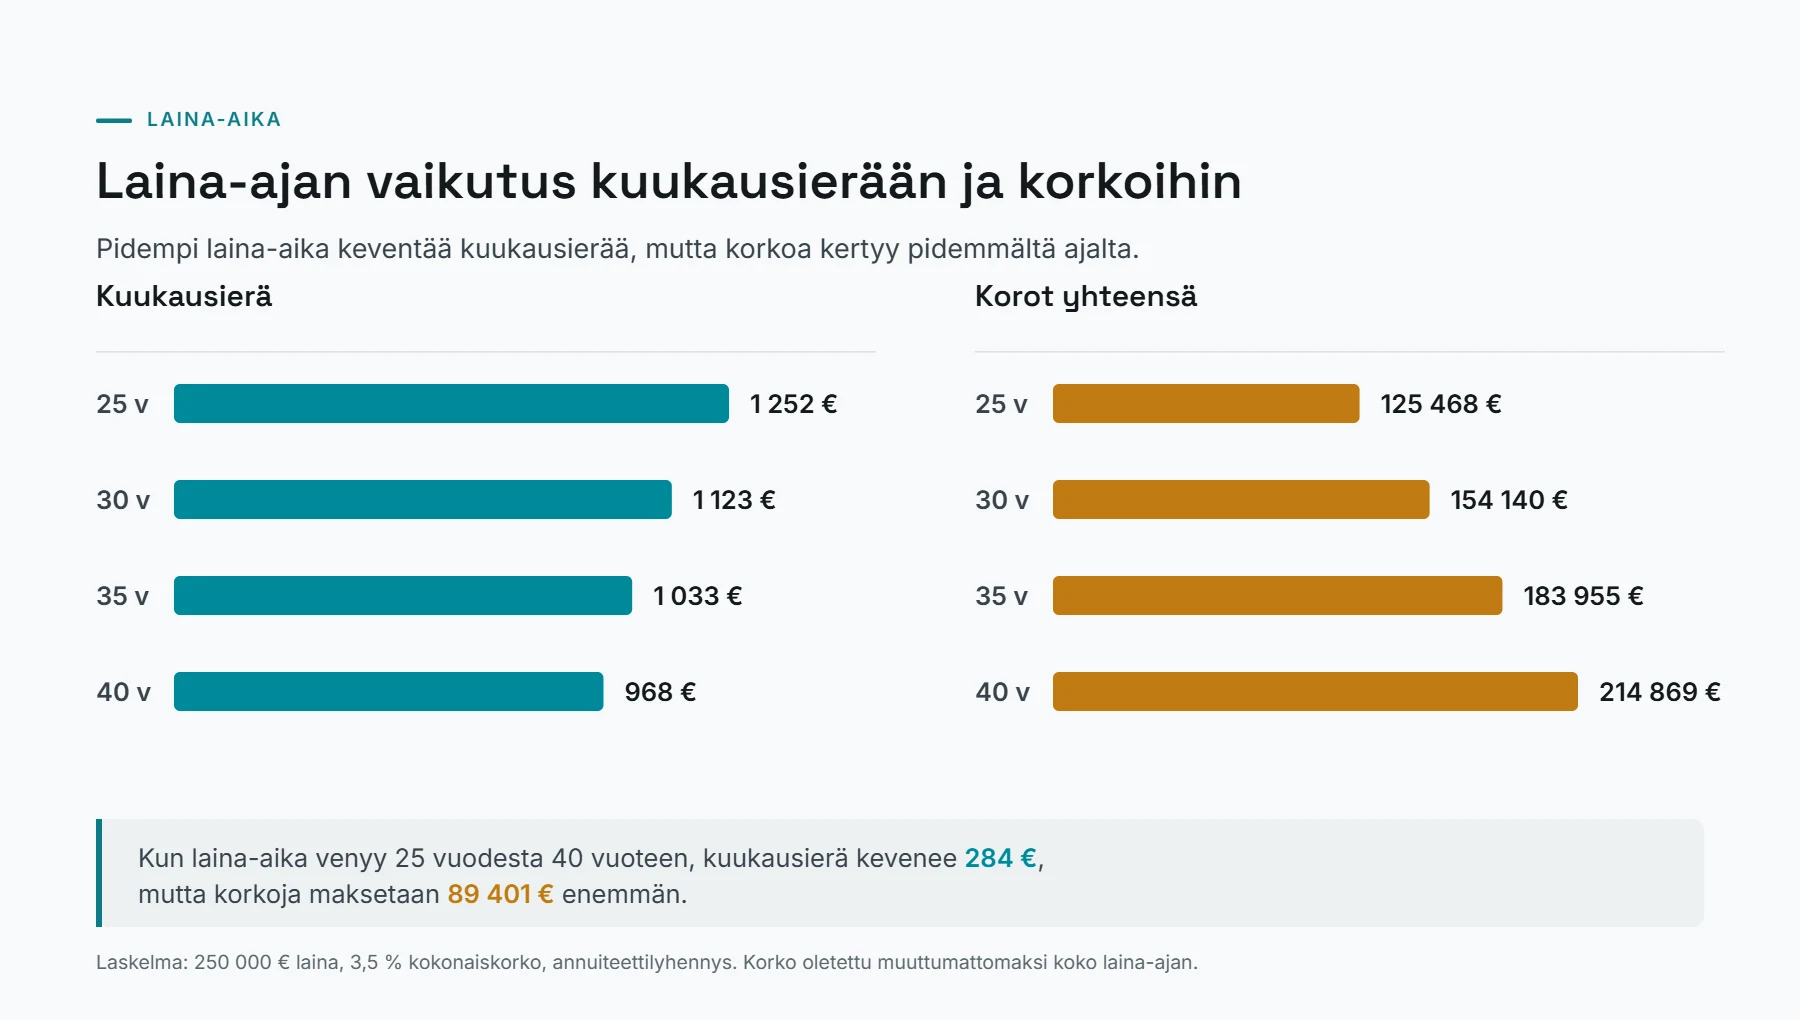
Suurempi lainamäärä kasvattaa yleensä kuukausierää, kun taas pidempi laina-aika voi pienentää yksittäistä maksuerää. Samalla pidempi takaisinmaksuaika voi lisätä maksettavien korkojen kokonaismäärää.
Esimerkiksi sama lainamäärä voi näyttää erilaiselta eri laina-ajoilla:
- 20 vuoden laina-aika: suurempi kuukausierä, mutta laina maksetaan nopeammin takaisin
- 30 vuoden laina-aika: pienempi kuukausierä, mutta takaisinmaksuaika pitenee ja korkokuluja voi syntyä enemmän
Tämän vuoksi pelkkää kuukausierää ei kannata tarkastella yksin. Myös lainan kokonaiskustannukset ja oman talouden joustovara ovat tärkeitä vertailukohtia.
Mitä Aktia asuntolainalaskurin tulos kertoo?
Aktia asuntolainalaskurin tulos auttaa arvioimaan, millainen lainataso voisi olla mahdollinen omassa tilanteessa. Se ei kuitenkaan tarkoita automaattisesti sitä, että laskettu summa olisi sopiva tai että pankki myöntäisi kyseisen lainan.
Arvio lainamäärästä ja omasta maksukyvystä
Laskettu lainamäärä kertoo suuntaa-antavasti, kuinka suuri asuntolaina voisi olla suhteessa annettuihin tietoihin. Sopivaa lainamäärää arvioitaessa tärkeää ei ole pelkästään suurin mahdollinen laina, vaan se, kuinka hyvin laina sopii omaan arkeen pitkällä aikavälillä.
Maksukykyyn vaikuttavat esimerkiksi:
- tulot
- kuukausittaiset menot
- muut lainat ja velat
- säästöjen määrä
- vakuudet
- koko talouden tilanne
Suurempi lainamäärä voi mahdollistaa kalliimman asunnon hankinnan, mutta samalla kuukausittainen taloudellinen liikkumavara voi pienentyä. Siksi laskurin tulosta kannattaa verrata omaan kuukausibudjettiin ja tuleviin taloudellisiin tavoitteisiin.
Laskuri toimii suunnittelun apuna, mutta pankki arvioi lopullisen lainakelpoisuuden henkilökohtaisesti ennen lainapäätöstä.
Kuukausierä vai lainan kokonaiskustannus?
Kuukausierä on tärkeä tieto, koska se kertoo, kuinka suuri summa lainaan kuluu joka kuukausi. Se ei kuitenkaan yksin kerro lainan todellista hintaa.
Lainan kokonaiskustannuksiin vaikuttavat esimerkiksi:
- lainan määrä
- korkotaso
- laina-aika
- takaisinmaksun rakenne
Lyhyempi laina-aika voi tarkoittaa suurempaa kuukausierää, mutta laina maksetaan takaisin nopeammin ja korkokuluja voi muodostua vähemmän.
Pidempi laina-aika voi puolestaan pienentää kuukausittaista maksuerää, mikä voi helpottaa arjen budjetointia. Vastapainona laina kestää pidempään ja kokonaiskustannukset voivat kasvaa.
Siksi Aktia asuntolainalaskurin tuloksia kannattaa vertailla useilla eri vaihtoehdoilla eikä keskittyä vain yhteen kuukausierään.
Aktia asuntolainalaskuri ja korko – miten korkotaso vaikuttaa lainaan?
Asuntolainan korko on yksi tärkeimmistä tekijöistä, jotka vaikuttavat lainan kokonaiskustannuksiin. Siksi korkotaso kannattaa huomioida jo siinä vaiheessa, kun arvioit lainan määrää ja kuukausierää Aktia asuntolainalaskurilla.
Laskelmia kannattaa tehdä useammalla korko-oletuksella. Näin saat paremman käsityksen siitä, miten mahdolliset muutokset korkotasossa voisivat vaikuttaa omaan talouteen ja lainan takaisinmaksuun.
Euribor, viitekorko ja pankin marginaali
Asuntolainan kokonaiskorko muodostuu yleensä viitekorosta ja pankin marginaalista. Suomessa asuntolainoissa yleinen viitekorko on Euribor, jonka lisäksi lainaan lisätään pankin määrittelemä marginaali.
Kokonaiskorko voidaan hahmottaa näin:
- Viitekorko (esimerkiksi Euribor): markkinoilla määräytyvä korko, joka voi muuttua laina-aikana
- Pankin marginaali: pankin ja asiakkaan väliseen lainasopimukseen liittyvä korko-osuus
- Kokonaiskorko: viitekoron ja marginaalin yhteissumma
Korkotason huomioiminen jo laskuvaiheessa auttaa arvioimaan realistisemmin, millainen kuukausierä voisi olla tulevaisuudessa. Alhaisempi korko voi pienentää lainan kustannuksia, mutta korkojen nousuun kannattaa varautua erityisesti pitkissä asuntolainoissa.
Aktia asuntolainalaskurissa eri korkotasoja kokeilemalla voi tarkastella, miten koron muutos vaikuttaisi kuukausierään ja lainan kokonaiskuluihin.
Mitä tapahtuu, jos korko nousee?
Korkojen nousu voi vaikuttaa suoraan asuntolainan kuukausierään ja koko laina-ajan aikana maksettaviin korkokuluihin. Vaikutuksen suuruus riippuu esimerkiksi lainan määrästä, laina-ajasta ja käytetystä korkorakenteesta.
Korkojen muutosta voi arvioida tekemällä erilaisia laskelmia:
- nykyinen korkotaso
- korkeampi korkotaso
- pidemmän aikavälin varautumisskenaario
Esimerkiksi suuri lainamäärä ja pitkä laina-aika voivat tehdä korkomuutoksista merkittävämpiä oman talouden kannalta. Siksi kuukausierää kannattaa verrata omaan budjettiin myös tilanteessa, jossa korkokulut kasvavat.
Taloudellinen puskuri auttaa hallitsemaan yllättäviä muutoksia. Ennen lainapäätöstä on hyvä arvioida, jääkö arkeen riittävästi joustoa myös silloin, kun asumisen kustannukset nousevat.
Aktia asuntolainalaskuri ensiasunnon ostajalle
Ensiasunnon ostajalle Aktia asuntolainalaskuri voi olla hyödyllinen työkalu oman budjetin hahmottamiseen ennen ensimmäistä pankkikeskustelua. Laskurin avulla voi arvioida, millainen asuntohankinta voisi sopia omiin taloudellisiin mahdollisuuksiin. Ensiasunnon ostajan kannattaa tutustua myös ASP asuntolainalaskuriin, joka keskittyy ASP-säästämiseen.
Ensimmäinen vaihe on selvittää kokonaiskuva:
- minkä hintainen asunto voisi olla realistinen
- kuinka paljon säästöjä on käytettävissä
- kuinka paljon lainaa tarvitaan
- millainen kuukausierä sopii omaan arkeen
Säästöjen ja omarahoituksen määrällä on merkitystä, koska ne vaikuttavat tarvittavan lainan määrään. Pienempi lainatarve voi helpottaa kuukausittaista takaisinmaksua ja pienentää lainan kokonaiskustannuksia.
Laskuria kannattaa käyttää oman talouden suunnitteluun ennen lainaneuvottelua. Se auttaa muodostamaan kysymyksiä pankille ja vertailemaan erilaisia vaihtoehtoja, kuten eri laina-aikoja ja korkotasoja.
Laskuri ei kuitenkaan korvaa henkilökohtaista lainaneuvottelua. Pankki arvioi lopulliset lainaehdot asiakkaan tilanteen perusteella huomioiden esimerkiksi tulot, menot, muut velat ja vakuudet.
Yleisimmät virheet Aktia asuntolainalaskurin käytössä
Asuntolainalaskuri on hyödyllinen apuväline, mutta sen tuloksia kannattaa tulkita kokonaisuutena. Yleisiä virheitä syntyy silloin, kun laskelmassa keskitytään vain yhteen tekijään, kuten mahdollisimman suureen lainamäärään tai pienimpään kuukausierään.
Keskitytään vain suurimpaan mahdolliseen lainaan
Suurin mahdollinen lainamäärä ei aina tarkoita sopivinta ratkaisua omaan elämäntilanteeseen. Vaikka suurempi laina mahdollistaisi kalliimman asunnon ostamisen, se voi samalla vähentää talouden joustavuutta.
Kuukausibudjetissa kannattaa huomioida myös:
- säästämisen mahdollisuus
- yllättävät menot
- muut tulevat hankinnat
- elämäntilanteen muutokset
Sopiva lainamäärä on sellainen, jonka takaisinmaksu toimii myös tavallisessa arjessa eikä vain laskennallisesti.
Unohdetaan muut asumisen kustannukset
Pelkkä asuntolainan kuukausierä ei kerro asumisen todellista hintaa. Asunnon omistamiseen liittyy myös muita jatkuvia ja mahdollisia kuluja.
Näitä voivat olla esimerkiksi:
- vastike
- sähkö
- vakuutukset
- remontit ja kodin ylläpito
- muut asumiseen liittyvät kulut
Esimerkiksi taloyhtiössä asuessa vastike voi muodostaa merkittävän osan kuukausittaisista asumismenoista. Omakotitalossa taas ylläpito, lämmitys ja remonttitarpeet voivat vaikuttaa kokonaiskustannuksiin.
Siksi lainan kuukausierää kannattaa tarkastella yhdessä kaikkien asumiskulujen kanssa.
Ei testata korkojen muutoksia
Yksi yleinen virhe on laskea laina vain yhdellä korko-oletuksella. Korkotaso voi muuttua laina-aikana, joten eri tilanteiden kokeileminen auttaa valmistautumaan paremmin.
Hyödyllisiä vertailuja ovat esimerkiksi:
- miten kuukausierä muuttuu korkojen noustessa
- miten pitkä laina-aika vaikuttaa korkokuluihin
- kuinka paljon talouteen jää joustovaraa eri tilanteissa
Erityisesti pitkissä asuntolainoissa korkojen muutosten vaikutuksen ymmärtäminen auttaa tekemään harkitumpia päätöksiä.
Näin hyödynnät Aktia asuntolainalaskuria ennen lainahakemusta
Aktia asuntolainalaskuria kannattaa käyttää ennen lainahakemusta oman talouden suunnittelun työkaluna. Sen avulla voi muodostaa realistisemman kuvan siitä, millainen asuntohankinta ja lainamäärä sopisivat omaan tilanteeseen.
Laskurin tarkoitus ei ole antaa lopullista lainapäätöstä, vaan auttaa valmistautumaan pankkikeskusteluun. Kun lähtötiedot ovat mahdollisimman realistisia, laskelmasta saa paremman pohjan eri vaihtoehtojen vertailuun.
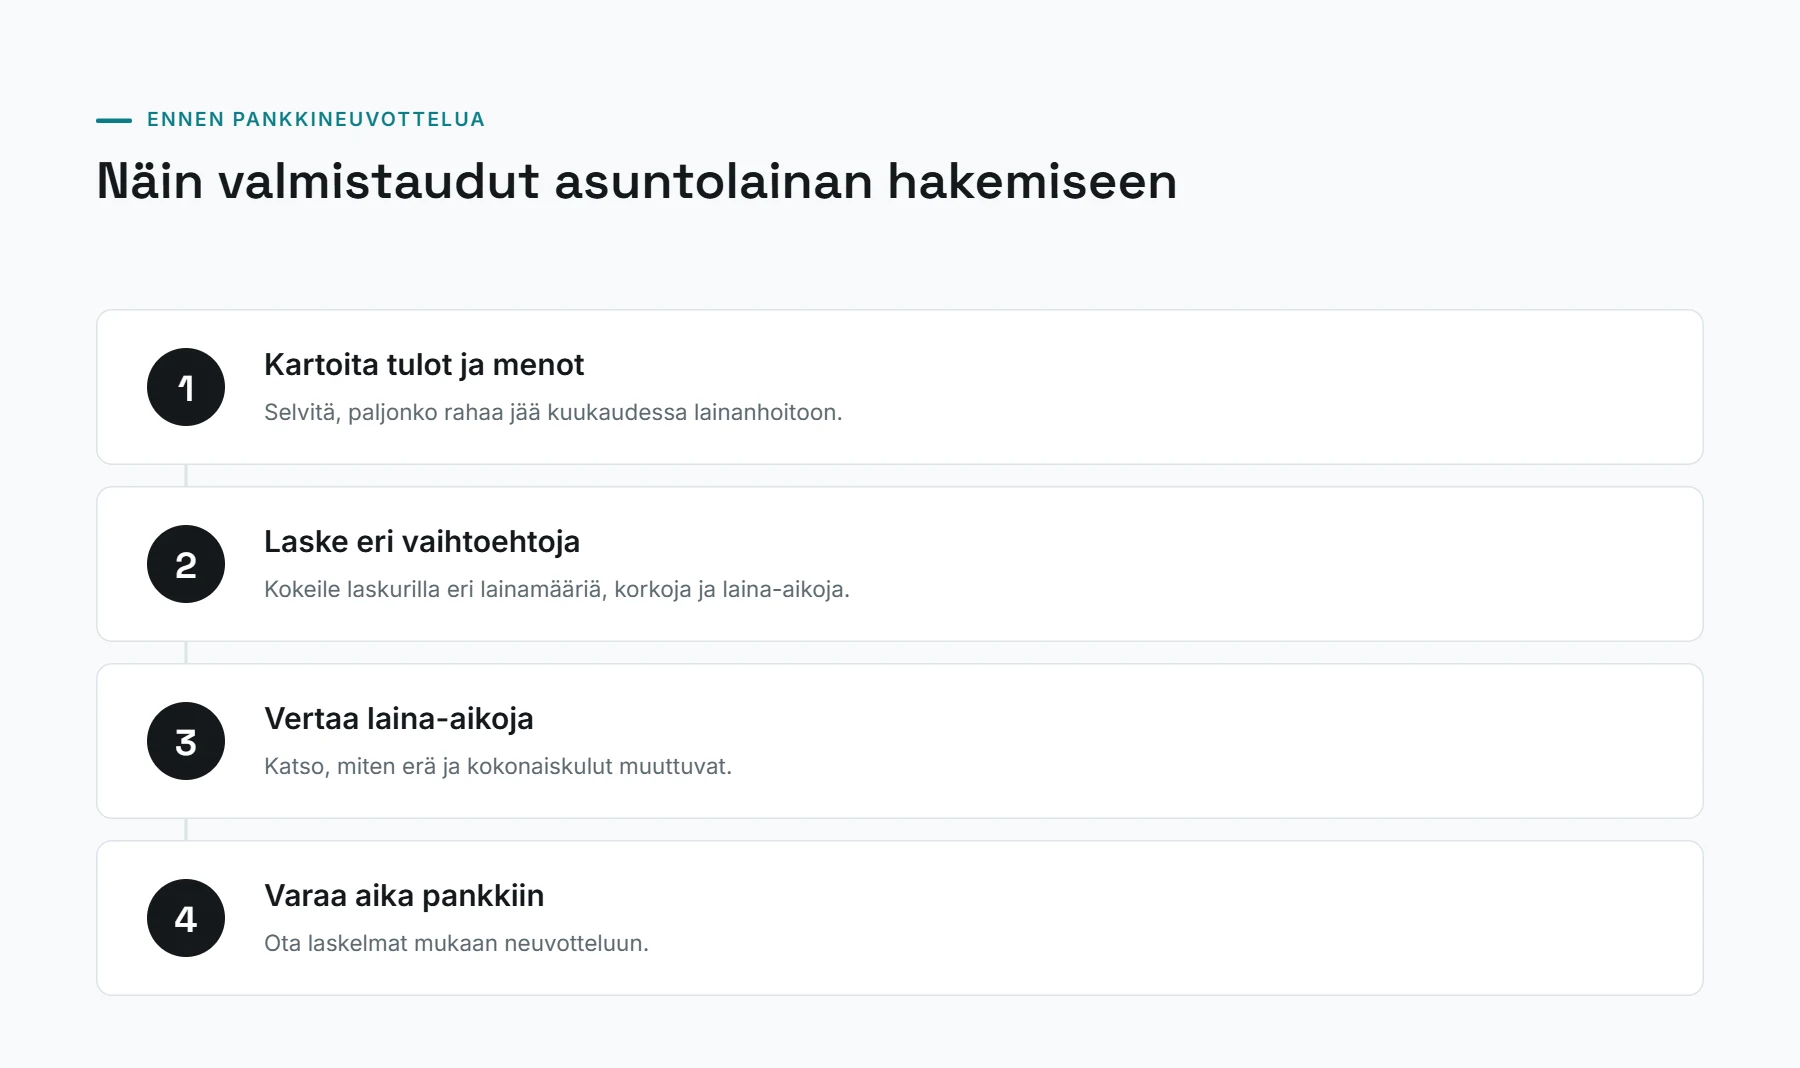
1. Arvioi tarvittava lainamäärä
Ensimmäinen vaihe on selvittää, kuinka paljon lainaa asunnon ostamiseen todellisuudessa tarvitaan. Laskelmassa kannattaa huomioida:
- asunnon ostohinta
- omat säästöt
- mahdollinen omarahoitusosuus
- tarvittava lainamäärä
Esimerkiksi suurempi säästöjen määrä pienentää tarvittavan lainan määrää ja voi vaikuttaa siihen, millainen kuukausierä muodostuu.
Pelkkää asunnon hintaa ei kuitenkaan kannata tarkastella yksin. Kokonaisuuteen vaikuttavat myös kaupantekoon ja asumiseen liittyvät muut kulut sekä se, kuinka paljon talouteen jää joustovaraa lainan maksamisen jälkeen.
2. Syötä realistiset tiedot
Laskurin tulos on sitä hyödyllisempi, mitä paremmin annetut tiedot vastaavat omaa elämäntilannetta. Liian optimistiset arviot voivat antaa liian positiivisen kuvan lainan sopivuudesta.
Huomioi laskelmassa esimerkiksi:
- todelliset kuukausitulot
- säännölliset menot
- muut velat ja lainat
- arjen jatkuvat kulut
Myös tulevat muutokset kannattaa pitää mielessä. Esimerkiksi perheen kasvu, työtilanteen muutokset tai muut suuremmat menot voivat vaikuttaa siihen, millainen kuukausierä tuntuu pitkällä aikavälillä sopivalta.
3. Vertaa eri laina-aikoja
Laina-aika vaikuttaa merkittävästi sekä kuukausierään että lainan kokonaiskustannuksiin.
Lyhyempi laina-aika tarkoittaa yleensä:
- suurempaa kuukausierää
- nopeampaa takaisinmaksua
- pienempiä korkokuluja koko laina-ajalta
Pidempi laina-aika puolestaan voi pienentää kuukausittaista maksurasitusta, mutta lainaa maksetaan takaisin pidempään ja korkokuluja voi kertyä enemmän.
Aktia asuntolainalaskurilla eri laina-aikojen kokeileminen auttaa löytämään vaihtoehdon, joka sopii paremmin omaan kuukausibudjettiin.
4. Testaa korkomuutoksia
Asuntolainan kustannuksia ei kannata arvioida vain nykyisellä korkotasolla. Korkojen muutokset voivat vaikuttaa kuukausierään etenkin silloin, kun lainamäärä on suuri tai laina-aika pitkä. Euribor-korkojen toteutunutta kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
Hyödyllisiä vertailuja ovat esimerkiksi:
- laskelma matalammalla korkotasolla
- laskelma korkeammalla korkotasolla
- arvio siitä, kuinka paljon talouteen jää puskuria eri tilanteissa
Korkoskenaarioiden kokeilu auttaa ymmärtämään, miten lainan kustannukset voisivat muuttua tulevaisuudessa. Samalla voi arvioida, kestääkö oma talous mahdolliset muutokset ilman, että arjen muut menot vaikeutuvat.
5. Vertaa laskelmaa omaan budjettiin
Laskurin näyttämä kuukausierä kannattaa aina suhteuttaa omaan arkeen. Asuntolainan lisäksi asumiseen liittyy muitakin kustannuksia, kuten:
- vastike tai kiinteistön ylläpitokulut
- sähkö ja lämmitys
- vakuutukset
- remontit ja kodin hankinnat
On hyvä arvioida myös, jääkö lainan maksamisen jälkeen tilaa säästämiselle ja muille taloudellisille tavoitteille.
Sopiva laina ei tarkoita välttämättä suurinta mahdollista lainamäärää, vaan sellaista ratkaisua, joka toimii myös pitkällä aikavälillä.
6. Valmistaudu pankkikeskusteluun
Kun olet käyttänyt Aktia asuntolainalaskuria ja vertaillut eri vaihtoehtoja, pankkikeskusteluun on helpompi valmistautua.
Pankilta kannattaa kysyä esimerkiksi:
- miten eri laina-ajat vaikuttavat kokonaiskustannuksiin
- millainen korkorakenne sopisi omaan tilanteeseen
- mitä lainavaihtoehtoja on mahdollista vertailla
- miten oma taloudellinen tilanne vaikuttaa lainaehtoihin
Laskelman avulla keskustelusta tulee konkreettisempi, koska sinulla on jo alustava käsitys tarvittavasta lainamäärästä, kuukausierästä ja omasta budjetista.
Aktia asuntolainalaskurin tärkeimmät asiat lyhyesti
- Auttaa arvioimaan tarvittavaa lainamäärää ennen lainahakemusta
- Näyttää, miten laina-aika ja korkotaso voivat vaikuttaa kuukausierään
- Helpottaa eri lainavaihtoehtojen vertailua
- Auttaa valmistautumaan asuntolainaneuvotteluun
- Ei korvaa pankin tekemää henkilökohtaista lainapäätöstä
Johtopäätös
Aktia asuntolainalaskuri on hyödyllinen työkalu asuntolainan suunnitteluvaiheessa, kun haluat arvioida tarvittavaa lainamäärää, kuukausierää ja eri laina-aikojen vaikutuksia omaan talouteesi. Laskelman avulla saat paremman käsityksen siitä, millainen asuntohankinta voisi sopia omaan tilanteeseesi ennen varsinaista lainaneuvottelua. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Pelkkä laskurin ilmoittama lainamäärä tai kuukausierä ei kuitenkaan kerro koko kuvaa. Myös muut asumiskulut, korkojen mahdolliset muutokset ja oma taloudellinen puskurisi vaikuttavat siihen, millainen laina on pitkällä aikavälillä toimiva ratkaisu.
Ennen pankkikeskustelua kannattaa kokeilla eri laina-aikoja, korkotasoja ja lainamääriä sekä verrata tuloksia omaan kuukausibudjettiin. Näin saat konkreettisemman pohjan lainavaihtoehtojen arviointiin.
Usein kysytyt kysymykset Aktia asuntolainalaskurista
Mitä Aktia asuntolainalaskurilla voi laskea?
Aktia asuntolainalaskurilla voi arvioida esimerkiksi tarvittavaa lainamäärää, kuukausierän suuruutta, laina-ajan vaikutusta sekä korkojen vaikutusta lainan kustannuksiin. Laskelman tarkoitus on auttaa suunnittelussa ennen varsinaista lainapäätöstä.
Onko Aktia asuntolainalaskurin tulos sama kuin pankin lainapäätös?
Ei ole. Laskurin antama tulos on suuntaa-antava arvio. Lopullinen lainapäätös perustuu pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan esimerkiksi tulot, menot, velat, vakuudet ja muu taloudellinen tilanne.
Miksi sama lainamäärä voi näyttää erilaisen kuukausierän eri laskelmissa?
Kuukausierään vaikuttavat muun muassa laina-aika, korkotaso ja lyhennystapa. Pidempi laina-aika voi pienentää kuukausittaista maksuerää, mutta samalla lainaa maksetaan takaisin pidempään ja korkokuluja voi kertyä enemmän.
Kannattaako asuntolainalaskurissa kokeilla eri korkotasoja?
Kyllä. Eri korkoskenaarioiden testaaminen auttaa ymmärtämään, miten mahdollinen korkojen nousu voisi vaikuttaa kuukausierään ja omaan talouteen. Tämä on erityisen hyödyllistä pitkissä asuntolainoissa.
Mikä on tärkein asia huomioida ennen asuntolainan hakemista?
Lainan kuukausierän lisäksi kannattaa arvioida koko asumisen kustannuksia ja omaa taloudellista joustavuutta. Sopiva lainamäärä on sellainen, jonka kanssa arjen menot, säästäminen ja muut taloudelliset tavoitteet pysyvät tasapainossa.