Danske Bank asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan talouteen ennen varsinaista lainahakemusta. Laskurin avulla voi tarkastella esimerkiksi lainamäärää, kuukausierää, laina-aikaa ja koron vaikutusta lainan kustannuksiin.
Asuntolainan suunnittelussa pelkkä lainamäärä ei kuitenkaan riitä. Myös kuukausittaiset menot, säästöt, omarahoitus ja mahdolliset korkomuutokset vaikuttavat siihen, millainen laina on käytännössä hallittava pitkällä aikavälillä.
Tällä sivulla käydään läpi, miten Danske Bank asuntolainalaskuri toimii, mitä sen tulokset tarkoittavat ja miten laskelmaa voi hyödyntää ennen pankkikeskustelua. Saat samalla kokonaiskuvan siitä, mitä asioita kannattaa huomioida ennen asuntolainan hakemista.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
Laskurin antama tulos on arvio, ei sitova lainatarjous. Lopulliset lainaehdot määräytyvät aina henkilökohtaisen lainaneuvottelun ja taloudellisen tilanteen perusteella.
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Lainan määrä | Suurempi lainapääoma kasvattaa yleensä kuukausierää ja kokonaiskustannuksia |
| Laina-aika | Pidempi laina-aika voi pienentää kuukausierää, mutta korkokuluja voi kertyä pidemmältä ajalta |
| Korkotaso | Vaikuttaa suoraan lainan kokonaiskustannuksiin ja kuukausierän suuruuteen |
| Säästöt ja omarahoitus | Pienentävät tarvittavan lainan määrää |
| Tulot ja menot | Auttaa arvioimaan, sopiiko lainan takaisinmaksu omaan talouteen |
Danske Bank asuntolainalaskuri nopeasti käytettynä – mitä sillä voi selvittää?
Danske Bank asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan talouteen ennen varsinaista lainahakemusta. Hakusanalla “Danske Bank asuntolainalaskuri” käyttäjä etsii yleensä tapaa selvittää etukäteen, paljonko lainaa voisi tarvita, millainen kuukausierä olisi ja miten laina vaikuttaisi omaan arkeen.
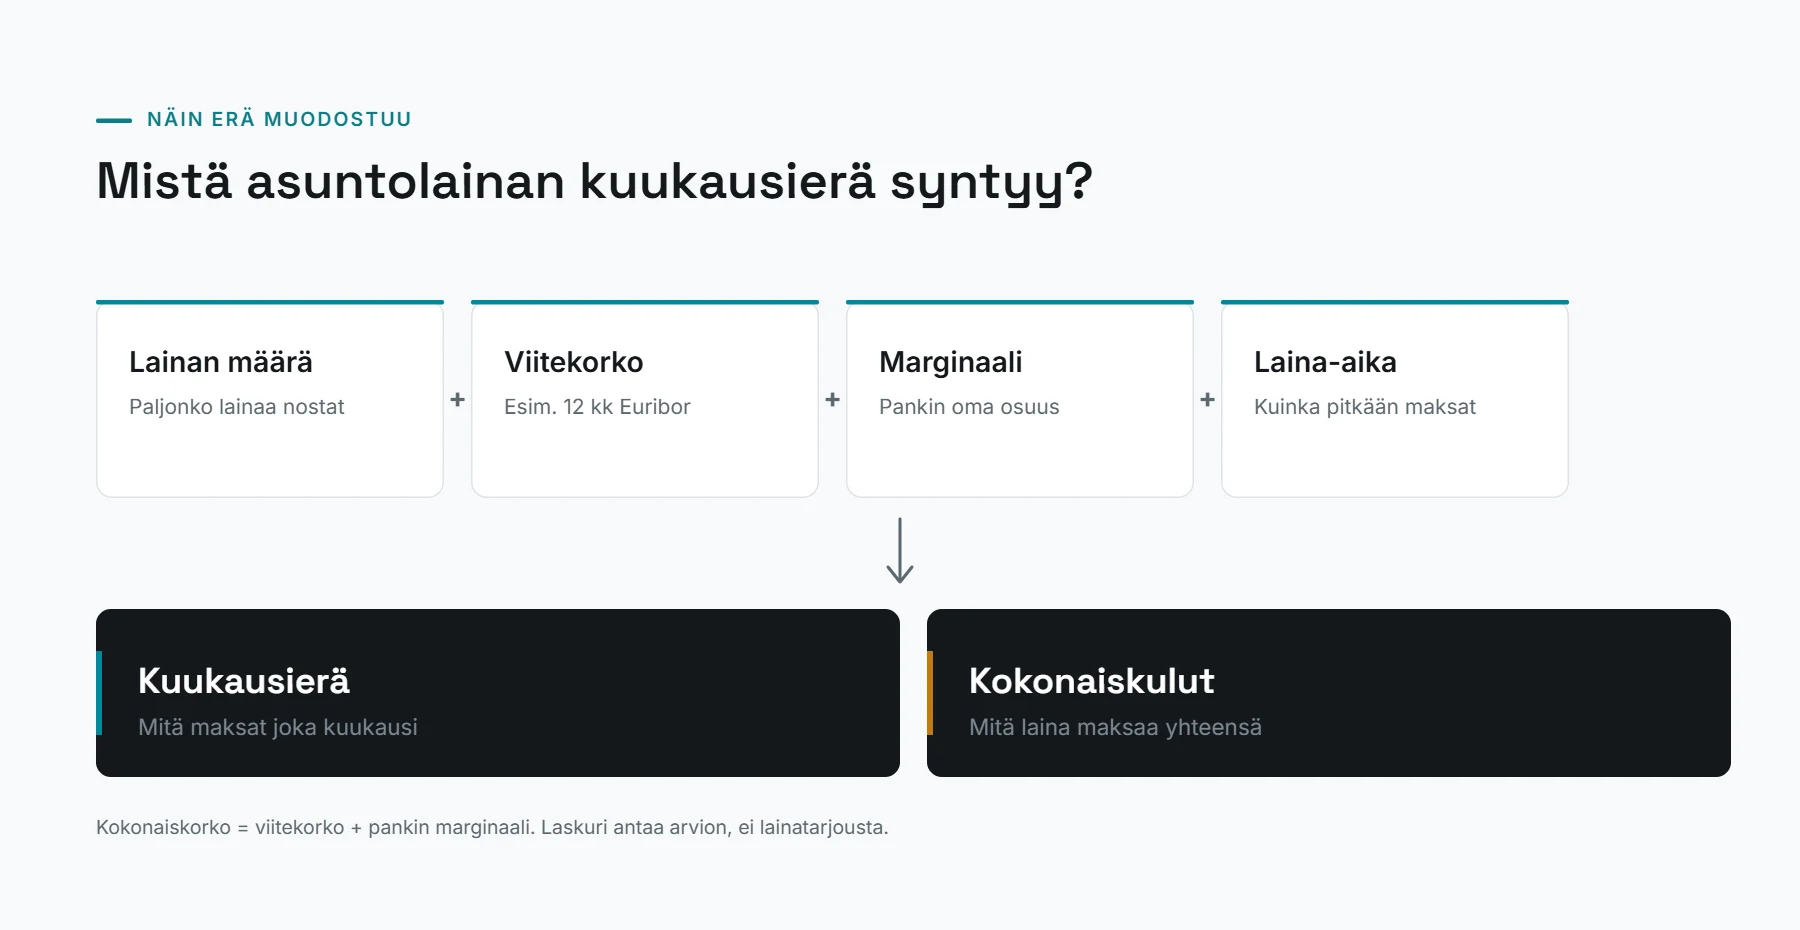
Laskurin avulla voi tarkastella useita asuntolainan suunnitteluun liittyviä tekijöitä:
- tarvittava lainamäärä
- arvioitu kuukausierä
- laina-ajan vaikutus maksueriin
- koron vaikutus lainan kustannuksiin
- lainan kokonaiskustannusten suuntaa-antava arvio
Laskuri on hyödyllinen erityisesti ennen pankkikeskustelua, koska sen avulla voi muodostaa realistisemman käsityksen omasta budjetista. Se auttaa vertailemaan eri vaihtoehtoja, kuten lyhyempää tai pidempää laina-aikaa sekä erilaisia korkotasoja.
Asuntolainalaskurissa käytettävät lähtötiedot vaikuttavat merkittävästi tulokseen. Mitä tarkempia arvioita lainamäärästä, säästöistä ja talouden tilanteesta käytetään, sitä hyödyllisempi laskelma on suunnittelun kannalta.
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Lainan määrä | Vaikuttaa kuukausierään ja kokonaiskustannuksiin |
| Laina-aika | Muuttaa kuukausierän ja korkokulujen määrää |
| Korko | Vaikuttaa lainan kokonaiskustannuksiin |
| Säästöt ja omarahoitus | Vaikuttavat tarvittavan lainan määrään |
On hyvä huomioida, että laskurin tulos on aina arvio. Se ei ole lainatarjous eikä takaa tiettyä lainamäärää. Lopullinen lainapäätös perustuu pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan esimerkiksi tulot, menot, muut velat, vakuudet ja koko taloudellinen tilanne.
Miten Danske Bank asuntolainalaskuri toimii?
Danske Bank asuntolainalaskurin tarkoitus on auttaa hahmottamaan asuntolainan vaikutusta omaan talouteen jo ennen lainahakemusta. Laskelman lopputulos perustuu käyttäjän antamiin tietoihin, joten lähtötietojen realistisuus vaikuttaa siihen, kuinka hyödyllisen kuvan laskuri antaa.
Mitä tietoja laskuriin tarvitaan?
Asuntolainalaskurissa tarvittavat tiedot voivat liittyä esimerkiksi seuraaviin asioihin:
- asunnon hinta
- tarvittava lainamäärä
- käytettävissä olevat säästöt
- omarahoitusosuus
- laina-aika
- korko-oletus
- lyhennystapa
- talouden perustiedot tilanteen mukaan
Asunnon hinnan ja säästöjen perusteella voidaan arvioida, kuinka paljon lainaa todellisuudessa tarvitaan. Mitä suurempi oma rahoitusosuus on, sitä pienempi lainatarve yleensä on.
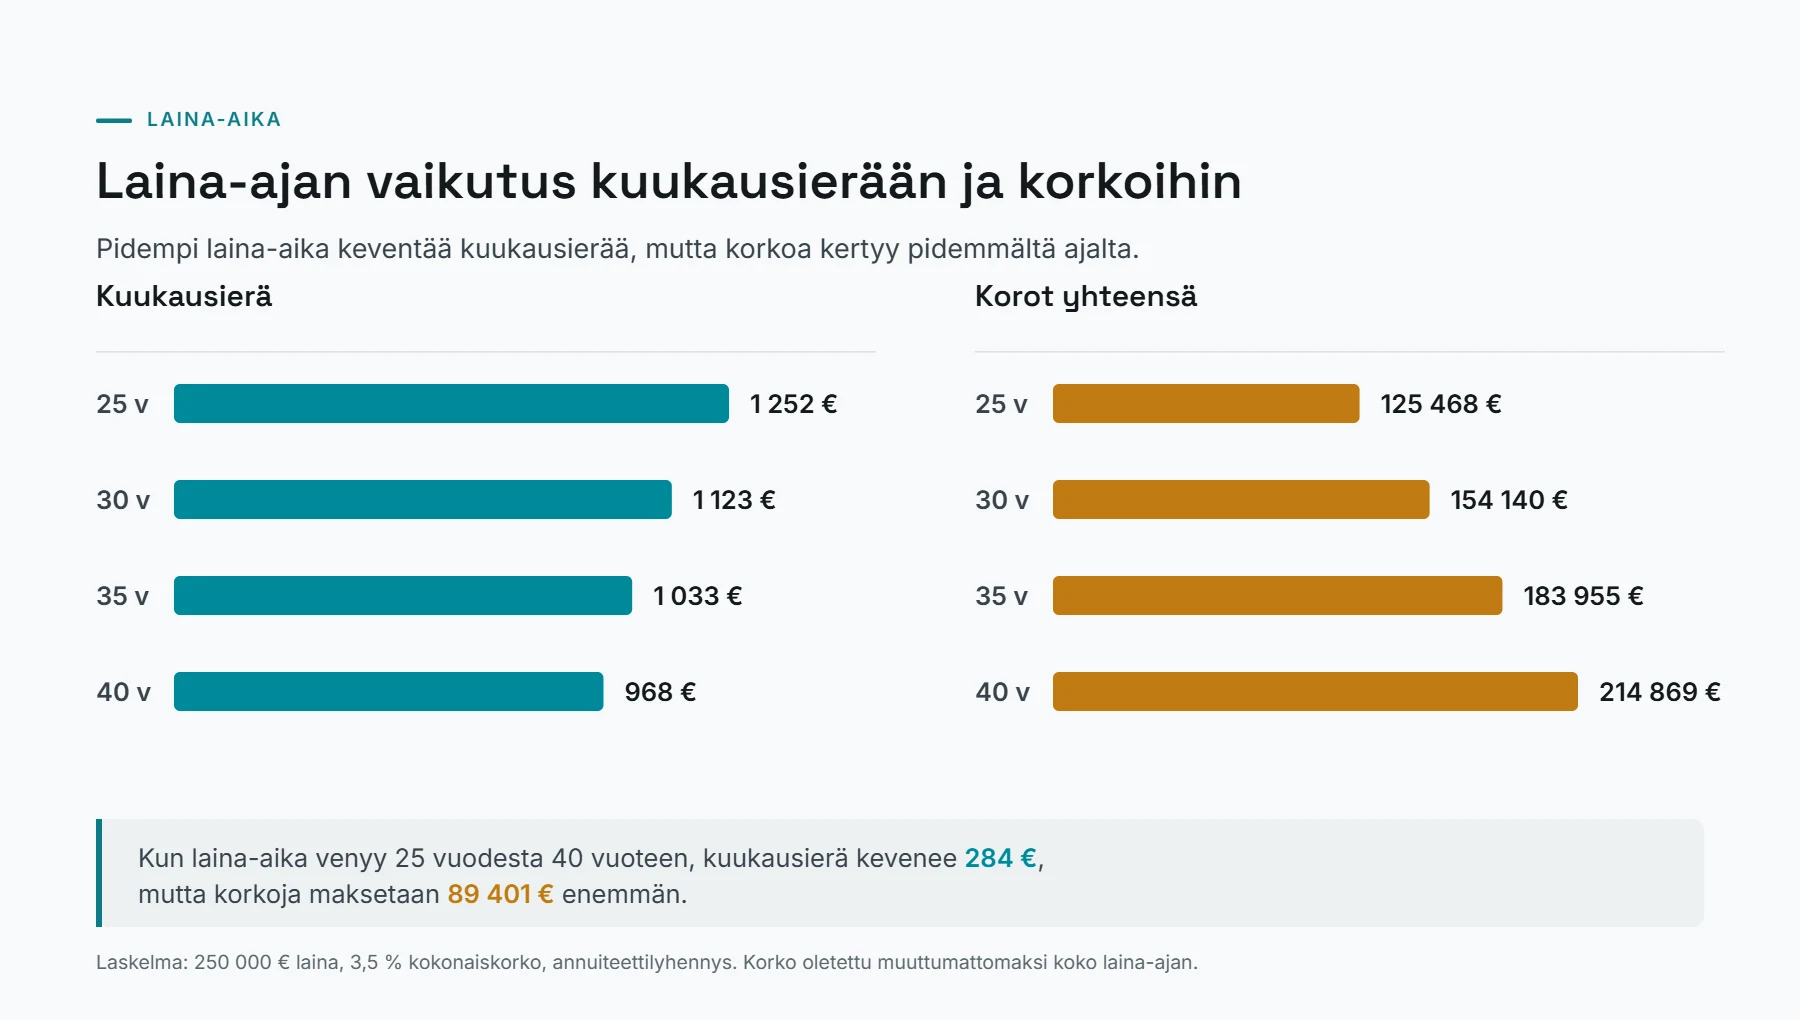
Myös laina-aika vaikuttaa merkittävästi laskelmaan. Pidempi laina-aika voi pienentää kuukausittaista maksuerää, mutta samalla laina maksetaan takaisin pidemmän ajan kuluessa ja korkokuluja voi kertyä enemmän.
Realistiset lähtötiedot ovat tärkeitä erityisesti kuukausibudjetin arvioinnissa. Jos laskuriin syötetään liian optimistiset tulot tai jätetään huomioimatta muut talouden kulut, tulos voi antaa liian myönteisen kuvan lainan sopivuudesta.
Miten laskuri arvioi kuukausierän?
Asuntolainan kuukausierä muodostuu yleensä useasta tekijästä:
- lainapääomasta
- lainan korosta
- laina-ajasta
- valitusta lyhennystavasta
Lainapääoma vaikuttaa suoraan siihen, kuinka suuri takaisinmaksettava summa on. Mitä suurempi laina, sitä suurempi kuukausierä yleensä on. Myös korkotaso vaikuttaa siihen, kuinka paljon lainasta maksetaan korkokuluja laina-aikana.
Laina-aika puolestaan muuttaa kuukausierän ja kokonaiskustannusten välistä suhdetta. Sama lainamäärä voi näyttää erilaiselta riippuen siitä, maksetaanko laina takaisin esimerkiksi 20 vai 30 vuoden aikana.
Esimerkiksi 200 000 euron asuntolaina voi olla kuukausierältään pienempi pidemmällä laina-ajalla kuin lyhyemmällä laina-ajalla. Lyhyemmässä laina-ajassa kuukausittainen maksuerä voi olla suurempi, mutta laina voi tulla kokonaisuudessaan edullisemmaksi, koska korkoa maksetaan lyhyemmän ajan.
Siksi pelkkä kuukausierä ei aina kerro koko kuvaa. Laskelmaa kannattaa tarkastella yhdessä lainan kokonaiskustannusten, oman taloustilanteen ja tulevien elämäntilanteiden kanssa.
Mitä Danske Bank asuntolainalaskurin tulos kertoo?
Arvio lainamäärästä ja maksukyvystä
Danske Bank asuntolainalaskurin antama tulos auttaa hahmottamaan, millainen lainamäärä voisi olla omaan talouteen nähden mahdollinen. Laskettu summa ei kuitenkaan tarkoita automaattisesti sitä, että juuri kyseinen lainamäärä olisi sopiva tai että pankki myöntäisi sen sellaisenaan.
Lainamäärän arvioinnissa tärkeää on kokonaisuus. Pankki tarkastelee esimerkiksi:
- tuloja ja niiden jatkuvuutta
- säännöllisiä menoja
- muita lainoja ja velvoitteita
- säästöjä ja omarahoitusosuutta
- vakuuksia
- koko talouden tilannetta
Suurin mahdollinen lainamäärä ei aina ole paras vaihtoehto. Asuntolainan pitäisi sopia myös arkeen pitkällä aikavälillä, jolloin rahaa jää asumisen lisäksi muihin menoihin, säästämiseen ja yllättäviin tilanteisiin.
Laskurin hyöty on siinä, että sen avulla voi tehdä ensimmäisiä arvioita ennen pankkikeskustelua. Se auttaa valmistautumaan paremmin ja ymm
Danske Bank asuntolainalaskurin yleisimmät käyttövirheet
Tarkastellaan vain maksimilainaa
Yksi yleinen virhe asuntolainalaskuria käytettäessä on keskittyä vain siihen, kuinka suuren lainan voisi teoriassa saada. Suurin mahdollinen lainamäärä ei kuitenkaan aina tarkoita sopivinta ratkaisua omaan elämäntilanteeseen.
Asuntolainan pitäisi sopia myös arjen muihin menoihin. Kuukausibudjetissa kannattaa huomioida esimerkiksi:
- asumisen muut kustannukset
- säästämisen mahdollisuus
- tulevat hankinnat
- mahdolliset muutokset tuloissa tai elämäntilanteessa
Pienempi lainamäärä voi joissain tilanteissa antaa enemmän taloudellista joustavuutta. Siksi Danske Bank asuntolainalaskurin tulosta kannattaa tarkastella oman maksukyvyn näkökulmasta, ei pelkästään suurimman mahdollisen lainasumman perusteella.
Unohdetaan muut asumisen kustannukset
Pelkkä asuntolainan kuukausierä ei kerro asumisen todellista hintaa. Uuden kodin kustannuksiin kuuluu usein paljon muutakin kuin lainan takaisinmaksu.
Asuntolaskelmassa kannattaa huomioida esimerkiksi:
- vastike: erityisesti asunto-osakkeissa kuukausittainen yhtiövastike voi olla merkittävä meno
- sähkö ja energia: kulutus riippuu muun muassa asunnon koosta ja lämmitysmuodosta
- vakuutukset: kotivakuutus on osa asumisen jatkuvia kuluja
- remontit ja ylläpito: asuntoon voi tulla korjaus- ja huoltokuluja ajan mittaan
- muut asumiseen liittyvät kulut: esimerkiksi tonttimaksut tai palvelumaksut tilanteen mukaan
Kun kaikki asumisen kustannukset otetaan mukaan, saa realistisemman kuvan siitä, millainen lainan kuukausierä sopii omaan talouteen.
Ei testata korkojen muutoksia
Asuntolainaa suunniteltaessa kannattaa tarkastella myös erilaisia korkotilanteita. Nykyinen korkotaso ei välttämättä pysy samana koko laina-ajan aikana.
Korkojen nousua voi arvioida esimerkiksi kokeilemalla laskelmassa:
- hieman korkeampaa korkotasoa
- erilaista kuukausierää
- pidemmän laina-ajan vaikutusta kustannuksiin
Pitkä asuntolaina kestää usein vuosikymmeniä, joten korkomuutoksiin varautuminen auttaa arvioimaan omaa taloudellista puskuria. Laskelman tarkoitus ei ole ennustaa tulevaisuutta, vaan auttaa ymmärtämään, miten eri tilanteet voisivat vaikuttaa omaan talouteen.
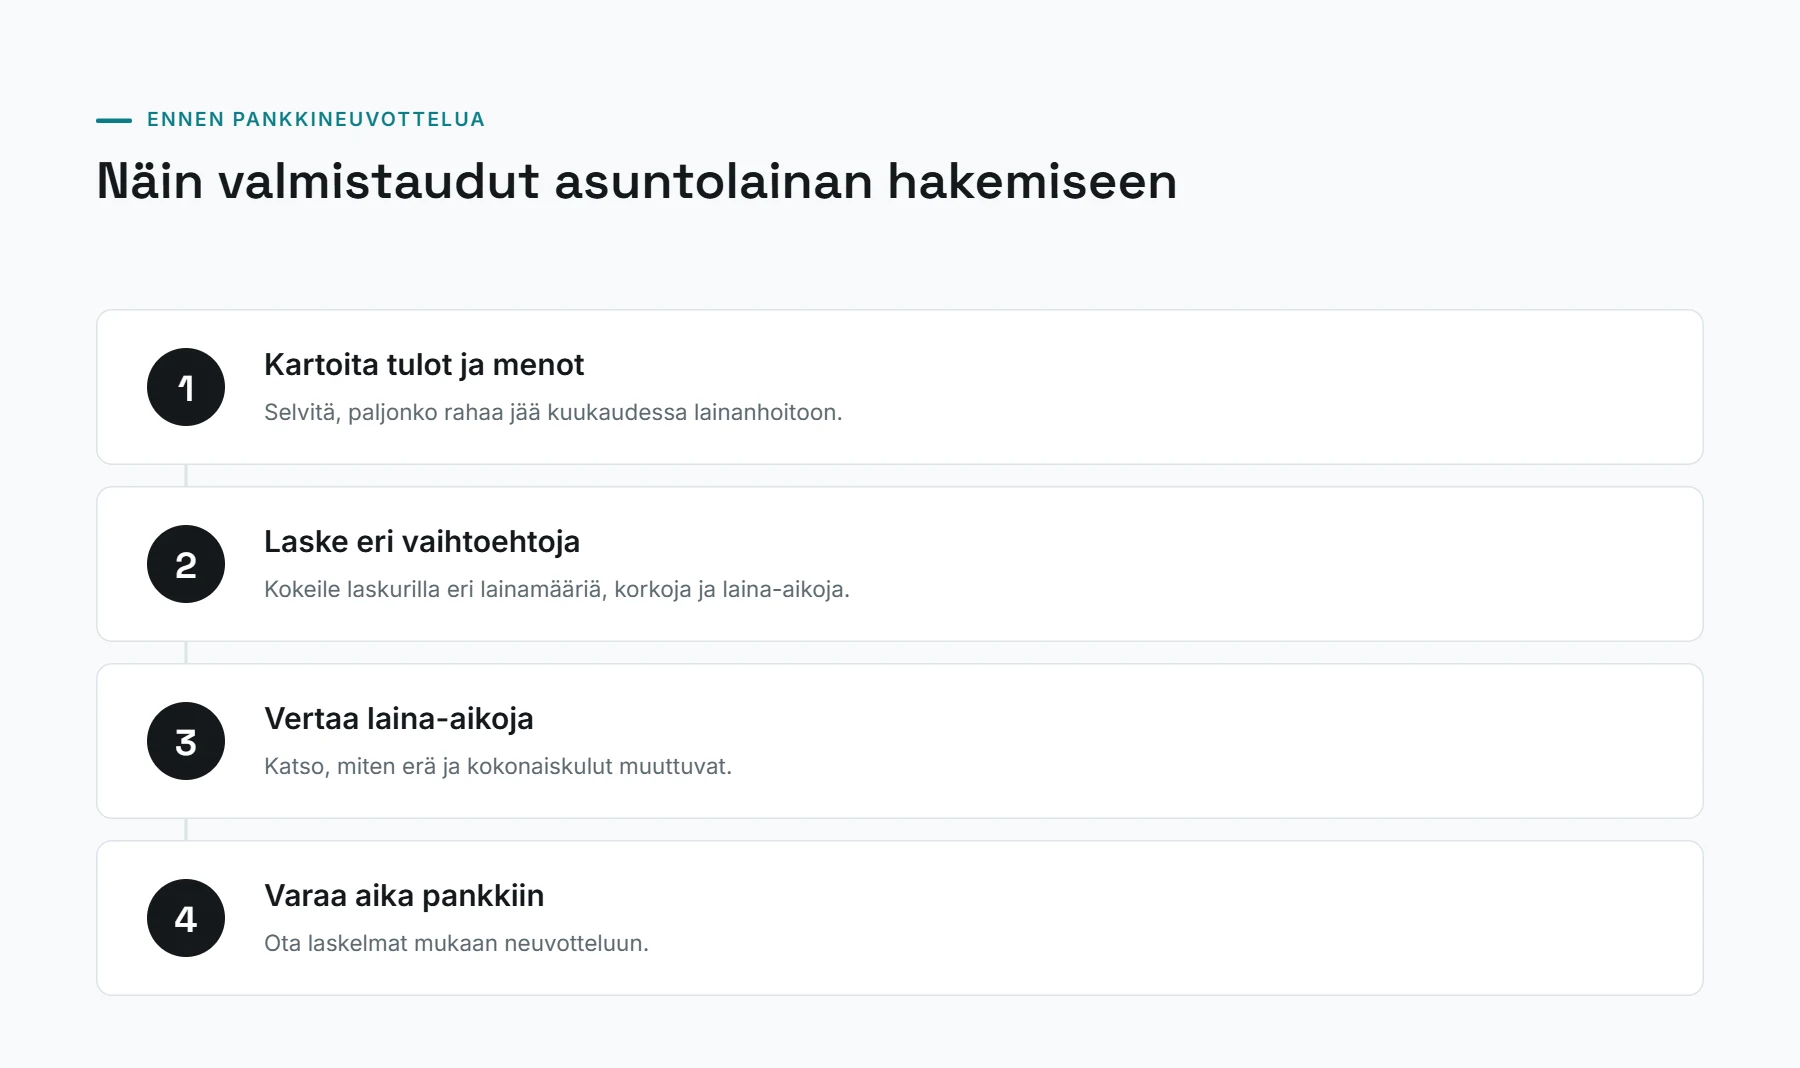
Näin hyödynnät Danske Bank asuntolainalaskuria ennen lainahakemusta
Asuntolainalaskurista saa eniten hyötyä, kun sitä käyttää suunnittelun työkaluna ennen pankkikeskustelua. Pelkän yhden laskelman sijaan kannattaa kokeilla useita vaihtoehtoja ja verrata niiden vaikutuksia omaan talouteen.
1. Arvioi tarvittava lainamäärä
Aloita selvittämällä, millaiseen asuntoon olet suunnittelemassa ostoa ja kuinka paljon rahoitusta tarvitset. Jos ostat ensimmäistä asuntoasi, tutustu myös ASP asuntolainalaskuriin, joka keskittyy ASP-säästämiseen.
Huomioi:
- asunnon hinta
- käytettävissä olevat säästöt
- mahdollinen omarahoitusosuus
- tarvittava lainamäärä
Mitä tarkempi arvio lähtötilanteesta on, sitä paremmin laskelma auttaa oman tilanteen hahmottamisessa.
2. Syötä realistiset tiedot
Laskurin tulos riippuu annetuista tiedoista. Siksi arvioinnissa kannattaa käyttää mahdollisimman todellisia lukuja.
Huomioi esimerkiksi:
- nettotulot
- kuukausittaiset menot
- muut lainat
- arjen jatkuvat kulut
Liian optimistiset arviot voivat antaa liian positiivisen kuvan siitä, kuinka suuri laina olisi käytännössä helppo hoitaa.
3. Vertaa eri laina-aikoja
Laina-aika vaikuttaa merkittävästi sekä kuukausierään että kokonaiskustannuksiin.
Kokeile esimerkiksi:
- lyhyempää laina-aikaa
- pidempää laina-aikaa
Lyhyempi laina-aika voi tarkoittaa suurempaa kuukausierää, mutta laina maksetaan nopeammin takaisin. Pidempi laina-aika voi pienentää kuukausittaista maksua, mutta samalla korkokuluja voi kertyä pidemmältä ajalta.
4. Testaa korkomuutoksia
Pelkkä nykyiseen korkoon perustuva laskelma ei aina riitä pitkän laina-ajan suunnittelussa. Euribor-korkojen toteutunutta kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
Voit arvioida eri tilanteita esimerkiksi pohtimalla:
- miten korkeampi korkotaso vaikuttaisi kuukausierään
- kuinka paljon taloudellista puskuria olisi hyvä olla
- pysyisikö laina hallittavana muuttuvassa tilanteessa
Näin saat paremman käsityksen lainan mahdollisista vaikutuksista omaan talouteen.
5. Vertaa laskelmaa omaan budjettiin
Kun laskuri antaa arvion kuukausierästä, vertaa sitä omaan arkeen.
Tarkista esimerkiksi:
- jääkö rahaa muihin asumiskuluihin
- pystytkö edelleen säästämään
- sopiiko lainanhoito yhteen muiden taloudellisten tavoitteiden kanssa
Hyvä lainasuunnitelma huomioi nykyisen tilanteen lisäksi myös tulevia muutoksia.
6. Valmistaudu pankkikeskusteluun
Laskelman avulla pankkikeskusteluun on helpompi valmistautua. Voit pohtia etukäteen, mitä haluat selvittää ja mitä vaihtoehtoja haluat vertailla.
Hyviä kysymyksiä pankille voivat olla esimerkiksi:
- Millainen laina-aika sopisi omaan tilanteeseeni?
- Miten korkotason muutokset vaikuttaisivat lainaan?
- Mitä kustannuksia lainan lisäksi kannattaa huomioida?
- Millaisia lyhennystapoja on mahdollista käyttää?
Laskuri toimii lähtökohtana keskustelulle, jossa lopulliset lainaehdot arvioidaan henkilökohtaisesti.
Danske Bank asuntolainalaskurin tärkeimmät asiat lyhyesti
- Auttaa arvioimaan tarvittavaa lainamäärää ennen lainahakemusta
- Näyttää, miten laina-aika ja korkotaso voivat vaikuttaa kuukausierään
- Helpottaa eri lainavaihtoehtojen vertailua
- Auttaa valmistautumaan asuntolainaneuvotteluun
- Ei korvaa pankin tekemää henkilökohtaista lainapäätöstä
Johtopäätös
Danske Bank asuntolainalaskuri auttaa muodostamaan realistisen kuvan siitä, millainen asuntolaina voisi sopia omaan talouteen. Sen avulla voi arvioida lainamäärää, kuukausierää, laina-ajan vaikutusta sekä koron merkitystä ennen varsinaista lainaneuvottelua. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Laskurin tulosta kannattaa kuitenkin tarkastella osana laajempaa kokonaisuutta. Pelkkä mahdollinen lainamäärä ei kerro vielä, millainen ratkaisu toimii arjessa pitkällä aikavälillä. Myös muut asumiskulut, säästöt, taloudellinen puskuri ja korkojen muutokset vaikuttavat siihen, kuinka hyvin laina sopii omaan tilanteeseen.
Kun laskelmaa käyttää eri vaihtoehtojen vertailuun ja realistisilla lähtötiedoilla, pankkikeskusteluun on helpompi valmistautua. Seuraava askel on tarkistaa oma budjetti ja verrata eri lainavaihtoehtojen vaikutuksia ennen lopullista päätöstä.
Usein kysytyt kysymykset
Onko Danske Bank asuntolainalaskurin tulos sama kuin pankin lainapäätös?
Ei ole. Asuntolainalaskuri antaa suuntaa-antavan arvion mahdollisesta lainasta ja kustannuksista. Lopullinen lainapäätös perustuu henkilökohtaiseen arvioon, jossa pankki huomioi esimerkiksi tulot, menot, muut velat, vakuudet ja muun taloudellisen tilanteen.
Mitä tietoja Danske Bank asuntolainalaskuri tarvitsee?
Laskelmaan vaikuttavat yleensä esimerkiksi asunnon hinta, lainamäärä, laina-aika, korko-oletus, säästöt ja omarahoitus. Tarkemmat lähtötiedot auttavat saamaan realistisemman arvion kuukausierästä ja lainan kustannuksista.
Miksi pidempi laina-aika pienentää kuukausierää?
Pidemmällä laina-ajalla lainan takaisinmaksu jakautuu useammalle kuukaudelle, jolloin yksittäinen maksuerä voi olla pienempi. Samalla lainaa maksetaan takaisin pidempään, mikä voi kasvattaa korkokulujen kokonaismäärää.
Kannattaako asuntolainalaskurissa kokeilla eri korkotasoja?
Kyllä. Eri korkotilanteiden testaaminen auttaa ymmärtämään, miten mahdollinen korkojen nousu voisi vaikuttaa kuukausierään ja oman talouden joustovaraan.
Sopiiiko Danske Bank asuntolainalaskuri ensiasunnon ostajalle?
Kyllä, laskuri voi auttaa ensiasunnon ostajaa arvioimaan asunnon hintatasoa, tarvittavaa lainamäärää ja omaa kuukausibudjettia ennen pankkikeskustelua. Se ei kuitenkaan korvaa henkilökohtaista lainaneuvottelua.