Riippumaton asuntolainalaskuri
Asuntolainalaskuri – laske laina, korko ja kuukausierä
Asuntolainalaskuri auttaa arvioimaan, kuinka suuren lainan oma talous voisi kestää ja millaiseksi asuntolainan kuukausierä muodostuisi. Sen avulla voit kokeilla eri lainasummia, laina-aikoja ja korkotasoja ennen kuin keskustelet pankin kanssa asuntolainasta.
- Maksuton, ei rekisteröitymistä
- Annuiteetti ja tasalyhennys
- Pankin 6 % stressitesti mukana
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
Hyvä laskelma ei kerro vain lainan määrää, vaan auttaa ymmärtämään myös koron, takaisinmaksuajan ja lyhennystavan vaikutuksen kokonaiskustannuksiin. Esimerkiksi pidempi laina-aika voi pienentää kuukausierää, mutta samalla lainasta maksettava kokonaismäärä voi kasvaa.
Tällä sivulla voit laskea asuntolainan kustannuksia ja tutustua siihen, mitkä tekijät vaikuttavat lainapäätökseen Suomessa. Saat selkeän kuvan siitä, mitä tietoja tarvitset laskuria varten, miten korkojen muutokset vaikuttavat lainaan ja mitä asioita kannattaa huomioida ennen asunnon ostamista.
| Valinta | Vaikutus kuukausierään | Huomioitavaa |
|---|---|---|
| Suurempi lainamäärä | Kuukausierä yleensä kasvaa | Myös korkokulut kasvavat laina-aikana |
| Pidempi laina-aika | Kuukausierä yleensä pienenee | Kokonaiskustannukset voivat kasvaa |
| Lyhyempi laina-aika | Kuukausierä yleensä kasvaa | Laina maksetaan nopeammin takaisin |
| Korkeampi korko | Kuukausierä ja korkokulut kasvavat | Korkojen muutoksiin kannattaa varautua |
| Suurempi omarahoitusosuus | Tarvittava lainamäärä pienenee | Voi pienentää lainan kustannuksia |
Laske asuntolainan määrä ja kuukausikustannukset helposti
Asuntolainalaskurin avulla voit arvioida nopeasti, millainen asuntolaina sopisi omaan talouteesi ja kuinka suureksi lainan kuukausierä voisi muodostua. Laskuri auttaa hahmottamaan ennen pankkineuvottelua, kuinka paljon lainaa tarvitset, millainen takaisinmaksuaika voisi olla ja miten korko vaikuttaa lainan kustannuksiin.
Voit kokeilla eri vaihtoehtoja muuttamalla esimerkiksi:
- lainan määrää
- laina-aikaa
- korkoprosenttia
- tuloja
- säästöjen tai omarahoituksen määrää
- lainan lyhennystapaa
Laskurin tuloksena saat arvion esimerkiksi:
- asuntolainan kuukausierästä
- korkokuluista
- lainan kokonaiskustannuksista
- siitä, miten eri valinnat vaikuttavat takaisinmaksuun
Laskurin antama tulos on arvio, eikä se ole pankin lainapäätös tai lupaus tietystä lainamäärästä. Lopulliseen asuntolainaan vaikuttavat aina henkilökohtainen taloustilanne, pankin arvio maksukyvystä sekä lainan ehdot.
Mitä asuntolainalaskuri laskee?
Asuntolainalaskuri kokoaa yhteen tärkeimmät tekijät, jotka vaikuttavat asunnon ostamisen rahoitukseen. Sen avulla voit tarkastella eri vaihtoehtoja ennen kuin päätät lainasummasta tai otat yhteyttä pankkiin.
Laskurin tarkoitus ei ole korvata pankin tekemää lainaarviota, vaan auttaa ymmärtämään oman tilanteen lähtökohdat ja vertailemaan erilaisia vaihtoehtoja.
Lainan määrä ja ostettavan asunnon hinta
Asuntolainalaskuri auttaa arvioimaan, kuinka suuri laina tarvitaan halutun asunnon ostamiseen. Lainan määrään vaikuttavat esimerkiksi asunnon hinta, käytettävissä olevat säästöt sekä mahdollinen muu rahoitus.
Jos sinulla on säästöjä käytettävissä, koko asunnon hintaa ei tarvitse yleensä rahoittaa lainalla. Omarahoitusosuus pienentää tarvittavaa lainamäärää ja voi vaikuttaa myös lainan kustannuksiin.
Esimerkiksi:
- 250 000 euron asunnon ostossa suurempi säästöosuus tarkoittaa pienempää lainatarvetta.
- Pienempi lainamäärä tarkoittaa yleensä myös pienempiä korkokuluja laina-aikana.
Laskelmassa kannattaa huomioida myös muut asunnon ostamiseen liittyvät kulut, kuten varainsiirtovero ja mahdolliset muut kaupantekoon liittyvät kustannukset.
Kuukausierä ja takaisinmaksuaika
Asuntolainan kuukausierään vaikuttavat erityisesti lainan määrä, korko ja laina-aika. Lyhyempi laina-aika tarkoittaa yleensä suurempaa kuukausierää, mutta laina maksetaan nopeammin takaisin ja korkokuluja kertyy vähemmän.
Pidempi laina-aika puolestaan pienentää kuukausittaista maksuerää, mutta kokonaiskustannukset voivat kasvaa, koska lainalle maksetaan korkoa pidemmän ajan.
Asuntolainalaskurilla voi vertailla esimerkiksi:
- miten 25 vuoden ja 35 vuoden laina-aika eroavat toisistaan
- miten suurempi kuukausierä vaikuttaa lainan kokonaiskustannuksiin
- millainen maksuerä sopii omaan kuukausibudjettiin
Valittu lyhennystapa vaikuttaa myös siihen, miten kuukausierä muodostuu laina-aikana.
Koron vaikutus lainan kustannuksiin
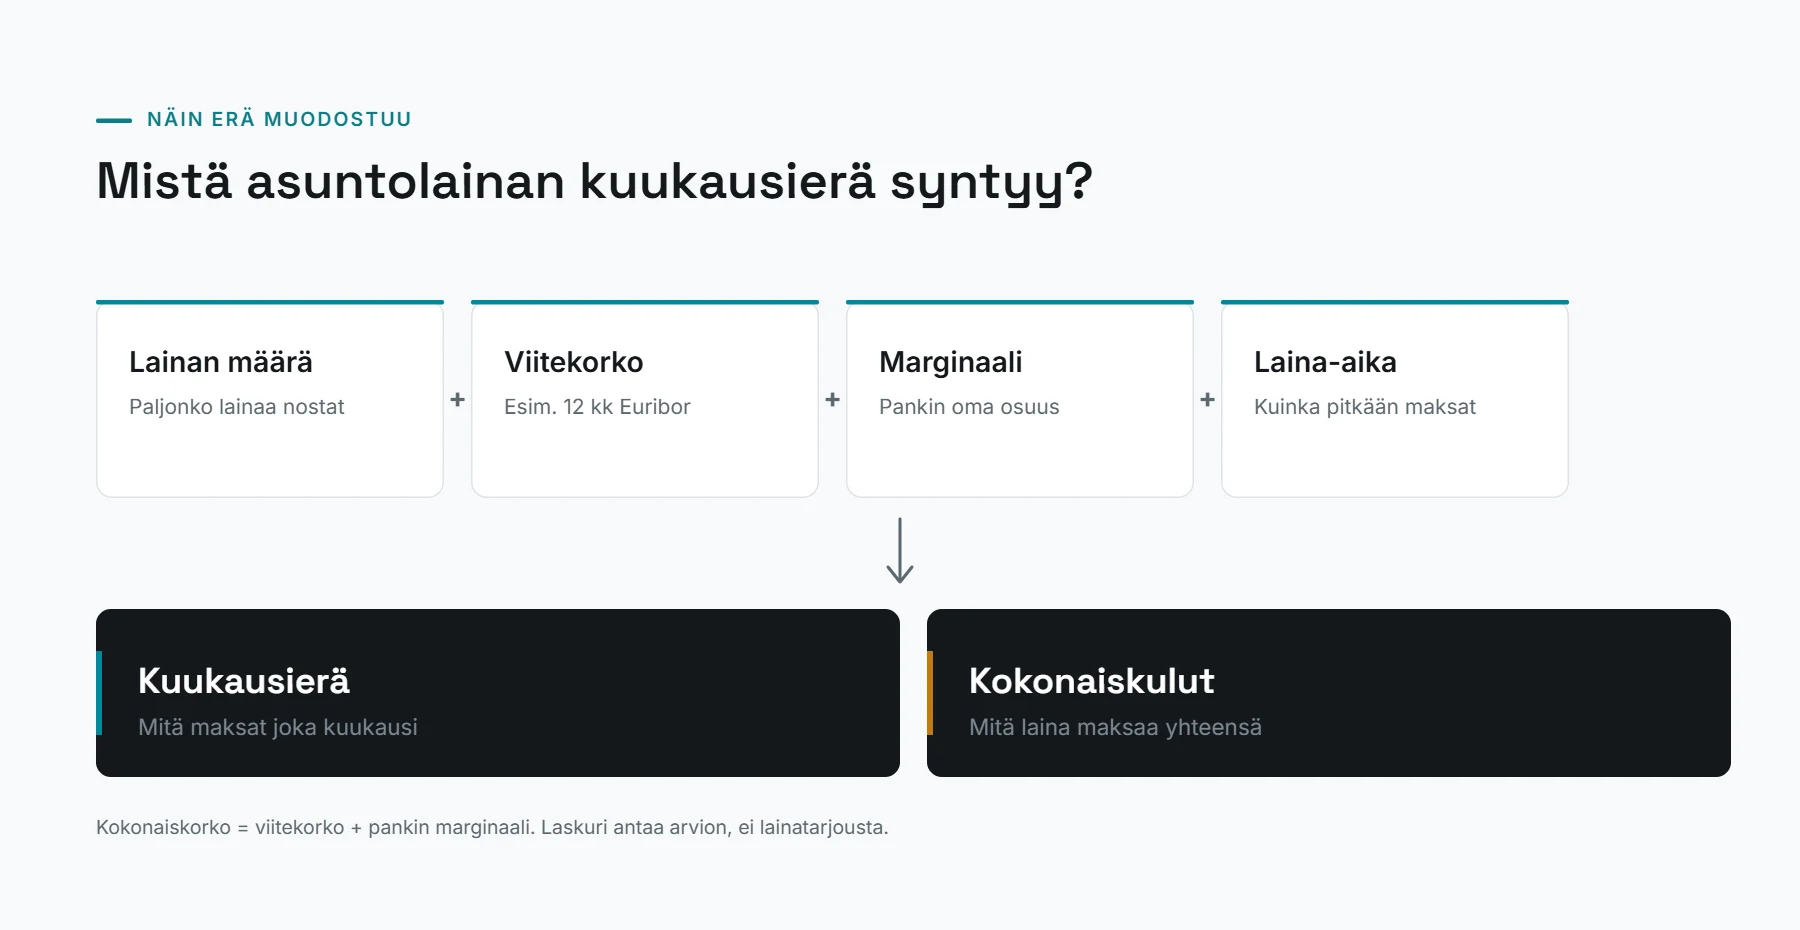
Korko on yksi tärkeimmistä tekijöistä asuntolainan hinnassa. Suomessa asuntolainan korko muodostuu yleensä viitekorosta ja pankin määrittämästä marginaalista.
Usein käytetty viitekorko on Euribor, jonka muutokset voivat vaikuttaa lainan kuukausierään korkosidonnaisuuden mukaan.
Asuntolainalaskurilla voi tarkastella esimerkiksi:
- miten korkeampi korko kasvattaa kuukausierää
- miten korkotason lasku vaikuttaa lainan kustannuksiin
- kuinka paljon korkoja maksetaan koko laina-aikana
Korkotason muutoksia kannattaa arvioida jo ennen lainan ottamista, jotta oma talous kestää myös tilanteen, jossa lainanhoitokulut kasvavat.
Näin käytät asuntolainalaskuria
- Syötä arvio asunnon hinnasta.
- Lisää omat säästöt tai muu oma rahoitus.
- Tarkista tarvittava lainamäärä.
- Valitse laina-aika ja korkoarvio.
- Vertaa eri vaihtoehtoja.
- Arvioi, sopiiko kuukausierä omaan talouteesi.
Laskurin tarkoitus on auttaa hahmottamaan vaihtoehtoja ennen asuntolainan hakemista. Saat sekä laskelman että selityksen siitä, mitä tulos tarkoittaa.
Esimerkki asuntolainan laskemisesta
Oletetaan seuraava tilanne: asunnon hinta on 200 000 €, omat säästöt 30 000 € ja tarvittava laina siis 170 000 €. Laina-aika on 25 vuotta, korko 3 % ja lyhennystapana annuiteetti.
Lähtötiedot
- Asunnon hinta
- 200 000 €
- Omat säästöt
- − 30 000 €
- Tarvittava laina
- 170 000 €
- Laina-aika / korko
- 25 v / 3 %
Tulos
806 €/kk
- Korot yhteensä
- n. 71 850 €
- Maksat yhteensä
- n. 241 850 €
- Sama laina 6 % korolla
- 1 095 €/kk
Näillä tiedoilla laskuri arvioi kuukausierän ja lainan kokonaiskustannukset. Muuttamalla laina-aikaa tai korkoa näet, miten eri vaihtoehdot vaikuttavat lopputulokseen.
Mitä tietoja tarvitset asuntolainalaskuria varten?
Jotta asuntolainalaskurin tulos olisi mahdollisimman hyödyllinen, siihen kannattaa syöttää mahdollisimman realistiset tiedot omasta taloudesta. Pieni muutos lähtötiedoissa voi vaikuttaa merkittävästi siihen, millainen laina vaikuttaa sopivalta.
Tulot ja menot
Tulot ovat yksi tärkeimmistä tekijöistä, kun arvioidaan sopivaa asuntolainan määrää. Asuntolainalaskuri tulot huomioivassa laskelmassa auttaa hahmottamaan, millainen kuukausierä voisi sopia omaan talouteen.
Huomioitavia tietoja ovat esimerkiksi:
- kuukausittaiset nettotulot
- muut lainat ja velat
- perheen koko
- säännölliset asumis- ja elinkustannukset
- muut jatkuvat menot
Pankit arvioivat lainanhakijan maksukykyä kokonaisuutena. Pelkkä hyvä tulotaso ei yksin ratkaise lainamäärää, vaan myös muut taloudelliset velvoitteet vaikuttavat arvioon.
Asuntolainalaskuri tulojen mukaan auttaa tekemään ensimmäisen arvion siitä, millainen lainataso voisi olla realistinen ennen tarkempaa lainaneuvottelua.
Säästöt, vakuudet ja omarahoitus
Säästöillä ja vakuuksilla on tärkeä rooli asuntolainan suunnittelussa. Mitä enemmän omaa rahaa on käytettävissä asunnon ostoon, sitä pienempi lainatarve yleensä muodostuu.
Asuntolainan suunnittelussa kannattaa huomioida:
- käytettävissä olevat säästöt
- asunnon vakuusarvo
- mahdolliset lisävakuudet
- omarahoitusosuus
Lainakatto ja pankkien vakuuskäytännöt vaikuttavat siihen, kuinka suuren osan asunnon hinnasta voi rahoittaa lainalla.
Ensiasunnon ostajalle säästöjen, vakuuksien ja mahdollisten tukien selvittäminen on erityisen tärkeää jo ennen asunnon etsinnän aloittamista.
Asumisen muut kulut kuukausierän lisäksi
Pelkkä lainan kuukausierä ei kerro kaikkia asumisen kustannuksia. Oman budjetin arvioinnissa kannattaa huomioida myös:
- yhtiövastike
- sähkö ja lämmityskulut
- vakuutukset
- remontit
- muut asumiseen liittyvät menot
Kuinka paljon asuntolainaa voin saada?
Asuntolainalaskuri auttaa arvioimaan, kuinka suuri lainamäärä voisi sopia omaan talouteesi, mutta todellinen lainapäätös tehdään aina pankin kokonaisarvion perusteella. Lainamäärään vaikuttavat erityisesti tulot, menot, säästöt, muut velat sekä se, kuinka hyvin kuukausittaiset lainanhoitokulut sopivat omaan arkeen.
Moni pohtii ennen asunnon ostamista kysymystä: paljonko saan asuntolainaa? Laskurin avulla voit tehdä ensimmäisen arvion ennen pankkikeskustelua ja vertailla erilaisia vaihtoehtoja esimerkiksi eri laina-ajoilla ja korkotasoilla.
Mihin pankit perustavat lainamäärän arvion?
Pankit arvioivat asuntolainan määrää tarkastelemalla koko taloudellista tilannettasi. Pelkkä kuukausitulojen määrä ei ratkaise lainasummaa, vaan tärkeää on se, kuinka paljon rahaa jää käytettäväksi kaikkien menojen ja lainanhoitokulujen jälkeen.
Lainamäärän arvioinnissa huomioidaan yleensä esimerkiksi:
- Tulot: säännölliset palkka- ja muut tulot vaikuttavat siihen, millainen kuukausittainen lainanhoitokyky sinulla on.
- Menot: asumiskulut, elämisen kustannukset ja muut jatkuvat menot vaikuttavat käytettävissä olevaan rahaan.
- Muut velat: esimerkiksi autolaina, opintolaina tai kulutusluotot voivat pienentää mahdollista asuntolainan määrää.
- Talouden koko tilanne: pankki arvioi myös säästöjä, vakuuksia, työsuhteen tilannetta ja muita lainaan liittyviä tekijöitä.
Asuntolainalaskuri tulot huomioivassa laskelmassa antaa suuntaa siitä, millainen lainataso voisi olla mahdollinen. Lopullinen arvio riippuu kuitenkin aina henkilökohtaisista tiedoista ja pankin tekemästä luottopäätöksestä.
Myös korkotason muutokset kannattaa huomioida jo lainaa suunnitellessa. Suurempi laina voi tuntua sopivalta nykyisillä koroilla, mutta kuukausierän nousu voi vaikuttaa talouteen myöhemmin.
Asuntolainalaskuri ensiasunnon ostajalle
Ensimmäisen oman kodin ostaminen sisältää usein enemmän arvioitavia asioita kuin myöhempi asuntokauppa. Ensiasunnon ostajalla ei välttämättä ole aiemman asunnon myynnistä saatavia varoja, joten säästöjen ja muun rahoituksen merkitys korostuu.
Asuntolainalaskuri ensiasuntoa varten auttaa hahmottamaan esimerkiksi:
- kuinka suuri osa asunnon hinnasta voidaan kattaa säästöillä
- paljonko lainaa tarvitaan
- millainen kuukausierä eri lainasummista muodostuu
- miten laina-aika vaikuttaa kokonaiskustannuksiin
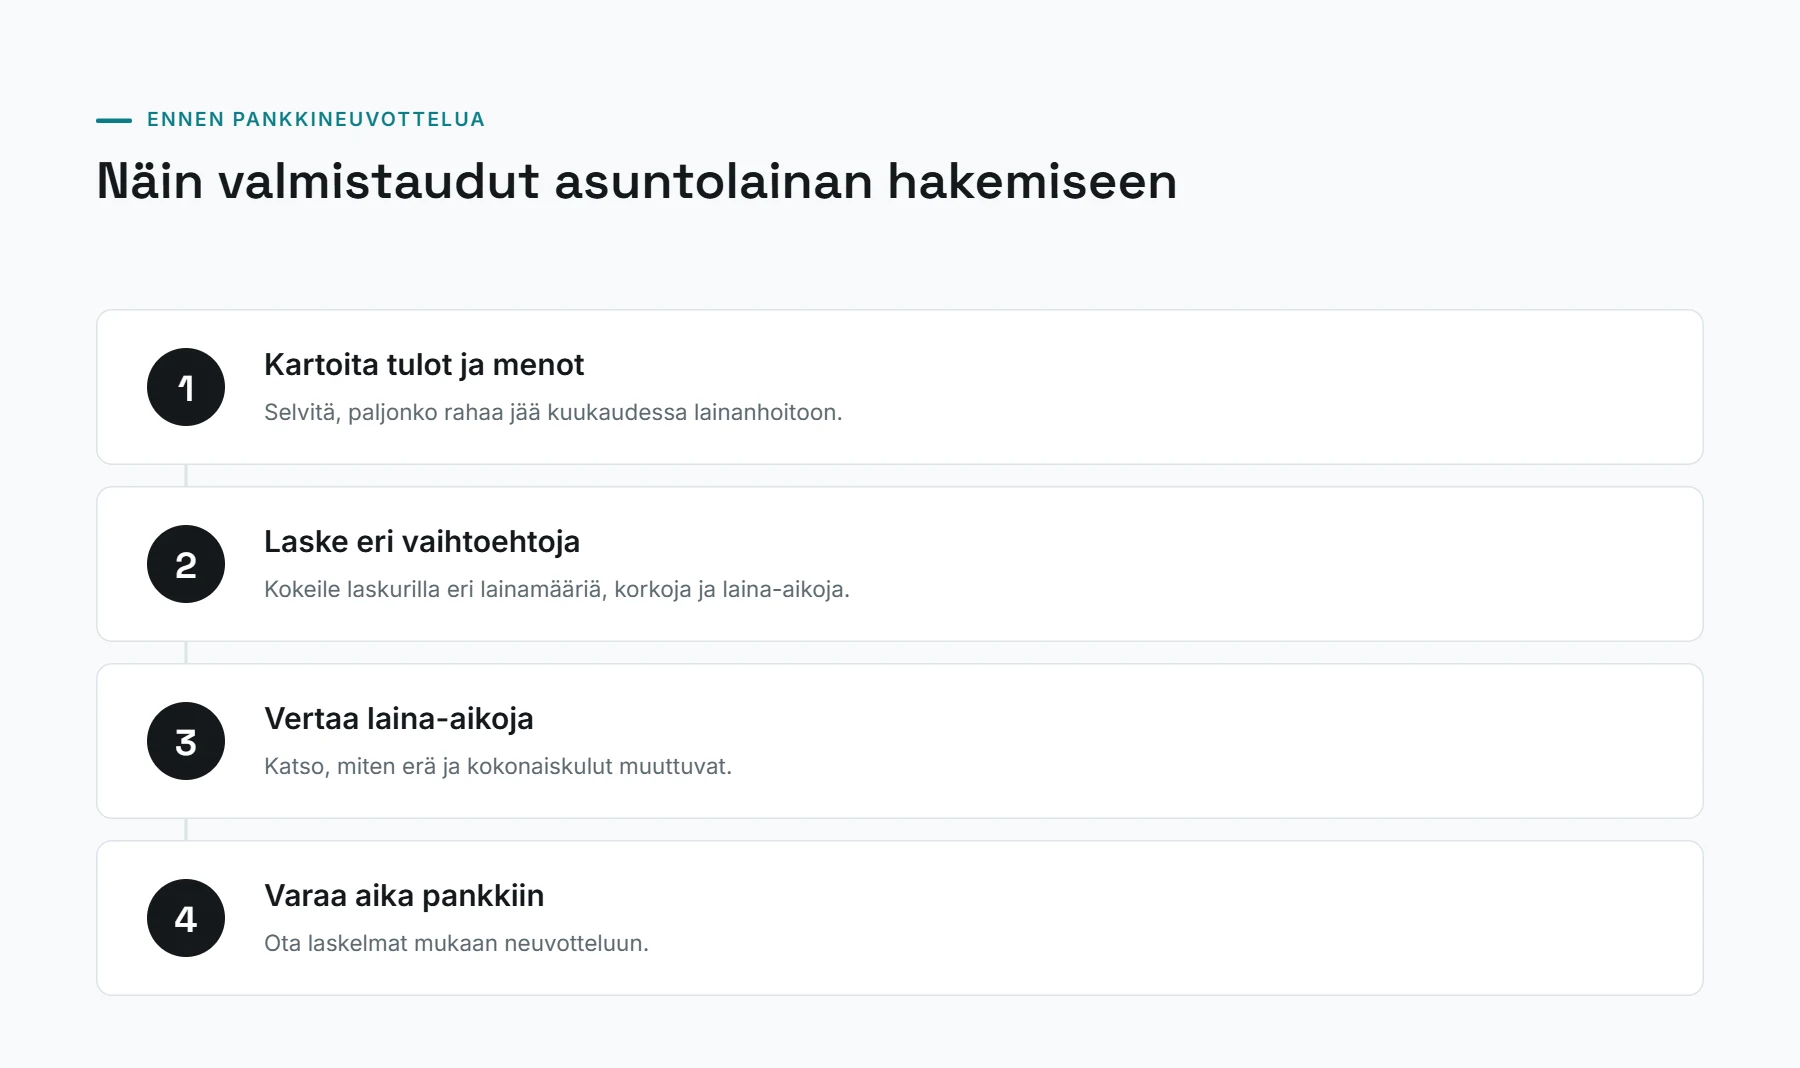
Ennen pankkikeskustelua kannattaa selvittää omat lähtötiedot mahdollisimman tarkasti:
- Laske yhteen säännölliset tulot ja menot.
- Selvitä käytettävissä olevat säästöt.
- Arvioi, kuinka suuren kuukausierän pystyt maksamaan ilman, että arjen talous muuttuu liian tiukaksi.
- Kokeile laskurilla eri laina-aikoja ja korkotasoja.
Hyvä valmistautuminen auttaa ymmärtämään omaa tilannetta ja tekee pankin kanssa käytävästä lainakeskustelusta selkeämmän.
Miten korko vaikuttaa asuntolainan hintaan?
Korko vaikuttaa merkittävästi siihen, kuinka paljon asuntolaina lopulta maksaa. Pienikin muutos korkotasossa voi näkyä kuukausierässä, erityisesti suurissa ja pitkäaikaisissa lainoissa.
Asuntolainalaskurilla voit kokeilla eri korkotasoja ja nähdä, miten korkomuutos vaikuttaa lainan kustannuksiin. Tämä auttaa arvioimaan, kuinka hyvin oma talous kestää mahdollisia muutoksia laina-aikana.
Viitekorko, Euribor ja lainan kokonaiskorko
Suomessa asuntolainan korko muodostuu yleensä viitekorosta ja pankin marginaalista.
- Viitekorko määrittää osan lainan korosta ja voi muuttua sovitun korkojakson mukaisesti.
- Euribor on yleinen asuntolainoissa käytetty viitekorko Suomessa. Sen kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
- Marginaali on pankin oma osa lainan korosta, joka sovitaan lainaneuvottelussa.
Esimerkiksi lainan kokonaiskorko voi muodostua seuraavasti:
Euribor + pankin marginaali = lainan kokonaiskorko
Kun viitekorko muuttuu, myös lainan korkokustannukset voivat muuttua. Tämän vuoksi asuntolainalaskurissa kannattaa tarkastella useampaa korkovaihtoehtoa eikä tehdä arviota vain yhdellä korkoprosentilla.
Laskurissa korko vaikuttaa erityisesti:
- kuukausierän suuruuteen
- maksettavien korkojen määrään
- lainan kokonaiskustannuksiin
Mitä tapahtuu, jos korko nousee?
Koronnousu voi kasvattaa asuntolainan kuukausierää tai lisätä lainasta maksettavia kokonaiskustannuksia. Vaikutuksen suuruus riippuu lainan määrästä, jäljellä olevasta laina-ajasta ja siitä, kuinka suuri osa lainan korosta muuttuu.
Esimerkiksi suuri laina pitkällä laina-ajalla reagoi korkomuutoksiin yleensä enemmän kuin pienempi laina. Siksi ennen lainan ottamista kannattaa testata erilaisia korkotasoja asuntolainalaskurilla.
Omaan talouteen on hyvä jättää riittävä puskuri esimerkiksi:
- yllättäviä menoja varten
- korkojen mahdollisia nousuja varten
- elämäntilanteen muutoksia varten
Korkojen muutoksia ei voi ennustaa varmasti koko laina-ajalle, mutta niiden vaikutuksia voi arvioida etukäteen.
Asuntolainan lyhennystavat vertailussa
Asuntolainan lyhennystapa vaikuttaa siihen, miten kuukausierä muodostuu ja miten lainan kustannukset jakautuvat koko laina-ajalle. Siksi lyhennystapaa kannattaa tarkastella samalla, kun arvioit sopivaa lainamäärää.
Yleisimmät vaihtoehdot Suomessa ovat annuiteettilaina, tasalyhennys ja tasaerä.
Annuiteettilaina
Annuiteettilainassa maksuerä sisältää sekä lainan lyhennyksen että koron. Maksuerän suuruuteen vaikuttavat lainan määrä, korkotaso ja laina-aika.
Annuiteetissa kuukausierä pysyy yleensä samankaltaisena, jos korko ei muutu. Koron muuttuessa maksuerä tai laina-aika voi kuitenkin muuttua lainasopimuksen ehtojen mukaan.
Asuntolainalaskuri annuiteetilla auttaa arvioimaan:
- kuinka suuri kuukausierä muodostuu valitulla laina-ajalla
- paljonko korkoja kertyy laina-aikana
- miten eri lainasummat vaikuttavat takaisinmaksuun
Annuiteettilaina on Suomessa hyvin yleinen vaihtoehto, koska se tekee kuukausittaisten maksujen suunnittelusta usein helpompaa.
Tasalyhennys
Tasalyhennyksessä lainan pääomaa lyhennetään joka kuukausi samalla summalla. Tämän lisäksi maksetaan korko jäljellä olevasta lainapääomasta.
Tasalyhennyksen erityispiirteitä:
- Alussa kuukausierät ovat yleensä suurempia.
- Maksuerä pienenee ajan kuluessa, koska korkoa maksetaan pienemmästä lainapääomasta.
- Lainan kokonaiskorkokulut voivat olla pienemmät kuin joissakin muissa lyhennystavoissa.
Asuntolainalaskuri tasalyhennyksellä auttaa vertaamaan, miten alkuvaiheen suurempi maksuerä vaikuttaa omaan talouteen.
Tasalyhennys voi sopia henkilölle, joka haluaa maksaa lainaa nopeammin pois ja jolla on riittävästi taloudellista joustoa suurempiin alkuvuosien maksuihin.
Tasaerä
Tasaerässä tavoitteena on pitää maksuerä samansuuruisena laina-aikana. Maksuerään sisältyy sekä korko että lainan lyhennys.
Tasaerän vaikutuksia:
- Kuukausibudjetointi voi olla helpompaa, koska maksuerä on ennalta määritelty.
- Koron muutokset voivat vaikuttaa siihen, kuinka pitkäksi laina-aika muodostuu.
- Jos korko nousee merkittävästi, laina-aika voi pidentyä lainaehtojen mukaan.
Lyhennystapaa valittaessa ei ole yhtä vaihtoehtoa, joka sopisi kaikille. Sopiva ratkaisu riippuu omasta taloudesta, tavoitteista ja siitä, kuinka paljon joustoa haluat kuukausittaiseen maksamiseen.
Kuinka laina-aika vaikuttaa kuukausierään?
Laina-aika on yksi tärkeimmistä tekijöistä, jotka vaikuttavat asuntolainan kuukausierään ja kokonaiskustannuksiin. Sama lainamäärä voi tuntua kuukausitasolla hyvin erilaiselta riippuen siitä, maksetaanko laina takaisin esimerkiksi 20, 30 vai 40 vuoden aikana.
Pidempi laina-aika pienentää yleensä kuukausittaista maksuerää, koska lainan takaisinmaksu jakautuu useammalle kuukaudelle. Samalla korkoa maksetaan kuitenkin pidemmän ajan, mikä voi kasvattaa lainan kokonaiskustannuksia.
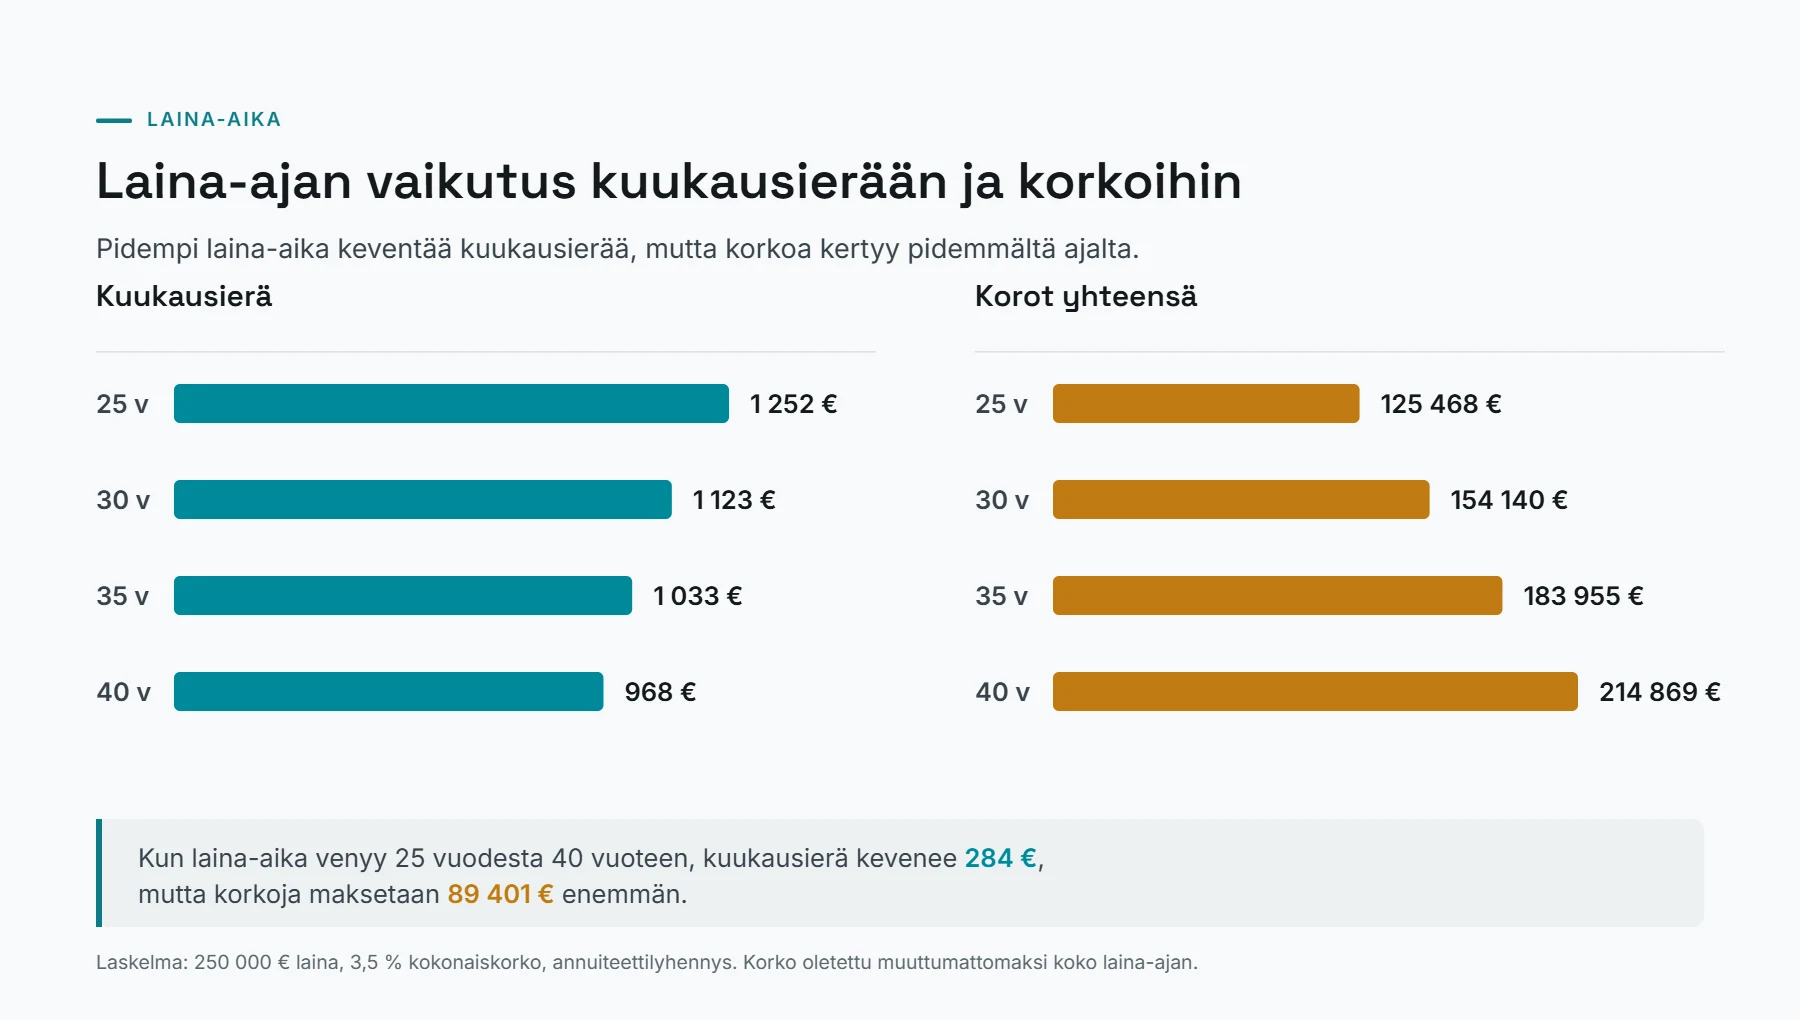
Asuntolainalaskurilla voit vertailla eri laina-aikoja ja nähdä, miten valinta vaikuttaa omaan talouteesi.
25, 30, 35 vai 40 vuoden asuntolaina?
Sopiva laina-aika riippuu omasta taloudellisesta tilanteesta, tavoitteista ja siitä, kuinka suuren kuukausierän haluat sitoutua maksamaan.
Lyhyempi laina-aika tarkoittaa yleensä:
- suurempaa kuukausierää
- nopeampaa lainan takaisinmaksua
- pienempiä kokonaiskorkoja
Pidempi laina-aika puolestaan tarkoittaa yleensä:
- pienempää kuukausittaista maksuerää
- enemmän joustoa arjen talouteen
- suurempia kokonaiskorkokuluja laina-ajan aikana
Esimerkiksi 40 vuoden asuntolaina voi tehdä kuukausierästä helpommin hallittavan, mutta samalla laina pysyy mukana pidempään. Siksi pidempää laina-aikaa kannattaa tarkastella myös sen kautta, kuinka paljon korkoja kertyy koko laina-ajalta.
Asuntolainalaskuri 35 vuotta tai asuntolainalaskuri 40 vuotta -hakujen taustalla on usein tarve verrata, miten pitkä takaisinmaksuaika vaikuttaa omaan maksukykyyn. Pelkkä pienempi kuukausierä ei aina tarkoita edullisempaa lainaa.
Laina-aikaa vertaillessa kannattaa huomioida esimerkiksi:
- Kuinka suuri kuukausierä sopii omaan budjettiin?
- Haluatko säilyttää enemmän joustoa säästämiseen tai muihin menoihin?
- Kuinka paljon olet valmis maksamaan korkoja koko laina-aikana?
- Muuttuuko taloudellinen tilanteesi todennäköisesti tulevaisuudessa?
Asuntolainalaskuri ja pankkien laskurit – mitä eroa niillä on?
Pankkien omat asuntolainalaskurit ja yleiset asuntolainalaskurit palvelevat usein samaa perustarvetta: auttaa arvioimaan lainan määrää, kuukausierää ja lainan kustannuksia ennen varsinaista lainahakemusta.
Eroja voi kuitenkin olla siinä, mitä tietoja laskuri käyttää ja mihin tarkoitukseen se on suunniteltu. Osa laskureista keskittyy ensisijaisesti kuukausierän laskemiseen, kun taas toiset arvioivat myös mahdollista lainamäärää tulojen ja muiden taloustietojen perusteella.
OP:n, Säästöpankin, Nordean ja muiden pankkien laskurit
Pankkien laskureissa voi olla erilaisia ominaisuuksia ja painotuksia. Esimerkiksi osa laskureista pyytää tietoja tuloista, säästöistä ja muista talouden menoista, kun taas osa keskittyy enemmän lainasumman, koron ja laina-ajan vaikutusten vertailuun.
Tunnettuja Suomessa käytettyjä pankkien asuntolainalaskureita ovat esimerkiksi:
- OP:n eli Osuuspankin asuntolainalaskuri
- Säästöpankin asuntolainalaskuri
- Nordean asuntolainalaskuri
- Hypon asuntolainalaskuri
- muiden pankkien omat lainalaskurit
Hakutermit kuten osuuspankki asuntolainalaskuri, säästöpankki asuntolainalaskuri ja hypo asuntolainalaskuri liittyvät usein tilanteeseen, jossa käyttäjä haluaa vertailla pankkien tarjoamia työkaluja tai valmistautua lainaneuvotteluun.
Laskureiden tulokset voivat poiketa toisistaan, koska:
- laskureissa voidaan käyttää erilaisia oletuksia
- korko-oletukset voivat olla erilaisia
- huomioitavat taloustiedot voivat vaihdella
- pankkien omat lainaehtojen arviointitavat eivät ole täysin samoja
Siksi yhtä laskuria ei kannata pitää lopullisena vastauksena siihen, kuinka paljon lainaa voi saada. Eri laskelmien vertaaminen auttaa kuitenkin muodostamaan realistisemman kuvan omasta tilanteesta.
Mitä asuntolainalaskuri ei kerro?
Asuntolainalaskuri on hyödyllinen työkalu oman tilanteen arviointiin, mutta se ei voi huomioida kaikkia niitä asioita, jotka vaikuttavat lopulliseen lainapäätökseen.
Laskuri antaa arvion annettujen tietojen perusteella. Pankin tekemässä lainapäätöksessä tarkastellaan aina henkilökohtaista taloustilannetta ja lainan ehtoja kokonaisuutena.
Laskuri ei esimerkiksi kerro varmasti:
- myönnetäänkö laina juuri kyseisellä summalla
- mikä olisi henkilökohtainen lainamarginaalisi
- millaiset lainaehdot pankki tarjoaa
- miten pankki arvioi kaikki taloutesi erityispiirteet
Lopulliseen lainatarjoukseen vaikuttavat esimerkiksi tulot, menot, vakuudet, säästöt, muut velat sekä pankin tekemä luottopäätös.
Myös elämäntilanteen muutokset voivat vaikuttaa siihen, kuinka hyvin laina sopii omaan talouteen. Asunnon ostajan kannattaa huomioida esimerkiksi mahdolliset muutokset tuloissa, perhetilanteessa tai muissa säännöllisissä menoissa.
Lisäksi korkotaso voi muuttua laina-aikana. Vaikka laskurilla voi arvioida eri korkotilanteita, tulevaa korkokehitystä ei voi tietää varmasti etukäteen.
Siksi hyvä asuntolainalaskuri ei ole vain tapa selvittää lainasummaa, vaan apuväline oman talouden suunnitteluun ennen pitkäaikaista päätöstä.
Näin hyödynnät laskurin ennen asuntolainan hakemista
Asuntolainalaskurin suurin hyöty näkyy ennen varsinaista lainahakemusta. Sen avulla voit muodostaa realistisen kuvan siitä, millainen lainamäärä, kuukausierä ja laina-aika sopivat omaan talouteesi.
Laskuria kannattaa käyttää suunnittelutyökaluna, ei vain yhden lopullisen luvun löytämiseen. Kokeilemalla erilaisia vaihtoehtoja näet, miten pienetkin muutokset lainan ehdoissa voivat vaikuttaa kuukausittaiseen maksurasitukseen ja lainan kokonaiskustannuksiin.
Tee useita laskelmia eri tilanteilla
Yksi laskelma ei yleensä anna koko kuvaa omasta tilanteesta. Hyödyllisempää on vertailla useita vaihtoehtoja ja tarkastella, miten eri valinnat vaikuttavat lainaan.
Voit kokeilla esimerkiksi seuraavia tilanteita:
Suurempi käsiraha tai omarahoitusosuus
Jos käytät enemmän omia säästöjä asunnon hankintaan, tarvittava lainamäärä pienenee. Tämä voi vaikuttaa sekä kuukausierään että lainasta maksettaviin korkokuluihin.
Esimerkiksi pienempi lainapääoma voi tarkoittaa:
- pienempää kuukausittaista maksuerää
- vähemmän maksettavaa korkoa laina-aikana
- pienempää kokonaisvelkaa
Pidempi laina-aika
Pidempi laina-aika voi pienentää kuukausierää ja tehdä lainasta helpommin hallittavan arjen muiden menojen rinnalla. Samalla kannattaa huomioida, että korkoa maksetaan pidemmän ajan.
Vertaa esimerkiksi:
- 25 vuoden laina-aikaa
- 30 vuoden laina-aikaa
- 35 tai 40 vuoden laina-aikaa
Näin näet, kuinka paljon kuukausierä muuttuu ja miten laina-ajan pidentäminen vaikuttaa kokonaiskustannuksiin.
Muuttuva korkotaso
Korkotason muutoksia kannattaa testata jo ennen lainan hakemista. Kokeile laskurilla esimerkiksi tilannetta, jossa korko on nykyistä korkeampi.
Tämä auttaa arvioimaan:
- kestääkö oma talous suuremman kuukausierän
- kuinka suuri taloudellinen puskuri olisi hyvä olla
- millainen lainamäärä tuntuu turvalliselta myös muuttuvassa korkoympäristössä
Ota laskelman tulokset mukaan pankkikeskusteluun
Asuntolainalaskurin tulokset voivat auttaa valmistautumaan pankin kanssa käytävään keskusteluun. Kun tiedät etukäteen, millaisia vaihtoehtoja olet vertaillut, sinun on helpompi kysyä oikeita kysymyksiä ja arvioida eri lainatarjouksia.
Pankkikeskustelussa kannattaa selvittää esimerkiksi:
- Kuinka suuri lainamäärä olisi realistinen omassa tilanteessani?
- Millainen laina-aika sopisi parhaiten tavoitteisiini?
- Miten korko ja marginaali vaikuttavat lainan kokonaiskustannuksiin?
- Mitä eroa eri lyhennystavoilla on omassa tilanteessani?
- Millaisia kuluja lainaan liittyy koron lisäksi?
Lainatarjouksia vertaillessa huomio kannattaa kiinnittää kokonaisuuteen, ei vain yhteen prosenttilukuun. Koron lisäksi merkitystä voivat olla esimerkiksi lainan muut kulut, joustavuus ja ehdot erilaisissa elämäntilanteissa.
Hyvin valmisteltu laskelma auttaa myös ymmärtämään, onko suunniteltu asuntokauppa oman talouden kannalta realistinen.
Asuntolainalaskurin tärkeimmät hyödyt lyhyesti
Asuntolainalaskuri auttaa hahmottamaan omaa taloudellista tilannetta ennen suuren lainapäätöksen tekemistä.
Sen tärkeimmät hyödyt ovat:
- Selvittää realistisen lainamäärän: auttaa arvioimaan, millainen asuntolaina voisi sopia omaan tilanteeseen.
- Arvioi kuukausierän: näyttää, miten lainasumma, korko ja laina-aika vaikuttavat kuukausittaisiin menoihin.
- Auttaa vertailemaan vaihtoehtoja: voit kokeilla eri laina-aikoja, korkotasoja ja lyhennystapoja.
- Helpottaa valmistautumista asunnon ostoon: saat paremman käsityksen omista mahdollisuuksistasi ennen pankkineuvottelua.
Yhteenveto
Asuntolainalaskuri on hyödyllinen työkalu, kun haluat arvioida oman tilanteesi ennen asunnon ostamista tai lainaneuvottelua. Sen avulla voit vertailla eri lainamääriä, laina-aikoja, korkotasoja ja lyhennystapoja sekä nähdä, miten ne vaikuttavat kuukausierään ja lainan kokonaiskustannuksiin.
Laskurin tulosta kannattaa käyttää suunnittelun tukena, ei lopullisena lainapäätöksenä. Pankki arvioi aina erikseen lainan määrän, ehdot ja maksukyvyn kokonaisuutena.
Hyvä lähtökohta on kokeilla useita vaihtoehtoja ja miettiä, millainen kuukausierä sopii omaan arkeen myös muuttuvissa tilanteissa. Kun ymmärrät jo etukäteen koron, laina-ajan ja lyhennystavan vaikutukset, pankkikeskusteluun on helpompi valmistautua.
Usein kysytyt kysymykset asuntolainalaskurista
Kuinka paljon asuntolainaa voin saada?
Mahdollinen lainamäärä riippuu muun muassa tuloista, menoista, muista veloista, säästöistä ja vakuuksista. Asuntolainalaskuri antaa arvion, mutta pankki tekee lopullisen lainapäätöksen henkilökohtaisten tietojen perusteella.
Onko asuntolainalaskurin tulos sama kuin pankin lainatarjous?
Ei. Laskurin tulos on arvio, jonka avulla voit suunnitella omaa talouttasi. Pankin lainatarjous perustuu tarkempaan arvioon maksukyvystäsi ja lainan ehdoista.
Vaikuttaako laina-aika siihen, paljonko maksan lainasta yhteensä?
Kyllä. Pidempi laina-aika pienentää usein kuukausierää, mutta samalla korkoa maksetaan pidemmän ajan. Siksi myös kokonaiskustannukset voivat olla suuremmat.
Miksi eri asuntolainalaskurit voivat antaa erilaisia tuloksia?
Erot voivat johtua esimerkiksi erilaisista korko-oletuksista, laskentatavoista tai siitä, mitä tietoja laskuri ottaa huomioon. Eri laskureita vertailemalla saa paremman kokonaiskuvan.
Kannattaako ensiasunnon ostajan käyttää asuntolainalaskuria?
Kyllä. Ensiasunnon ostajalle laskuri auttaa arvioimaan tarvittavaa lainamäärää, kuukausierää ja sitä, millainen asunto voisi sopia omaan talouteen ennen pankkineuvottelua.