Nordea asuntolainalaskuri auttaa arvioimaan, millainen lainamäärä ja kuukausierä voisi sopia omaan talouteesi ennen asuntolainan hakemista. Laskurin avulla voit tarkastella, miten lainan määrä, laina-aika ja korkotaso vaikuttavat asuntolainan kustannuksiin.
Moni käyttää Nordean asuntolainalaskuria ensimmäisenä vaiheena silloin, kun suunnittelee asunnon ostamista ja haluaa saada käsityksen omista mahdollisuuksistaan. Laskelman avulla voi vertailla eri vaihtoehtoja ennen pankkikeskustelua, mutta se ei korvaa pankin tekemää henkilökohtaista lainaarviota.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
Tässä oppaassa käydään läpi, miten Nordean asuntolainalaskuri toimii, mitä sen tulos tarkoittaa ja miten laskelmaa kannattaa hyödyntää ennen lainahakemusta. Lisäksi tarkastellaan koron, laina-ajan ja muiden tekijöiden vaikutusta siihen, millaiseksi asuntolainan kokonaiskustannukset voivat muodostua.
| Tekijä | Vaikutus asuntolainaan |
|---|---|
| Lainan määrä | Suurempi lainamäärä kasvattaa yleensä kuukausierää ja kokonaiskustannuksia |
| Laina-aika | Pidempi laina-aika voi pienentää kuukausierää, mutta lisätä korkokuluja |
| Korkotaso | Vaikuttaa suoraan lainan korkokuluihin ja maksueriin |
| Lyhennystapa | Määrittää, miten lainan takaisinmaksu jakautuu laina-ajalle |
| Säästöt ja omarahoitus | Pienentävät tarvittavan lainan määrää |
Nordea asuntolainalaskuri nopeasti käytettynä – mitä sillä voi selvittää?
Nordea asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan taloudelliseen tilanteeseen ja kuinka suureksi lainan kuukausittainen maksuerä voisi muodostua. Sitä käytetään usein ennen lainahakemusta, kun halutaan saada alustava käsitys mahdollisesta lainamäärästä ja asumisen kustannuksista.
Moni etsii nordean asuntolainalaskuria tilanteessa, jossa suunnittelee asunnon ostamista ja haluaa vertailla eri vaihtoehtoja ennen yhteydenottoa pankkiin. Laskurin avulla voi tarkastella esimerkiksi sitä, miten lainan määrä, laina-aika ja korkotaso vaikuttavat tuleviin kustannuksiin.
Nordea asuntolainalaskurilla voi arvioida esimerkiksi:
- kuinka suuren lainan määrä voisi olla omaan tilanteeseen nähden
- millainen kuukausierä lainasta muodostuisi
- miten laina-ajan muuttaminen vaikuttaa takaisinmaksuun
- miten korkotason muutokset voivat vaikuttaa lainan kustannuksiin
Laskurin avulla tehty arvio auttaa valmistautumaan paremmin pankkikeskusteluun. Sen avulla voi pohtia etukäteen, millainen lainamäärä tuntuisi sopivalta ja miten laina sopisi omaan kuukausibudjettiin.
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Lainan määrä | Vaikuttaa suoraan kuukausierän ja kokonaiskustannusten suuruuteen |
| Laina-aika | Pidempi laina-aika voi pienentää kuukausierää, mutta kasvattaa korkokuluja |
| Korko | Vaikuttaa lainan kuukausikustannuksiin ja kokonaispalautukseen |
| Lyhennystapa | Määrittää, miten lainaa maksetaan takaisin laina-aikana |
| Säästöt ja omarahoitus | Vaikuttavat tarvittavan lainan määrään |
On tärkeää huomioida, että laskurin tulos on aina arvio. Se ei ole lainatarjous tai lupaus tietystä lainamäärästä. Lopulliset lainaehdot määräytyvät pankin tekemän henkilökohtaisen arvion perusteella, jossa huomioidaan esimerkiksi tulot, menot, vakuudet ja muu taloudellinen tilanne.
Miten Nordean asuntolainalaskuri toimii?
Nordean asuntolainalaskuri toimii suunnittelun apuna ennen varsinaista lainahakemusta. Sen avulla käyttäjä voi kokeilla erilaisia vaihtoehtoja ja nähdä, miten pienetkin muutokset lainan ehdoissa voivat vaikuttaa kuukausittaiseen maksurasitukseen.
Laskurin hyödyllisyys perustuu siihen, että eri tilanteita voidaan vertailla ennen kuin tehdään pitkäaikaisia päätöksiä.
Mitä tietoja laskuriin tarvitaan?
Asuntolainalaskurin antamaan arvioon vaikuttavat erityisesti lainan perustiedot ja oma taloudellinen tilanne.
Tyypillisiä lähtötietoja ovat:
- Lainan määrä: kuinka paljon rahaa asuntoa varten tarvitaan.
- Asunnon hinta: auttaa hahmottamaan, kuinka suuri osa hankinnasta rahoitetaan lainalla.
- Säästöt ja omarahoitus: vaikuttavat tarvittavan lainan määrään.
- Laina-aika: määrittää, kuinka pitkälle ajalle takaisinmaksu jakautuu.
- Korko-oletus: vaikuttaa siihen, millaiseksi lainan kustannukset arvioidaan.
- Talouden perustiedot: esimerkiksi tulot ja muut taloudelliset sitoumukset silloin, kun niitä hyödynnetään laskennassa.
Realistiset lähtötiedot ovat tärkeässä roolissa. Jos esimerkiksi kuukausittaiset menot arvioidaan liian pieniksi tai tulot liian suuriksi, laskurin tulos ei anna yhtä hyvää kuvaa todellisesta maksukyvystä.
Erityisesti lainan määrään vaikuttavat:
- oma tulotaso
- muut velat ja kuukausittaiset sitoumukset
- säästöjen määrä
- vakuudet
- yleinen taloudellinen tilanne
Laskuria kannattaa käyttää eri vaihtoehtojen kokeilemiseen eikä vain yhden lainasumman tarkistamiseen. Esimerkiksi hieman pienempi lainamäärä tai pidempi laina-aika voi muuttaa kuukausittaista maksurasitusta merkittävästi.
Miten laskuri arvioi kuukausierän?
Nordea asuntolainalaskuri arvioi kuukausierää useiden tekijöiden perusteella. Tärkeimmät vaikuttavat tekijät ovat lainan pääoma, korko, laina-aika ja valittu lyhennystapa.
Kuukausierään vaikuttavat erityisesti:
- Lainan pääoma: suurempi lainamäärä kasvattaa yleensä kuukausittaista maksua.
- Korko: korkeampi korkotaso lisää lainasta maksettavia korkokuluja.
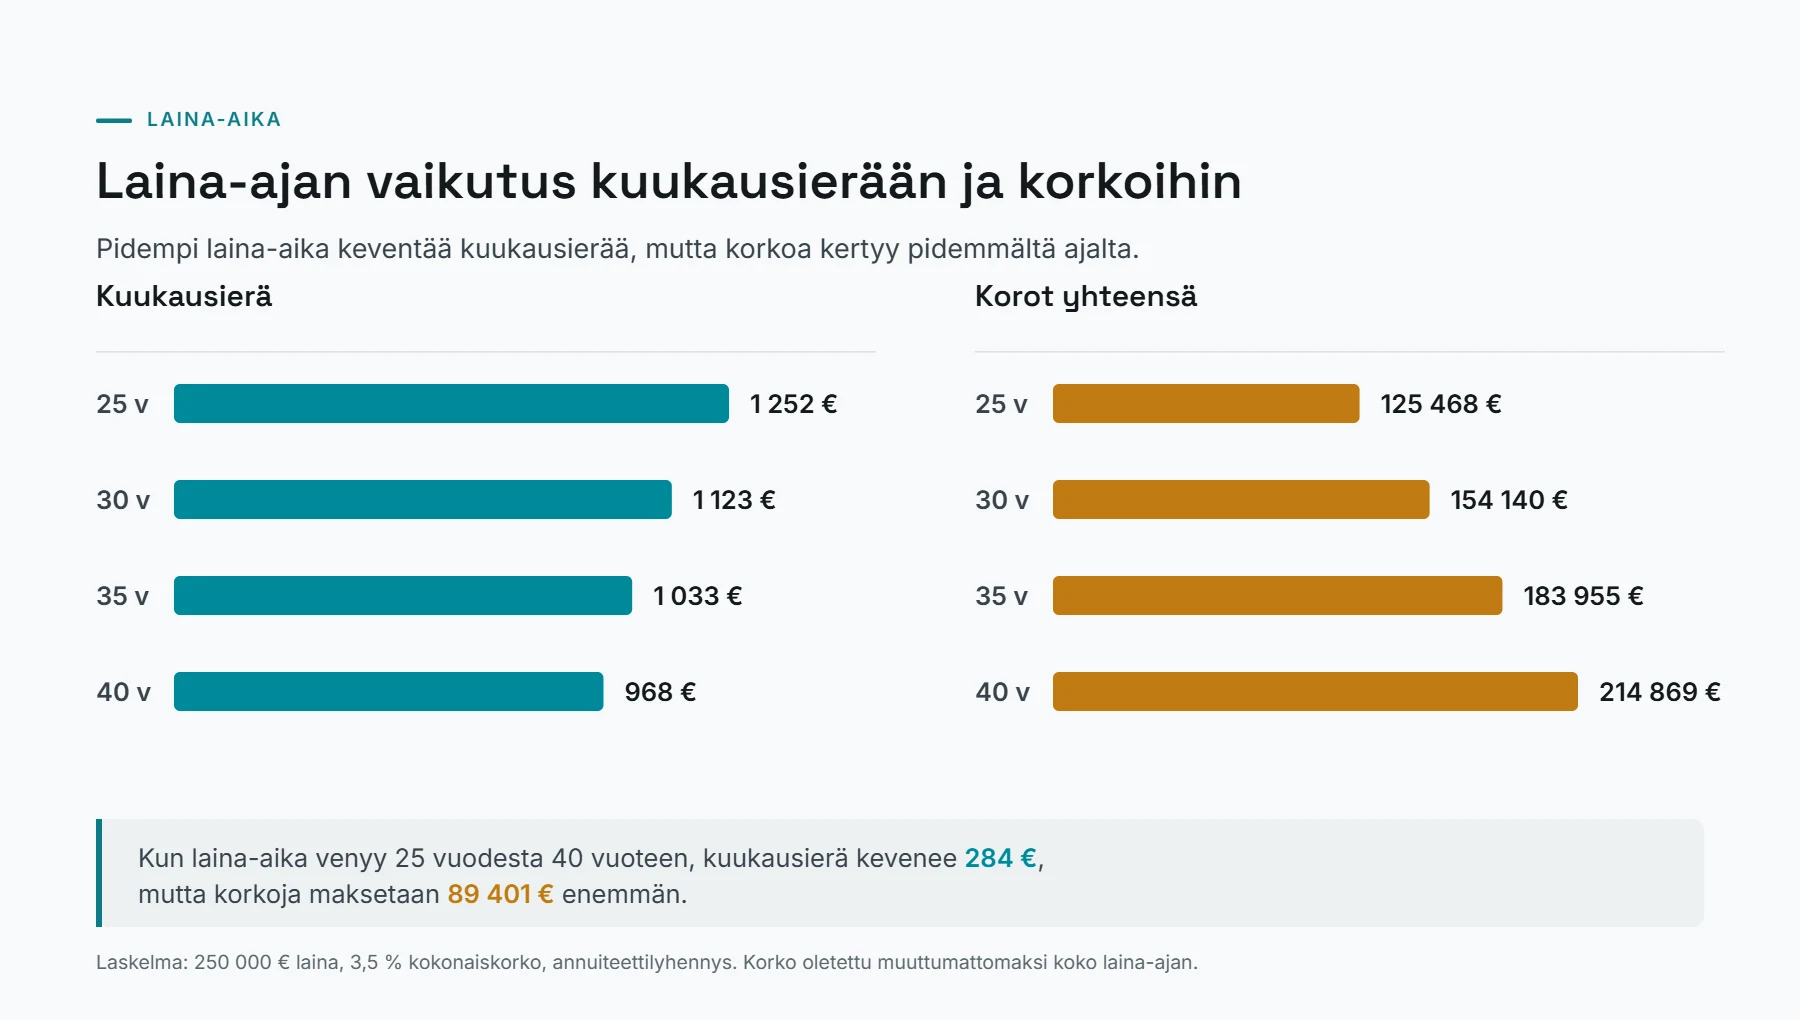
- Laina-aika: pidempi takaisinmaksuaika voi pienentää kuukausierää, mutta laina voi tulla kokonaisuudessaan kalliimmaksi.
- Lyhennystapa: eri lyhennystavat muuttavat sitä, miten maksut jakautuvat laina-ajalle.
Sama lainamäärä voi näyttää hyvin erilaiselta riippuen laina-ajasta. Esimerkiksi 200 000 euron laina voi tarkoittaa erilaista kuukausierää 25 vuoden ja 35 vuoden laina-ajalla.
Lyhyempi laina-aika tarkoittaa yleensä suurempaa kuukausittaista maksuerää, mutta lainaa maksetaan takaisin nopeammin. Pidempi laina-aika voi helpottaa kuukausittaista taloutta, mutta samalla korkokuluja voi syntyä enemmän koko laina-ajalta.
Kuukausierän lisäksi kannattaa aina tarkastella myös lainan kokonaiskustannuksia. Näin saat paremman käsityksen siitä, miten eri vaihtoehdot vaikuttavat omaan talouteen pitkällä aikavälillä.
Mitä Nordean asuntolainalaskurin tulos kertoo?
Nordean asuntolainalaskurin tulos auttaa ymmärtämään, millainen lainakokonaisuus voisi sopia omaan tilanteeseen. Se antaa suuntaa siitä, miten suuri lainamäärä ja kuukausierä voisivat olla, mutta tulosta tulee tarkastella osana laajempaa talousarviota.
Arvio lainamäärästä ja omasta maksukyvystä
Laskettu lainamäärä kertoo alustavasti, millaista rahoitusta laskuriin syötetyillä tiedoilla voidaan arvioida. Se ei kuitenkaan tarkoita automaattisesti sitä, että pankki myöntäisi juuri kyseisen suuruisen lainan.
Pankki arvioi maksukykyä kokonaisuutena. Arvioinnissa huomioidaan esimerkiksi:
- säännölliset tulot
- kuukausittaiset menot
- muut lainat ja velat
- vakuudet
- elämäntilanne ja talouden kokonaisuus
Laskurin tulos voi poiketa pankin tekemästä arviosta, koska laskuri perustuu annettuihin tietoihin eikä välttämättä huomioi kaikkia henkilökohtaisia tekijöitä.
Hyvä tapa käyttää laskuria on tarkastella, miltä eri lainavaihtoehdot näyttävät omassa arjessa. Sopiva lainamäärä ei ole aina suurin mahdollinen, vaan sellainen, jonka maksaminen tuntuu realistiselta myös tulevaisuuden muutoksissa.
Kuukausierä vai lainan kokonaiskustannus?
Kuukausierä on yksi tärkeimmistä lainan suunnittelun mittareista, mutta sen lisäksi kannattaa tarkastella koko lainan hintaa. Pelkästään pieni kuukausierä ei aina tarkoita edullisinta vaihtoehtoa.
Esimerkiksi pidempi laina-aika voi pienentää kuukausittaista maksuerää, mutta samalla korkoa maksetaan pidemmän ajan.
Vertailussa kannattaa huomioida:
- kuukausierän suuruus
- laina-aika
- korkokulujen määrä
- lainasta maksettava kokonaismäärä
Esimerkiksi:
- Lyhyempi laina-aika: suurempi kuukausierä, mutta laina voidaan maksaa nopeammin takaisin.
- Pidempi laina-aika: pienempi kuukausierä, mutta kokonaiskustannukset voivat kasvaa korkojen vuoksi.
Paras tapa arvioida lainaa on tarkastella sekä lyhyen aikavälin vaikutusta omaan kuukausibudjettiin että pitkän aikavälin kustannuksia.
Nordea asuntolainalaskuri ja korko – miten korko vaikuttaa laskelmaan?
Asuntolainan korko on yksi tärkeimmistä tekijöistä, joka vaikuttaa lainan kuukausierään ja kokonaiskustannuksiin. Nordea asuntolainalaskuria käyttäessä korkotason huomioiminen auttaa muodostamaan realistisemman kuvan siitä, miten laina vaikuttaisi omaan talouteen myös tulevaisuudessa.
Korkoa kannattaa tarkastella jo laskuvaiheessa, koska asuntolaina on usein pitkäaikainen sitoumus. Pienikin muutos korossa voi vaikuttaa merkittävästi suuren lainan kokonaiskustannuksiin.
Euribor, viitekorko ja pankin marginaali
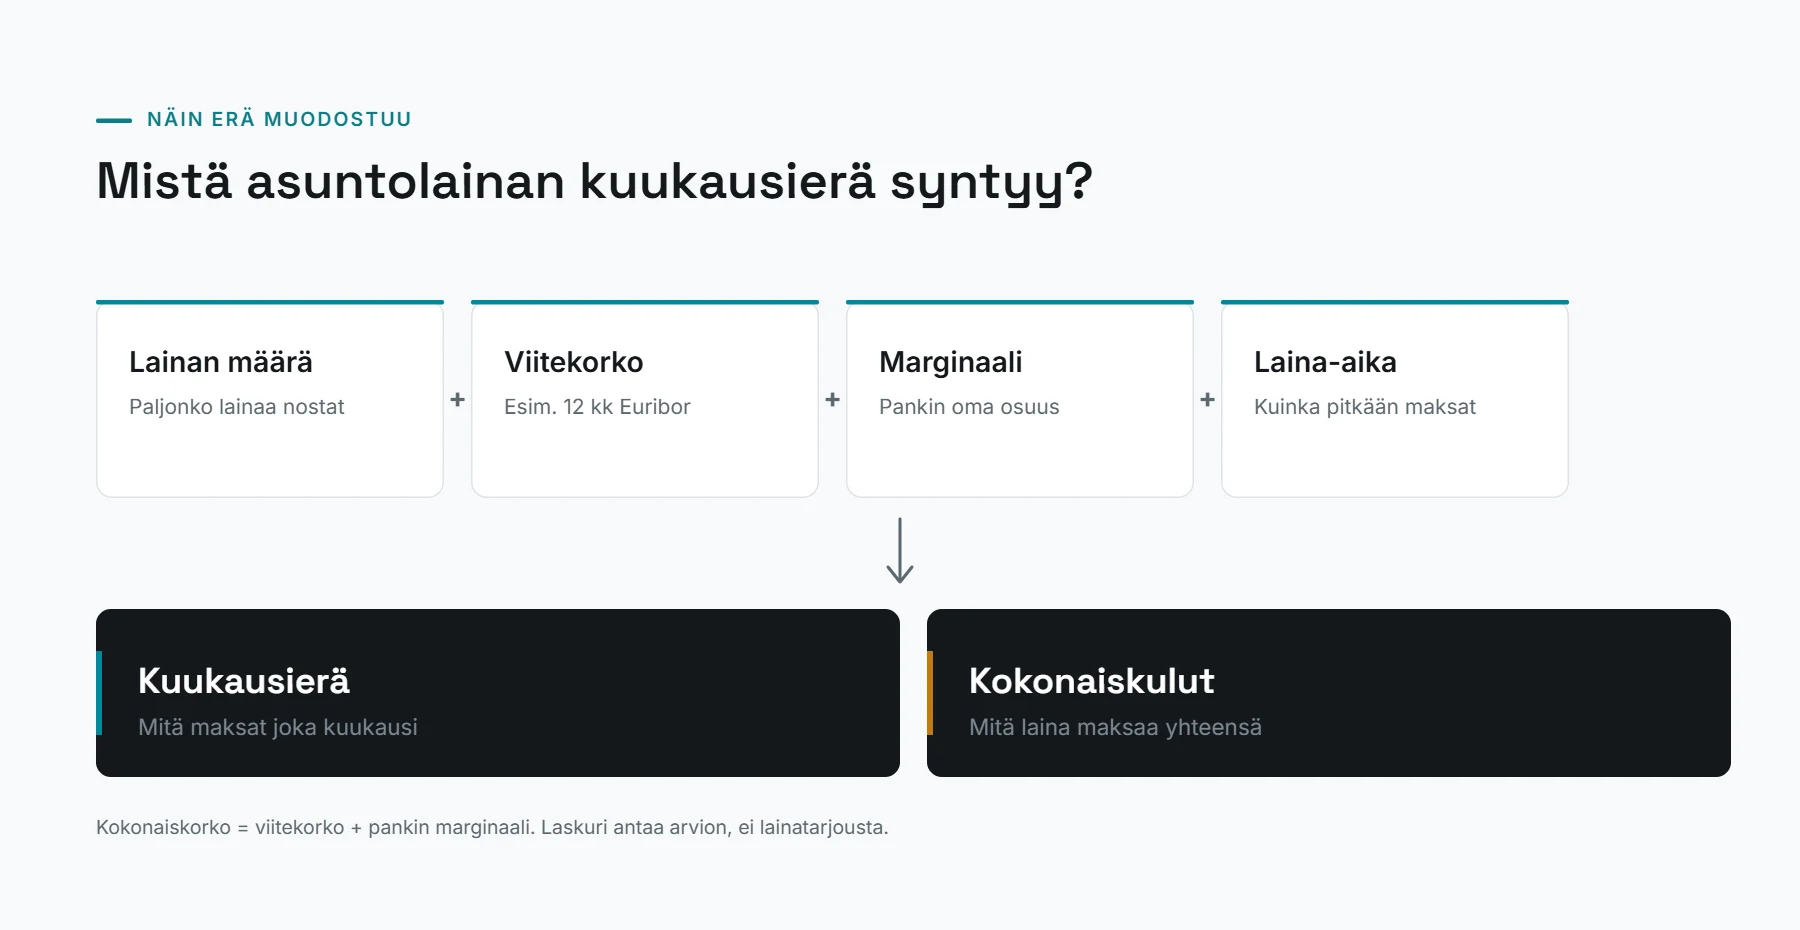
Asuntolainan kokonaiskorko muodostuu yleensä kahdesta osasta:
- Viitekorko: esimerkiksi Euribor, joka määräytyy markkinatilanteen mukaan.
- Pankin marginaali: pankin ja asiakkaan välillä sovittava osa lainan korosta.
Yhdessä nämä muodostavat lainan kokonaiskoron.
Kokonaiskorko = viitekorko + pankin marginaali
Euribor on Suomessa yleisesti käytetty asuntolainojen viitekorko. Sen muutokset voivat vaikuttaa lainan korkokuluihin silloin, kun lainan korko tarkistetaan lainaehtojen mukaisesti.
Nordea asuntolainalaskurissa korko vaikuttaa siihen, millaiseksi arvioitu kuukausierä ja lainan kokonaiskustannukset muodostuvat. Siksi laskelmassa kannattaa kokeilla erilaisia korkotasoja eikä tarkastella vain yhtä oletusta.
Korkotason muuttaminen auttaa hahmottamaan esimerkiksi:
- kuinka paljon kuukausierä voisi muuttua
- miten lainan kokonaiskustannukset kehittyvät
- kuinka paljon taloudellista joustoa omaan tilanteeseen tarvitaan
Esimerkiksi sama lainamäärä voi tuntua erilaiselta tilanteessa, jossa korkotaso on matala verrattuna tilanteeseen, jossa korkokulut kasvavat. Laskelman avulla voi arvioida omaa maksukykyä eri vaihtoehdoissa.
Miten korkojen nousuun kannattaa varautua?
Korkojen nousu voi kasvattaa asuntolainan kuukausierää ja lisätä lainan kokonaiskustannuksia. Vaikutuksen suuruus riippuu muun muassa lainan määrästä, jäljellä olevasta laina-ajasta ja lainan korkorakenteesta.
Ennen lainapäätöstä on hyödyllistä testata laskurilla erilaisia korkoskenaarioita. Voit esimerkiksi arvioida, miltä lainan maksaminen näyttäisi tilanteessa, jossa korkotaso olisi nykyistä korkeampi.
Korkojen muutoksia kannattaa tarkastella erityisesti silloin, kun:
- lainamäärä on suuri suhteessa tuloihin
- laina-aika on pitkä
- kuukausibudjetissa on vähän joustoa
Taloudellinen puskuri auttaa selviytymään tilanteista, joissa lainanhoitokulut kasvavat tai oma elämäntilanne muuttuu. Puskurin avulla kaikki ylimääräinen raha ei ole sidottuna kuukausittaiseen lainan maksuun.
Nordea asuntolainalaskuri toimii hyvänä työkaluna erilaisten tilanteiden vertailuun, mutta se ei ennusta tulevaa korkokehitystä. Sen tarkoitus on auttaa ymmärtämään, miten korkojen muutokset voisivat vaikuttaa omaan talouteen.
Nordea asuntolainalaskuri verrattuna muihin pankkien laskureihin
Monet pankit tarjoavat omia asuntolainalaskureitaan, ja käyttäjä voi löytää esimerkiksi hakutermeillä asuntolainalaskuri nordea erilaisia tapoja arvioida tulevaa lainaa. Laskureiden tarkoitus on yleensä sama: auttaa hahmottamaan lainan määrää, kuukausierää ja kustannuksia ennen varsinaista lainaneuvottelua.
Eri pankkien laskurit eivät kuitenkaan välttämättä anna täysin samoja tuloksia. Erot voivat johtua esimerkiksi laskurin käyttämistä oletuksista, syötettävistä tiedoista tai siitä, kuinka laajasti talouden eri tekijöitä huomioidaan.
Nordea, OP, Säästöpankki ja muut pankkien laskurit
Suomessa asuntolainalaskureita tarjoavat esimerkiksi:
- Nordea
- OP / Osuuspankki
- Säästöpankki
- Hypo
- muut pankit ja rahoituspalveluiden tarjoajat
Laskureiden välillä kannattaa vertailla ennen kaikkea sitä, mitä tietoa ne antavat käyttäjälle.
Hyödyllisiä vertailukohtia ovat esimerkiksi:
- näyttääkö laskuri vain kuukausierän vai myös kokonaiskustannuksia
- voiko laina-aikaa muuttaa helposti
- voiko eri korkotasoja kokeilla
- mitä tietoja laskuri pyytää käyttäjältä
Eri laskureilla voi olla hieman erilainen tavoite. Yksi laskuri voi keskittyä nopeaan lainamäärän arviointiin, kun taas toinen voi antaa laajemman kuvan kuukausittaisista kustannuksista.
Laskureita kannattaa käyttää oman tilanteen ymmärtämiseen, ei pankkien asettamiseen paremmuusjärjestykseen. Lopulliset lainaehdot riippuvat aina henkilökohtaisesta tilanteesta, lainaneuvottelusta ja pankin tekemästä arviosta.
Nordea asuntolainalaskuri ensiasunnon ostajalle
Ensiasunnon ostajalle asuntolainalaskuri voi olla hyödyllinen ensimmäinen askel oman budjetin suunnittelussa. Ennen pankkikeskustelua laskurin avulla voi arvioida, millainen lainamäärä voisi sopia omaan talouteen ja millainen kuukausierä tuntuisi realistiselta. Ensiasunnon ostajan kannattaa tutustua myös ASP asuntolainalaskuriin, joka keskittyy ASP-säästämiseen.
Ensimmäisessä vaiheessa kannattaa selvittää:
- paljonko asunnon ostoon tarvitaan lainaa
- kuinka paljon säästöjä on käytettävissä
- millainen omarahoitusosuus on mahdollinen
- kuinka suuri kuukausierä sopii omaan arkeen
Säästöillä on merkitystä, koska suurempi oma rahoitusosuus voi pienentää tarvittavan lainan määrää. Samalla on tärkeää huomioida, ettei kaikkea käytettävissä olevaa rahaa välttämättä kannata sitoa asuntoon, vaan talouteen voi olla hyvä jättää myös puskuria.
Nordea asuntolainalaskuri auttaa valmistautumaan pankkikeskusteluun, koska sen avulla voi pohtia etukäteen erilaisia vaihtoehtoja. Pankki arvioi kuitenkin lopulliset lainaehdot aina kokonaisuutena huomioiden tulot, menot, vakuudet ja muun taloudellisen tilanteen.
Yleisimmät virheet Nordean asuntolainalaskurin käytössä
Nordean asuntolainalaskuri auttaa muodostamaan alustavan kuvan mahdollisesta asuntolainasta, mutta tulosta kannattaa aina tarkastella osana omaa taloudellista kokonaisuutta. Yleisiä virheitä syntyy silloin, jos laskurin antamaa suurinta mahdollista lainamäärää pidetään automaattisesti sopivana tai jos kaikkia tulevia kustannuksia ei huomioida.
Hyvä laskelma ei keskity vain siihen, kuinka paljon lainaa olisi mahdollista saada, vaan myös siihen, kuinka hyvin laina sopii omaan arkeen pitkällä aikavälillä.
Keskitytään vain lainan maksimimäärään
Yksi yleisimmistä virheistä on tarkastella vain sitä, kuinka suuren lainan laskuri näyttää mahdolliseksi. Suurin mahdollinen lainamäärä ei kuitenkaan aina tarkoita taloudellisesti sopivinta ratkaisua.
Asuntolainan suunnittelussa maksukyky on tärkeämpi kuin pelkkä lainan enimmäismäärä. Kuukausibudjettiin pitäisi jäädä riittävästi tilaa myös muille menoille, säästämiselle ja yllättäville tilanteille.
Ennen lainapäätöstä kannattaa pohtia esimerkiksi:
- kuinka paljon rahaa jää käyttöön lainan kuukausierän jälkeen
- kestääkö talous korkojen nousun
- onko mahdollista säästää tai ylläpitää puskuria lainan aikana
- miten mahdolliset elämäntilanteen muutokset vaikuttaisivat tuloihin ja menoihin
Pienempi lainamäärä voi joissakin tilanteissa tarjota enemmän joustavuutta arkeen. Sopiva laina on sellainen, jonka maksaminen tuntuu hallittavalta myös silloin, kun taloudessa tapahtuu muutoksia.
Unohdetaan muut asumisen kustannukset
Asuntolainan kuukausierä on vain yksi osa asumisen kokonaiskustannuksista. Laskuria käyttäessä kannattaa huomioida myös muut kulut, jotka vaikuttavat siihen, paljonko asuminen todellisuudessa maksaa kuukaudessa.
Muita huomioitavia kustannuksia voivat olla esimerkiksi:
- vastike: erityisesti asunto-osakkeissa kuukausittainen yhtiövastike voi olla merkittävä meno
- sähkö ja lämmitys: kulut riippuvat asunnosta, sijainnista ja energiaratkaisuista
- vakuutukset: kotivakuutus ja muut tarvittavat vakuutukset
- remontit ja huolto: omakotitalossa tai vanhemmassa asunnossa ylläpitokulut voivat olla huomattavia
- muut asumiseen liittyvät maksut: esimerkiksi tonttiin tai palveluihin liittyvät kulut tilanteesta riippuen
Kun nämä kulut otetaan mukaan laskelmaan, saat realistisemman kuvan siitä, kuinka suuri asumismenojen kokonaisuus olisi.
Ei testata muuttuvia korkotilanteita
Asuntolaina maksetaan usein takaisin useiden vuosikymmenten aikana, joten nykyinen korkotaso ei välttämättä pysy samana koko laina-aikaa. Yksi yleinen virhe on tehdä laskelma vain yhdellä korko-oletuksella.
Korkojen muutoksia kannattaa arvioida ennen lainapäätöstä kokeilemalla erilaisia tilanteita:
- miten kuukausierä muuttuisi korkojen noustessa
- kuinka paljon lainan kokonaiskustannukset kasvaisivat
- jäisikö talouteen riittävästi joustoa suurempien lainakulujen jälkeen
Eri laskelmien tekeminen auttaa ymmärtämään, millainen lainamäärä sopii omaan talouteen myös muuttuvissa tilanteissa.
Näin hyödynnät Nordea asuntolainalaskuria ennen lainahakemusta
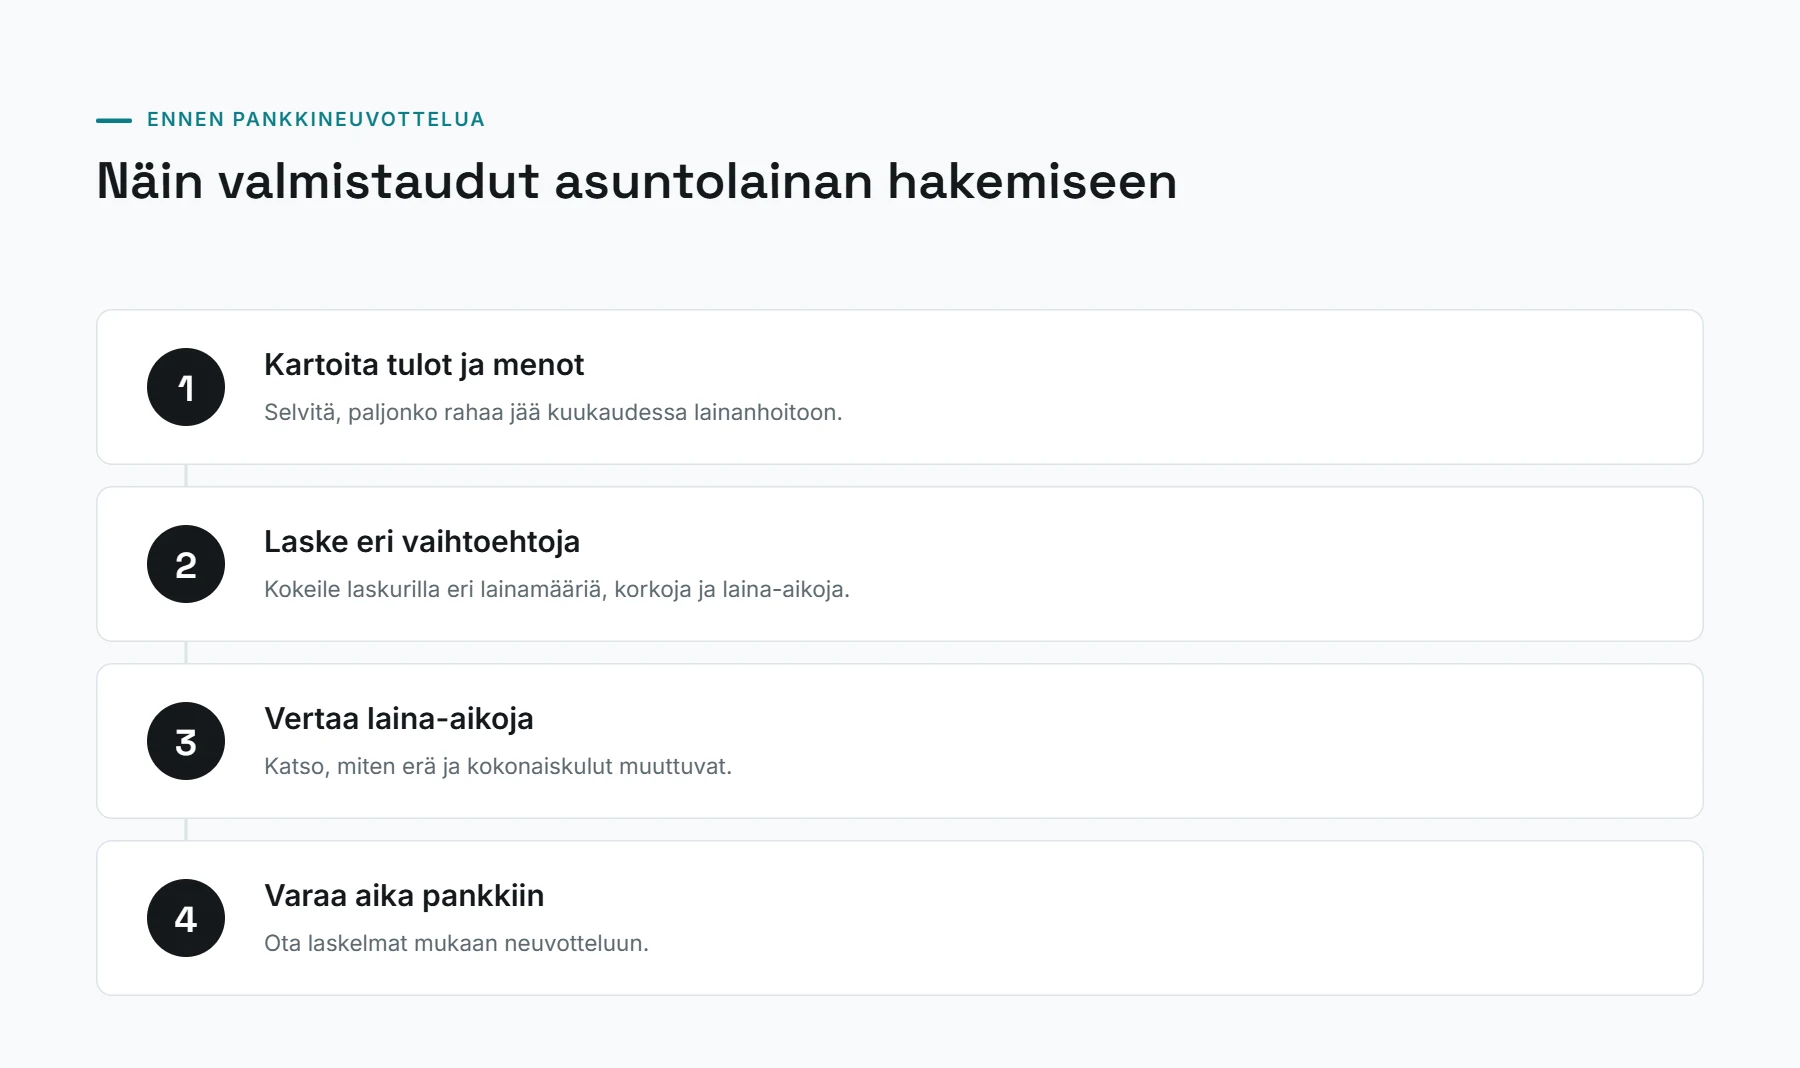
Nordea asuntolainalaskurin hyödyllisin käyttötapa on vertailla eri vaihtoehtoja ennen varsinaista lainaneuvottelua. Yhden laskelman sijaan kannattaa tehdä useampia arvioita, jotta näet, miten eri valinnat vaikuttavat lainan kustannuksiin.
1. Arvioi tarvittava lainamäärä
Aloita selvittämällä, kuinka paljon rahoitusta asuntoon tarvitaan. Mieti samalla asunnon hintaa, käytettävissä olevia säästöjä ja mahdollista omarahoitusosuutta.
Tavoitteena ei ole löytää suurinta mahdollista lainaa, vaan realistinen arvio siitä, mikä lainamäärä sopii omaan tilanteeseen.
2. Syötä realistiset tiedot laskuriin
Laskurin tulos riippuu annetuista lähtötiedoista. Käytä mahdollisimman todellisia arvioita esimerkiksi tuloista, menoista, säästöistä ja lainatarpeesta.
Liian optimistiset arviot voivat antaa liian positiivisen kuvan siitä, kuinka helposti laina sopii omaan talouteen.
3. Kokeile eri laina-aikoja
Laina-ajan muuttaminen vaikuttaa suoraan kuukausierään ja lainan kokonaiskustannuksiin.
Vertaa esimerkiksi:
- lyhyempää laina-aikaa suuremmalla kuukausierällä
- pidempää laina-aikaa pienemmällä kuukausierällä
Näin näet, millainen tasapaino kuukausittaisen joustavuuden ja kokonaiskulujen välillä sopii omaan tilanteeseen.
4. Testaa korkojen muutoksia
Kokeile laskurissa myös erilaisia korkotasoja. Näin saat paremman käsityksen siitä, miten mahdolliset korkojen muutokset vaikuttaisivat omaan maksukykyyn. Euribor-korkojen toteutunutta kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
Korkoskenaarioiden tarkastelu auttaa arvioimaan, kuinka suuri taloudellinen puskuri olisi hyvä säilyttää.
5. Vertaa tulosta omaan kuukausibudjettiin
Laskurin näyttämää kuukausierää kannattaa verrata omaan normaaliin rahankäyttöön.
Huomioi:
- lainan maksuerä
- muut asumiskulut
- päivittäiset menot
- säästämisen mahdollisuus
- yllättävät kulut
Näin saat paremman käsityksen siitä, miltä asuntolaina näyttäisi käytännössä omassa elämässä.
6. Valmistaudu pankkikeskusteluun
Kun olet tehnyt laskelmia etukäteen, pankkikeskusteluun on helpompi valmistautua. Voit vertailla eri vaihtoehtoja ja miettiä valmiiksi, mistä asioista haluat kysyä.
Pankin kanssa kannattaa keskustella esimerkiksi:
- sopivasta lainamäärästä
- laina-ajasta
- korkovaihtoehdoista
- lyhennystavasta
- oman talouden tavoitteista
Laskuri antaa hyvän lähtökohdan keskustelulle, mutta pankki tekee lopullisen arvion lainasta henkilökohtaisen tilanteen perusteella.
Nordea asuntolainalaskurin tärkeimmät asiat lyhyesti
Nordea asuntolainalaskuri auttaa hahmottamaan asuntolainan kustannuksia ja valmistautumaan lainan hakemiseen.
Tärkeimmät asiat:
- Auttaa arvioimaan lainan määrää: laskurin avulla voi muodostaa alustavan käsityksen sopivasta lainatasosta.
- Näyttää kuukausierän vaikutuksen: eri laina-ajat, korot ja lainamäärät vaikuttavat kuukausittaiseen maksurasitukseen.
- Helpottaa eri laina-aikojen vertailua: vaihtoehtoja voi arvioida ennen päätöksentekoa.
- Auttaa valmistautumaan pankkikeskusteluun: laskelma antaa pohjan kysymyksille ja vaihtoehtojen vertailulle.
- Ei korvaa henkilökohtaista lainapäätöstä: pankki arvioi aina lainan ehdot ja sopivuuden asiakkaan tilanteen perusteella.
Yhteenveto
Nordea asuntolainalaskuri on hyödyllinen työkalu asuntolainan suunnittelun alkuvaiheessa. Sen avulla voi arvioida lainan määrää, kuukausierää ja sitä, miten laina-aika tai korkotaso vaikuttavat kokonaisuuteen ennen varsinaista lainahakemusta. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Laskurin tärkein hyöty on eri vaihtoehtojen vertailu. Realistisilla lähtötiedoilla tehty laskelma auttaa ymmärtämään, millainen lainaratkaisu voisi sopia omaan talouteen ja kuinka paljon asumiseen jää joustoa muiden menojen jälkeen.
On kuitenkin hyvä muistaa, että laskurin tulos on vain arvio. Lopullinen lainapäätös perustuu pankin tekemään henkilökohtaiseen arvioon, jossa huomioidaan asiakkaan tulot, menot, vakuudet ja muu taloudellinen tilanne.
Kun olet tehnyt laskelman, seuraava askel on verrata tulosta omaan kuukausibudjettiin ja valmistautua pankin kanssa käytävään keskusteluun.
Usein kysytyt kysymykset Nordea asuntolainalaskurista
Onko Nordea asuntolainalaskurin tulos sama kuin pankin lainapäätös?
Ei. Laskuri antaa arvion annettujen tietojen perusteella. Lopullinen lainapäätös tehdään pankin henkilökohtaisen arvioinnin perusteella, jossa huomioidaan esimerkiksi tulot, menot, vakuudet ja muu taloudellinen tilanne.
Mitä tietoja Nordea asuntolainalaskuri tarvitsee?
Laskelmaan vaikuttavat yleensä esimerkiksi lainan määrä, laina-aika, korko-oletus, säästöt ja muut talouden perustiedot. Mitä realistisemmat lähtötiedot ovat, sitä paremmin tulos auttaa oman tilanteen arvioinnissa.
Miten korko vaikuttaa Nordea asuntolainalaskurin tulokseen?
Korkotaso vaikuttaa sekä kuukausierään että lainan kokonaiskustannuksiin. Korkojen nousua kannattaa testata laskelmassa, jotta näet, miten mahdollinen muutos vaikuttaisi omaan talouteen.
Kannattaako verrata Nordean ja muiden pankkien asuntolainalaskureita?
Kyllä, eri laskureita voi käyttää vaihtoehtojen vertailuun. Tulokset voivat kuitenkin vaihdella laskureiden käyttämien oletusten ja syötettävien tietojen mukaan.
Miksi kuukausierän lisäksi kannattaa tarkastella kokonaiskustannuksia?
Kuukausierä kertoo lainan vaikutuksesta tämänhetkiseen budjettiin, mutta kokonaiskustannukset näyttävät, kuinka paljon lainasta maksetaan yhteensä takaisin laina-aikana. Molemmat tiedot ovat tärkeitä ennen päätöksentekoa.