POP asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan talouteen ennen varsinaista lainahakemusta. Käyttäjä etsii yleensä laskurilla tietoa siitä, kuinka paljon asuntoon tarvitaan lainaa, millainen kuukausierä muodostuu ja miten laina-aika tai korkotaso vaikuttavat kustannuksiin.
Asuntolainan suunnittelussa pelkkä lainamäärä ei kuitenkaan riitä. Myös omat säästöt, tulot, muut menot ja tulevat asumiskulut vaikuttavat siihen, millainen rahoitusratkaisu on realistinen.
POP Pankin asuntolainalaskurin kaltaiset työkalut ovat hyödyllisiä erityisesti suunnitteluvaiheessa, kun eri vaihtoehtoja halutaan vertailla ennen pankkikeskustelua. Laskelman avulla voi hahmottaa omaa budjettia ja valmistautua paremmin siihen, millaisia lainavaihtoehtoja kannattaa selvittää.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
Laskurin tulos on kuitenkin aina arvio. Lopulliset lainaehdot ja lainapäätös perustuvat pankin tekemään henkilökohtaiseen arvioon asiakkaan taloudellisesta tilanteesta.
| Huomioitava asia | Miksi se vaikuttaa laskelmaan? |
|---|---|
| Asunnon hinta | Määrittää tarvittavan kokonaisrahoituksen määrän |
| Säästöt ja oma rahoitus | Pienentävät tarvittavaa lainamäärää |
| Laina-aika | Vaikuttaa kuukausierään ja korkokulujen määrään |
| Korkotaso | Muuttaa lainan kokonaiskustannuksia |
| Tulot ja menot | Auttaa arvioimaan kuukausittaisen maksukyvyn |
| Muut lainat | Vaikuttavat siihen, kuinka paljon taloudessa on lainanhoitovaraa |
POP asuntolainalaskuri nopeasti käytettynä – mitä sillä voi selvittää?
POP asuntolainalaskuria etsivä käyttäjä haluaa yleensä saada nopeasti käsityksen siitä, millainen asuntolaina voisi sopia omaan talouteen. Ennen varsinaista lainahakemusta laskuri auttaa arvioimaan tarvittavaa lainamäärää, mahdollista kuukausierää sekä sitä, miten laina-aika ja korkotaso vaikuttavat lainan kustannuksiin.
Asuntolainalaskurin avulla voi tarkastella esimerkiksi:
- kuinka paljon asuntoon tarvitaan lainaa
- millainen kuukausierä lainasta muodostuu
- miten pidempi tai lyhyempi laina-aika vaikuttaa maksuihin
- miten korkotason muutokset voivat vaikuttaa kustannuksiin
- millainen suuntaa-antava kokonaiskuva lainan hinnasta muodostuu
Laskuri on erityisen hyödyllinen suunnitteluvaiheessa, kun vertaillaan eri asumisvaihtoehtoja ja arvioidaan omaa budjettia. Se auttaa hahmottamaan, millainen lainamäärä voisi olla realistinen suhteessa omiin tuloihin, menoihin ja säästöihin.
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Asunnon hinta | Vaikuttaa tarvittavan rahoituksen määrään |
| Säästöt ja oma rahoitus | Pienentävät tarvittavaa lainamäärää |
| Laina-aika | Vaikuttaa kuukausierään ja korkokuluihin |
| Korkotaso | Muuttaa lainan kokonaiskustannuksia |
On hyvä huomioida, että laskurin tulos on aina arvio eikä lainalupaus. Lopullinen lainapäätös perustuu pankin henkilökohtaiseen arvioon, jossa huomioidaan esimerkiksi hakijan tulot, menot, muut velat, vakuudet ja muu taloudellinen tilanne.
Miten POP asuntolainalaskuri toimii?
POP Pankki asuntolainalaskurin käyttö perustuu siihen, että käyttäjä antaa laskelmalle mahdollisimman realistiset lähtötiedot omasta tilanteestaan. Mitä tarkemmat tiedot laskuriin syöttää, sitä paremmin tulos auttaa oman lainatarpeen arvioinnissa.
Mitä tietoja POP Pankki asuntolainalaskuri tarvitsee?
Laskelmaa varten tarvitaan yleensä tietoja esimerkiksi seuraavista asioista:
- asunnon ostohinta
- tarvittava lainamäärä
- omien säästöjen määrä
- oma rahoitusosuus
- suunniteltu laina-aika
- korko-oletus
- käytettävä lyhennystapa
- talouden perustiedot tilanteen mukaan
Omien säästöjen huomioiminen on tärkeää, koska ne vaikuttavat siihen, kuinka paljon lainaa asuntoa varten tarvitaan. Myös laina-aika ja korkotaso vaikuttavat merkittävästi siihen, kuinka suureksi kuukausittainen lainanhoitokulu muodostuu.
Realistiset lähtötiedot auttavat välttämään liian optimistisen arvion omasta maksukyvystä. Asuntolainan lisäksi omaan talouteen vaikuttavat myös muut asumisen kulut, kuten vastike, sähkö, vakuutukset ja mahdolliset remontit.
Luonnolliset hakutermit:
- asuntolainalaskuri POP
- asuntolainalaskuri POP Pankki
Miten POP asuntolainalaskuri arvioi kuukausierän?
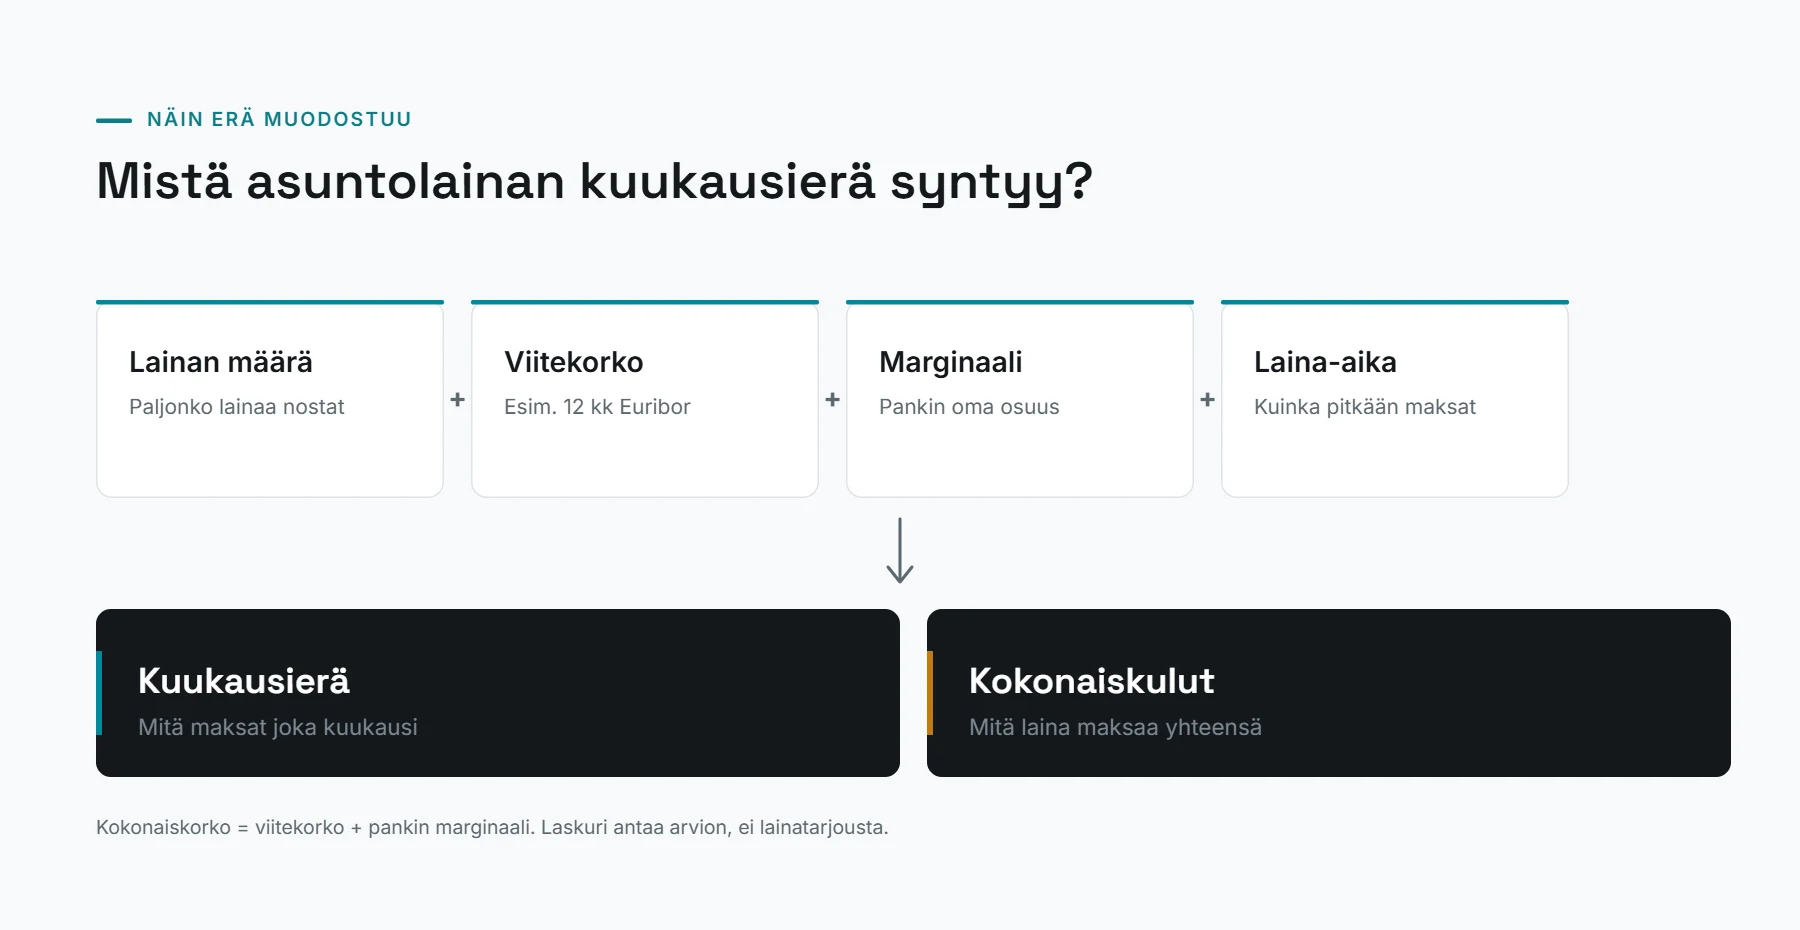
Asuntolainan kuukausierä muodostuu useasta eri tekijästä. Pelkkä lainamäärä ei ratkaise kuukausittaista maksua, vaan siihen vaikuttavat myös korko, laina-aika ja valittu lyhennystapa.
Kuukausierään vaikuttavat erityisesti:
- lainapääoma
- korkokulut
- laina-aika
- lyhennystapa
Sama lainamäärä voi johtaa hyvin erilaisiin kuukausieriin riippuen siitä, kuinka pitkäksi aikaa laina otetaan. Lyhyempi laina-aika yleensä kasvattaa kuukausierää, mutta laina maksetaan takaisin nopeammin. Pidempi laina-aika voi pienentää kuukausittaista maksua, mutta samalla korkokuluja kertyy usein pidemmältä ajalta.
Esimerkiksi sama 200 000 euron laina voi tuntua kuukausibudjetissa erilaiselta 20 vuoden ja 30 vuoden laina-ajalla. Lyhyemmässä laina-ajassa kuukausierä voi olla suurempi, mutta kokonaiskustannukset voivat jäädä pienemmiksi verrattuna pidempään takaisinmaksuaikaan.
Mitä POP asuntolainalaskurin tulos kertoo?
Arvio lainamäärästä ja maksukyvystä
POP asuntolainalaskurin antama lainamäärä kertoo suuntaa siitä, millainen rahoitus voisi olla mahdollinen annettujen tietojen perusteella. Se ei kuitenkaan tarkoita, että suurin laskurin näyttämä lainamäärä olisi automaattisesti sopivin ratkaisu.
Omaan maksukykyyn vaikuttavat kokonaisuutena esimerkiksi:
- tulot
- kuukausittaiset menot
- muut lainat ja velvoitteet
- säästöjen määrä
- vakuudet
- koko talouden tilanne
Pitkäaikaisessa asuntolainassa tärkeää on arvioida myös sitä, kuinka hyvin kuukausierä sopii omaan arkeen tulevaisuudessa. Taloudessa kannattaa säilyttää riittävästi joustoa esimerkiksi yllättäviä menoja, säästämistä ja muita elämäntilanteen muutoksia varten.
Laskuri auttaa suunnittelussa ja vaihtoehtojen vertailussa, mutta pankki arvioi lopulliset lainaehdot aina henkilökohtaisesti asiakkaan tilanteen perusteella.
Kuukausierä vai lainan kokonaiskustannus?
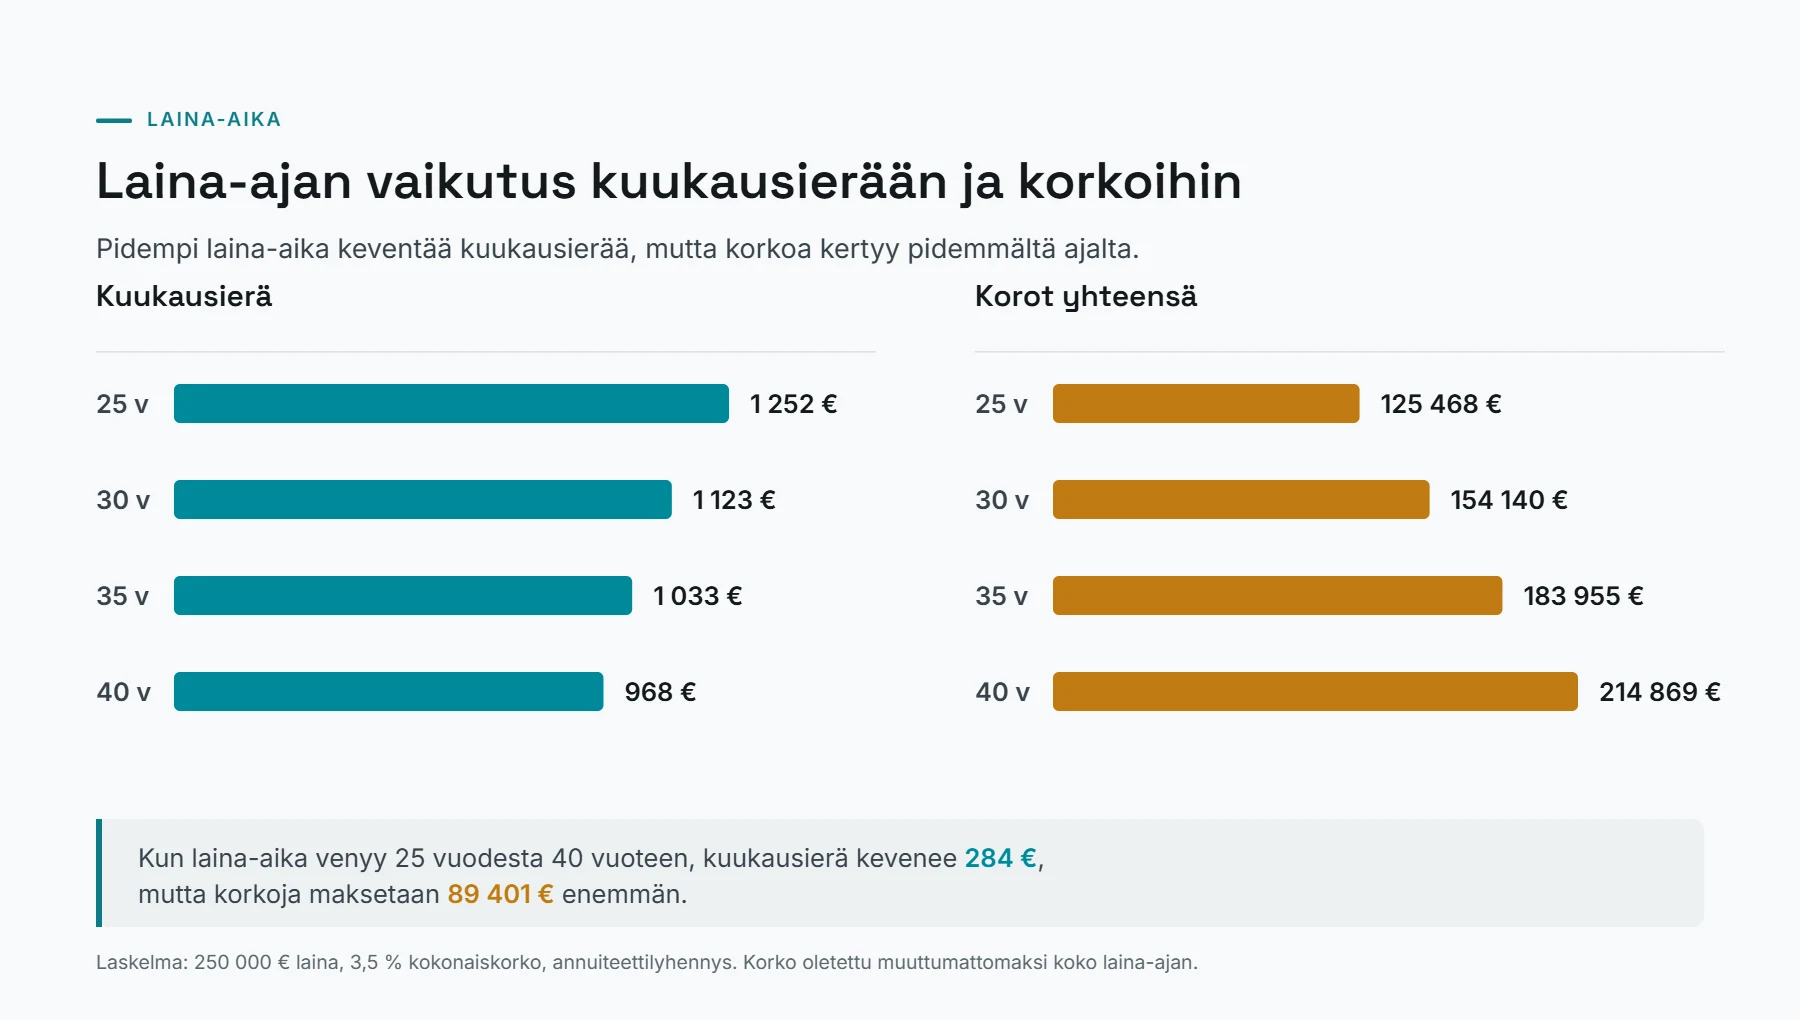
Asuntolainan kuukausierä on yksi tärkeimmistä asioista lainaa arvioitaessa, mutta se ei yksin kerro lainan todellista hintaa. Pienempi kuukausierä voi näyttää houkuttelevalta, mutta pidempi laina-aika voi samalla kasvattaa maksettavien korkojen kokonaismäärää.
Lainan kustannuksia kannattaa tarkastella kokonaisuutena:
- kuinka paljon lainaa maksetaan takaisin yhteensä
- kuinka paljon korkokuluja kertyy laina-aikana
- miten kuukausierä sopii omaan talouteen pitkällä aikavälillä
Esimerkiksi pidempi laina-aika voi helpottaa arjen kuukausibudjettia pienemmän kuukausierän ansiosta. Vastineeksi laina maksetaan takaisin hitaammin, jolloin korkokuluja voi kertyä enemmän.
Vertailussa laina-ajan vaikutus näkyy usein näin:
Lyhyempi laina-aika:
- suurempi kuukausierä
- laina maksetaan nopeammin takaisin
- yleensä vähemmän korkokuluja laina-ajalta
Pidempi laina-aika:
- pienempi kuukausierä
- pidempi takaisinmaksuaika
- enemmän korkokuluja kokonaisuudessa
POP asuntolainalaskuria käyttäessä kannattaa tarkastella sekä kuukausierää että lainan kokonaiskustannuksia. Näin saa paremman kuvan siitä, millainen lainaratkaisu sopii omaan taloudelliseen tilanteeseen.
POP asuntolainalaskuri ja korko – miten korkotaso vaikuttaa lainaan?
Euribor, viitekorko ja pankin marginaali
Asuntolainan korko muodostuu yleensä viitekorosta ja pankin perimästä marginaalista. Suomessa asuntolainojen viitekorkona käytetään usein Euribor-korkoa, joka vaikuttaa lainan kokonaiskorkoon yhdessä pankin marginaalin kanssa.
Lainan kokonaiskorkoon vaikuttavat:
- viitekorko, kuten Euribor
- pankin marginaali
- lainasopimuksessa määritellyt ehdot
Korko kannattaa huomioida jo POP asuntolainalaskuria käytettäessä, koska pienikin muutos korkotasossa voi vaikuttaa merkittävästi pitkän laina-ajan aikana maksettaviin kustannuksiin.
Laskelmassa kannattaa kokeilla erilaisia korkotasoja eikä tarkastella vain yhtä oletusta. Näin voi arvioida, miten oma talous kestää esimerkiksi tilanteen, jossa korko on nykyistä korkeampi.
Mitä tapahtuu, jos korko nousee?
Korkojen nousu voi vaikuttaa asuntolainan kuukausierään ja lainan kokonaiskustannuksiin. Vaikutuksen suuruus riippuu lainan määrästä, jäljellä olevasta laina-ajasta sekä siitä, kuinka paljon korko muuttuu.
Korkojen vaikutusta voi arvioida testaamalla laskurissa erilaisia skenaarioita:
- nykyinen tai arvioitu korkotaso
- korkeampi korkotaso
- pidemmän laina-ajan vaikutus
Esimerkiksi suuri laina pitkäksi aikaa otettuna voi olla herkempi korkojen muutoksille kuin pienempi laina lyhyemmällä takaisinmaksuajalla.
Oman talouden kannalta tärkeää on huomioida myös taloudellinen puskuri. Kuukausibudjettiin olisi hyvä jäädä joustoa myös tilanteessa, jossa asumisen kustannukset kasvavat esimerkiksi korkojen nousun vuoksi.
POP Pankki asuntolainalaskuri ensiasunnon ostajalle
Ensiasunnon ostajalle POP Pankki asuntolainalaskuri voi olla hyödyllinen työkalu jo ennen kuin sopivaa asuntoa on löytynyt. Laskelman avulla voi arvioida, millainen asunnon hintataso voisi sopia omaan talouteen ja kuinka suuri lainatarve ostosta mahdollisesti muodostuisi. Ensiasunnon ostajan kannattaa tutustua myös ASP asuntolainalaskuriin, joka keskittyy ASP-säästämiseen.
Ensimmäisen oman kodin hankinnassa kannattaa tarkastella ainakin:
- asunnon ostohintaa
- omia säästöjä ja muuta rahoitusta
- tarvittavaa lainamäärää
- arvioitua kuukausierää
- muita asumisen kustannuksia
Säästöjen ja oman rahoituksen merkitys on suuri, koska ne vaikuttavat siihen, kuinka paljon lainaa tarvitaan. Pienempi lainamäärä voi helpottaa kuukausittaista maksurasitusta ja vaikuttaa myös lainan kokonaiskustannuksiin.
Laskurin käyttäminen ennen asunnon etsintää auttaa muodostamaan realistisen käsityksen omasta budjetista. Sen avulla voi valmistautua paremmin pankkikeskusteluun ja miettiä etukäteen esimerkiksi sopivaa laina-aikaa sekä omaan tilanteeseen sopivaa kuukausierää.
On kuitenkin hyvä muistaa, että laskuri antaa vain suuntaa-antavan arvion. Pankki tekee lopullisen lainapäätöksen henkilökohtaisen arvioinnin perusteella, jossa huomioidaan asiakkaan koko taloudellinen tilanne.
Yleisimmät virheet POP asuntolainalaskurin käytössä
Tarkastellaan vain suurinta mahdollista lainaa
Yksi yleinen virhe asuntolainalaskuria käyttäessä on keskittyä vain siihen, kuinka suuren lainan voisi teoriassa saada. Suurin mahdollinen lainamäärä ei kuitenkaan aina tarkoita omaan elämäntilanteeseen sopivinta ratkaisua.
Asuntolainassa kannattaa huomioida myös arjen joustavuus. Kuukausibudjettiin olisi hyvä jäädä tilaa esimerkiksi säästämiselle, yllättäville menoille ja muille elämäntilanteen muutoksille.
Ennen lainamäärän arviointia kannattaa tarkastella:
- paljonko rahaa jää käyttöön muiden menojen jälkeen
- kuinka suuri kuukausierä tuntuu realistiselta pitkällä aikavälillä
- miten mahdolliset muut lainat vaikuttavat maksukykyyn
POP asuntolainalaskuri auttaa hahmottamaan vaihtoehtoja, mutta sopiva lainamäärä riippuu aina koko talouden tilanteesta, ei vain laskurin näyttämästä enimmäismäärästä.
Unohdetaan muut asumisen kustannukset
Pelkkä asuntolainan kuukausierä ei kerro asumisen todellista hintaa. Uuden kodin kustannuksiin kuuluu paljon muutakin kuin lainan takaisinmaksu.
Asumisen kokonaisbudjetissa kannattaa huomioida esimerkiksi:
- vastike taloyhtiöasunnossa
- sähkö ja mahdolliset lämmityskulut
- kotivakuutus
- remontit ja kodin ylläpitokulut
- muut asumiseen liittyvät palvelut ja maksut
Esimerkiksi asunto, jonka lainan kuukausierä näyttää sopivalta, voi muodostaa liian suuren kokonaiskulun, jos vastike ja muut asumismenot ovat korkeita.
Siksi POP asuntolainalaskurin tulosta kannattaa verrata koko kuukausibudjettiin eikä tarkastella vain yhtä lukua.
Ei testata korkojen muutoksia
Asuntolainan korko vaikuttaa merkittävästi lainan kustannuksiin etenkin pitkällä laina-ajalla. Yksi laskelma nykyisellä korkotasolla ei aina anna riittävää kuvaa tulevista kustannuksista.
Laskuria käyttäessä kannattaa kokeilla erilaisia korkotilanteita:
- nykyinen arvioitu korkotaso
- korkeampi korkotaso
- tilanne, jossa kuukausierä kasvaa
Korkojen muutosten testaaminen auttaa arvioimaan, kuinka paljon taloudellista liikkumavaraa omaan tilanteeseen jää. Erityisesti pitkä laina-aika voi lisätä korkojen vaikutusta, koska lainaa maksetaan takaisin useiden vuosien ajan.
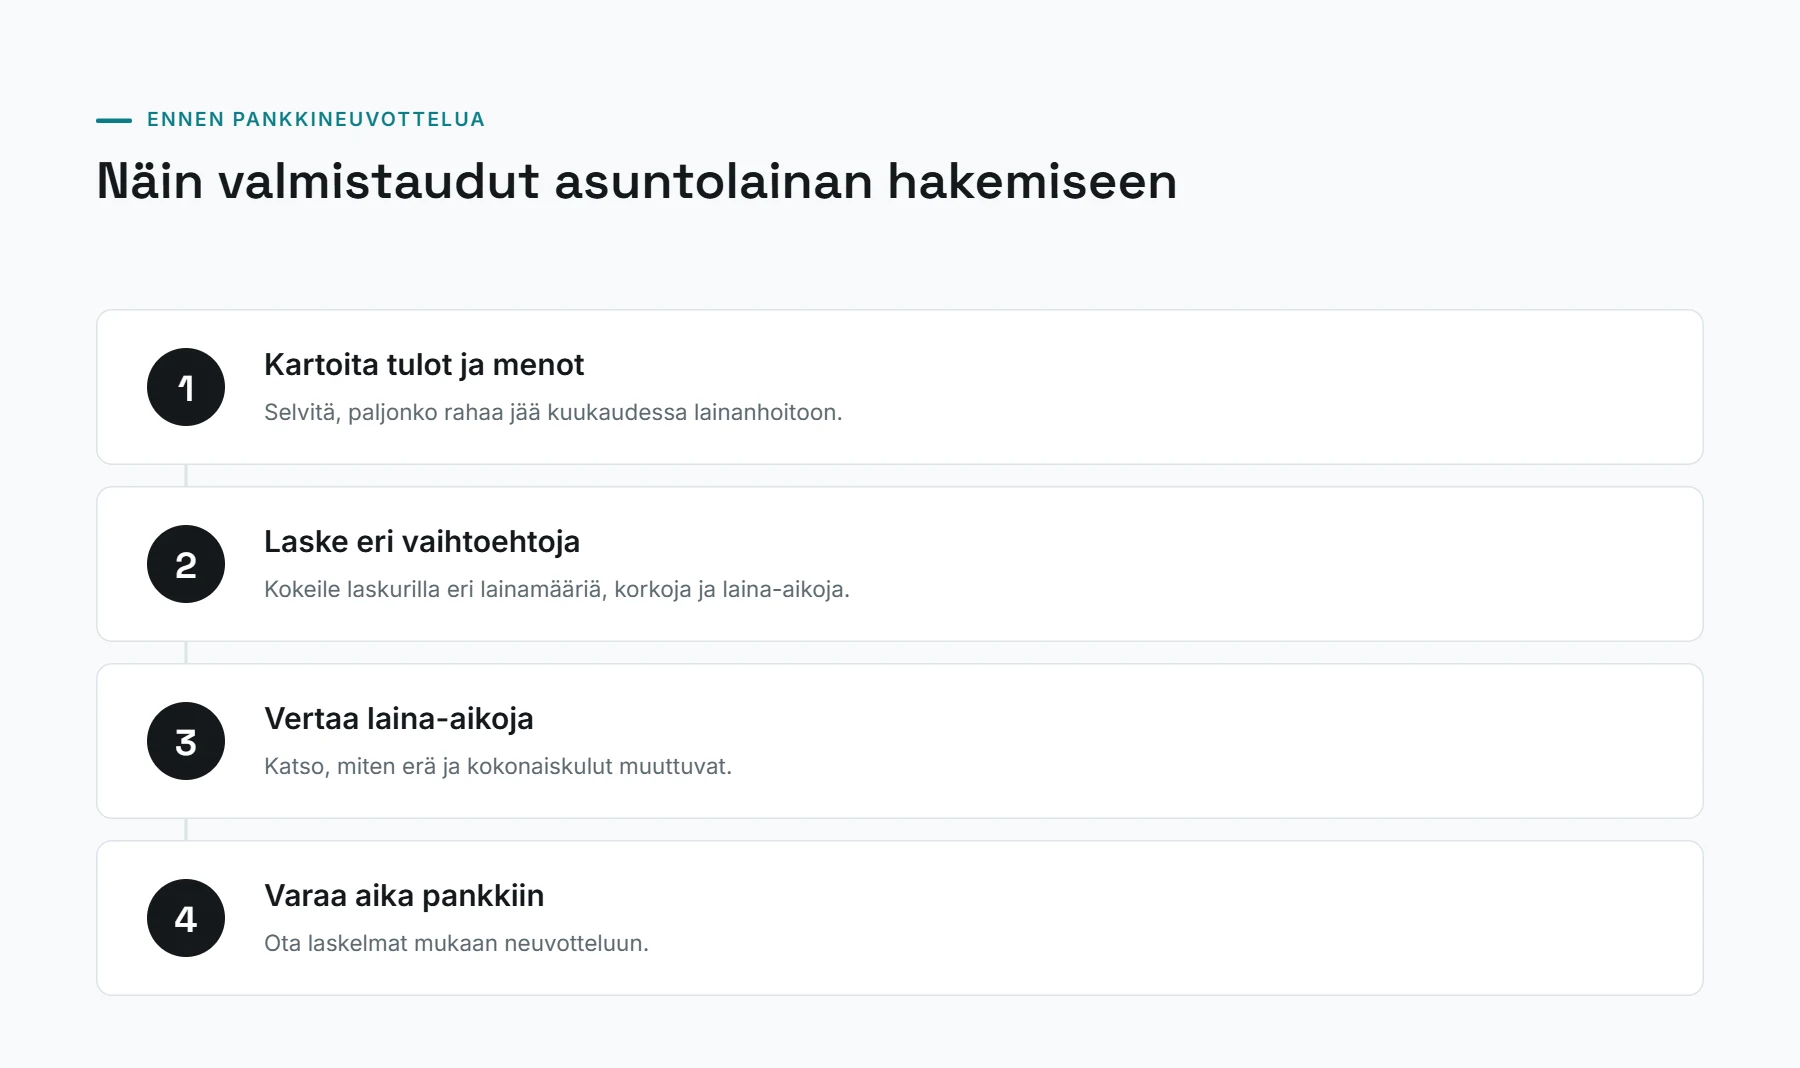
Näin hyödynnät POP asuntolainalaskuria ennen lainahakemusta
1. Arvioi tarvittava lainamäärä
Ensimmäinen vaihe on selvittää, kuinka paljon rahoitusta asuntohankintaan tarvitaan. Laskelmassa kannattaa huomioida asunnon hinta, omat säästöt sekä muu käytettävissä oleva rahoitus.
Tarvittava lainamäärä muodostuu yleensä siitä osasta hankintahintaa, jota omilla varoilla ei kateta.
Arvioinnissa kannattaa tarkistaa:
- asunnon realistinen hintataso
- käytettävissä olevat säästöt
- oma rahoitusosuus
- tarvittavan asuntolainan määrä
Mitä tarkemmat lähtötiedot laskuriin syöttää, sitä paremmin tulos vastaa omaa tilannetta.
2. Syötä realistiset tiedot
Laskurin hyödyllisyys riippuu paljon siitä, kuinka hyvin syötetyt tiedot vastaavat todellista taloutta.
Huomioi ainakin:
- todelliset kuukausitulot
- säännölliset menot
- muut velat ja lainat
- arjen normaalit kulut
Liian optimistinen arvio menoista voi antaa liian positiivisen kuvan lainan maksamisesta. Realistinen laskelma auttaa muodostamaan paremman käsityksen siitä, millainen kuukausierä sopii omaan elämäntilanteeseen.
3. Vertaa eri laina-aikoja
Laina-aika vaikuttaa sekä kuukausierään että lainan kokonaiskustannuksiin.
Lyhyempi laina-aika tarkoittaa yleensä:
- suurempaa kuukausierää
- nopeampaa takaisinmaksua
- vähemmän korkokuluja laina-ajalta
Pidempi laina-aika puolestaan voi pienentää kuukausierää, mutta samalla korkokuluja voi kertyä enemmän koko laina-ajalta.
POP asuntolainalaskurissa eri laina-aikojen vertailu auttaa löytämään tasapainon sopivan kuukausierän ja kokonaiskustannusten välillä.
4. Testaa korkomuutoksia
Korkotason vaihtelu kannattaa ottaa huomioon jo ennen lainahakemusta. Laskelmassa voi arvioida, miten lainan kustannukset muuttuvat erilaisissa korkotilanteissa. Euribor-korkojen toteutunutta kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
Hyödyllisiä vertailuja ovat esimerkiksi:
- nykyinen korkotaso
- korkeampi korkotaso
- tilanne, jossa kuukausierä kasvaa
Näin voi arvioida, kuinka hyvin oma talous kestää muutoksia ja kuinka suuri taloudellinen puskuri olisi hyvä olla.
5. Vertaa laskelmaa omaan budjettiin
Laskurin näyttämä kuukausierä kannattaa aina suhteuttaa muuhun talouteen.
Tarkista esimerkiksi:
- paljonko asumisen kaikki kulut muodostavat kuukaudessa
- jääkö rahaa säästämiseen
- sopiiko laina yhteen muiden taloudellisten tavoitteiden kanssa
Asuntolaina on pitkäaikainen sitoumus, joten sopiva ratkaisu ei ole välttämättä se, jossa lainamäärä on mahdollisimman suuri, vaan se, joka toimii myös tulevissa elämäntilanteissa.
6. Valmistaudu pankkikeskusteluun
POP asuntolainalaskurin avulla voi valmistautua paremmin lainaneuvotteluun. Kun oma taloustilanne ja vaihtoehdot ovat jo alustavasti selvillä, pankin kanssa on helpompi keskustella eri ratkaisuista.
Pankkikeskusteluun kannattaa valmistautua miettimällä esimerkiksi:
- kuinka paljon lainaa tarvitaan
- millainen kuukausierä sopii omaan budjettiin
- millainen laina-aika olisi realistinen
- miten korkojen muutoksiin varaudutaan
Pankki arvioi lopulliset lainaehdot aina henkilökohtaisesti asiakkaan taloudellisen tilanteen perusteella.
POP asuntolainalaskurin tärkeimmät asiat lyhyesti
- Auttaa arvioimaan tarvittavaa lainamäärää ennen lainahakemusta
- Näyttää, miten laina-aika vaikuttaa kuukausierään ja kokonaiskustannuksiin
- Helpottaa korkotason vaikutusten vertailua
- Auttaa valmistautumaan asuntolainaneuvotteluun
- Antaa suunnittelun tueksi arvion, mutta ei korvaa pankin henkilökohtaista lainapäätöstä
Yhteenveto
POP asuntolainalaskuri auttaa muodostamaan realistisemman kuvan siitä, millainen asuntolaina voisi sopia omaan talouteen. Laskelman avulla voi arvioida tarvittavaa lainamäärää, kuukausierää, laina-ajan vaikutuksia ja korkotason muutosten merkitystä ennen varsinaista lainahakemusta. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Pelkkä laskurin näyttämä lainamäärä ei kuitenkaan ratkaise sopivaa lainaa. Päätöksessä kannattaa huomioida myös muut asumisen kulut, oma kuukausibudjetti, säästämisen mahdollisuus ja talouden joustovara pitkällä aikavälillä.
Kun laskuriin syöttää realistiset tiedot ja vertailee eri vaihtoehtoja, pankkikeskusteluun on helpompi valmistautua. Seuraava vaihe on tarkistaa oma rahoitustilanne ja verrata eri lainaratkaisuja omaan elämäntilanteeseen sopivalla tavalla.
FAQ – POP asuntolainalaskuri
Mikä on POP asuntolainalaskuri?
POP asuntolainalaskuri on työkalu, jonka avulla voi arvioida alustavasti asuntolainan määrää, kuukausierää ja laina-ajan vaikutuksia. Se auttaa suunnittelemaan asunnon hankintaa ennen varsinaista lainaneuvottelua, mutta ei korvaa pankin tekemää henkilökohtaista lainapäätöstä.
Näyttääkö POP asuntolainalaskuri kuinka paljon lainaa saan?
Laskuri antaa suuntaa-antavan arvion mahdollisesta lainamäärästä, mutta lopullinen lainapäätös perustuu pankin arvioon asiakkaan taloudellisesta tilanteesta. Arviossa huomioidaan esimerkiksi tulot, menot, muut velat, vakuudet ja maksukyky.
Miten korkojen nousu vaikuttaa asuntolainaan?
Korkojen nousu voi kasvattaa lainan kuukausierää ja lisätä lainan kokonaiskustannuksia. Siksi laskelmassa kannattaa kokeilla eri korkotasoja ja arvioida, miten oma talous kestää mahdolliset muutokset.
Kannattaako POP asuntolainalaskuria käyttää ennen asunnon etsimistä?
Kyllä, laskuria voi hyödyntää jo ennen asunnon etsintää. Se auttaa hahmottamaan, millainen hintataso voisi sopia omaan budjettiin ja kuinka suuri lainamäärä olisi realistinen omassa tilanteessa.
Miksi lainan kokonaiskustannukset ovat tärkeämmät kuin pelkkä kuukausierä?
Pieni kuukausierä voi tarkoittaa pidempää laina-aikaa ja suurempia korkokuluja koko laina-ajalta. Siksi lainaa kannattaa arvioida sekä kuukausittaisen maksurasituksen että kokonaiskustannusten perusteella.