ASP asuntolainalaskuri auttaa ensiasunnon ostajaa arvioimaan, millainen rahoitusratkaisu voisi sopia omaan tilanteeseen. Laskurin avulla voi hahmottaa tarvittavaa lainamäärää, kuukausierää sekä sitä, miten omat ASP-säästöt vaikuttavat tarvittavaan rahoitukseen.
ASP-järjestelmä on suunniteltu helpottamaan ensiasunnon hankinnan suunnittelua, mutta pelkkä säästetty summa ei vielä määritä lopullista lainamäärää. Pankki arvioi lainan kokonaisuuden erikseen huomioiden esimerkiksi tulot, menot, vakuudet ja muun taloudellisen tilanteen.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
Hyvä laskelma alkaa realistisista lähtötiedoista. Kun asunnon hinta, säästöt, laina-aika ja korkotaso arvioidaan etukäteen, on helpompi ymmärtää, millainen kuukausierä sopii omaan budjettiin ja mitä asioita kannattaa ottaa esille pankkikeskustelussa.
| Lähtötieto | Miksi se vaikuttaa laskelmaan? |
|---|---|
| Asunnon hinta | Määrittää tarvittavan kokonaisrahoituksen määrän |
| ASP-säästöt | Pienentävät tarvittavaa lainamäärää |
| Oma rahoitusosuus | Vaikuttaa siihen, kuinka paljon lainaa tarvitaan |
| Laina-aika | Muuttaa kuukausierän ja korkokulujen määrää |
| Korkotaso | Vaikuttaa lainan kokonaiskustannuksiin |
| Tulot ja menot | Auttaa arvioimaan maksukykyä |
ASP asuntolainalaskuri nopeasti käytettynä – mitä sillä voi selvittää?
ASP asuntolainalaskuri auttaa ensiasunnon ostajaa hahmottamaan, millainen rahoitusratkaisu voisi sopia omaan tilanteeseen. Sitä käytetään yleensä ennen pankkikeskustelua, kun halutaan arvioida tarvittavaa lainamäärää, mahdollista kuukausierää ja sitä, miten omat ASP-säästöt vaikuttavat asunnon hankintaan.
Laskurin avulla voi tarkastella esimerkiksi:
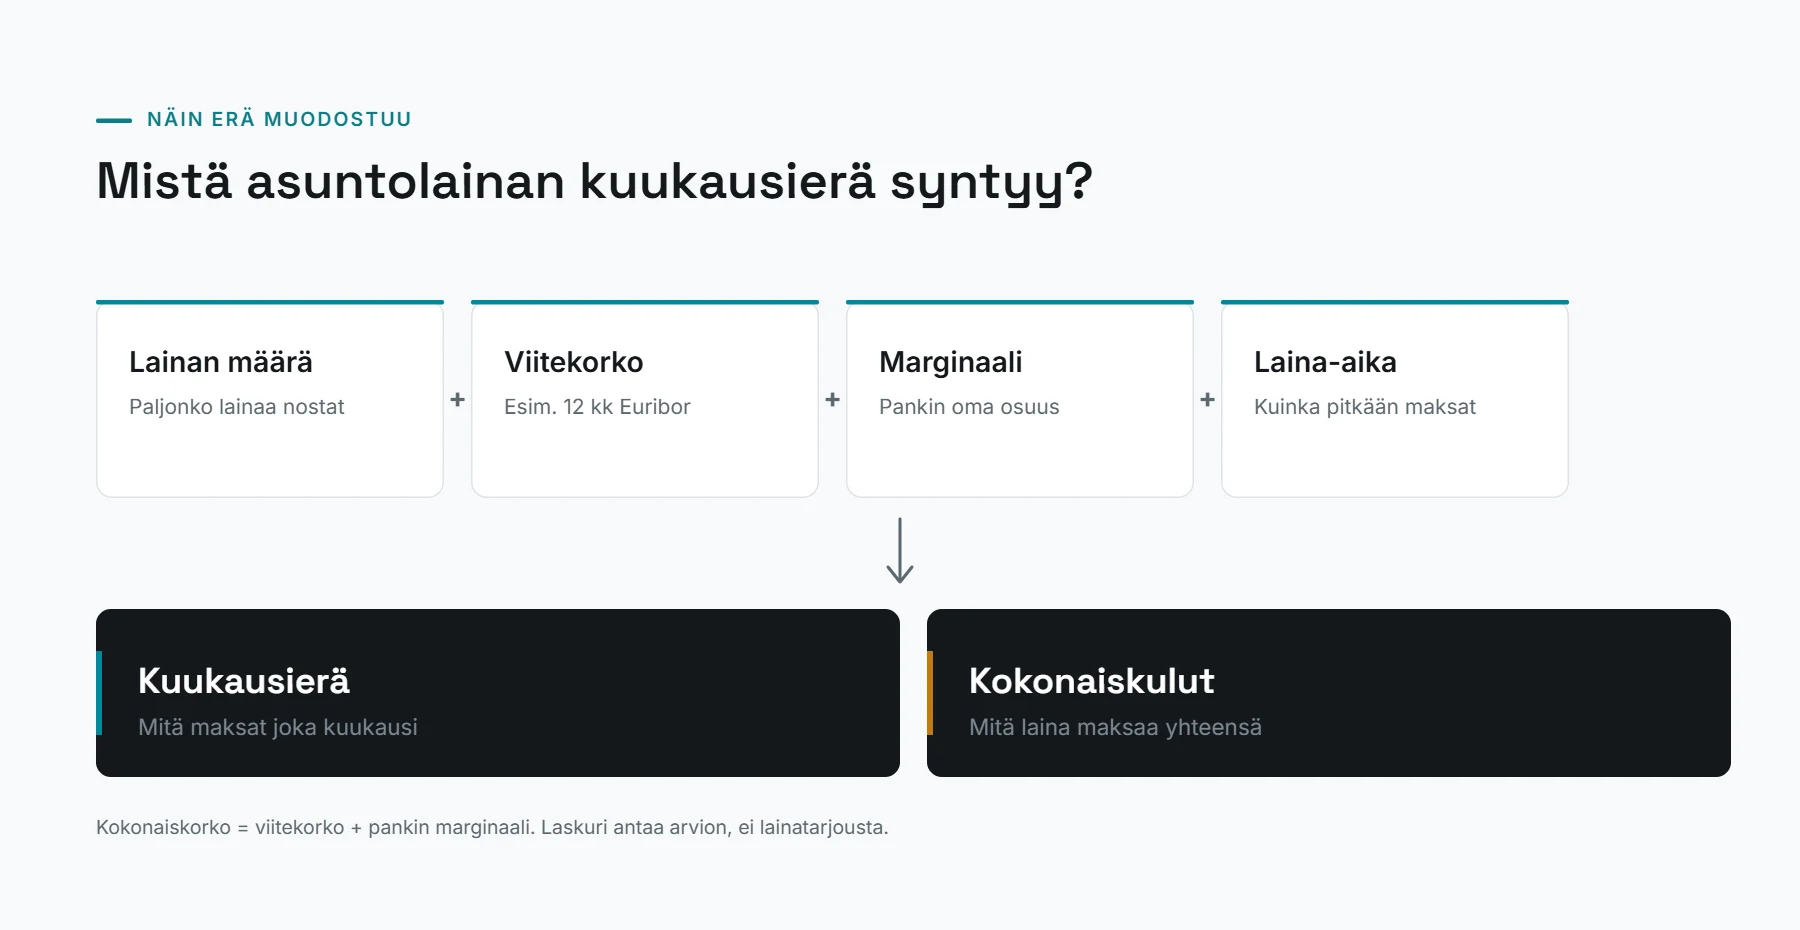
- kuinka paljon lainaa asuntoa varten tarvitaan
- millainen kuukausierä eri laina-ajoilla muodostuu
- miten ASP-tilille kertyneet säästöt pienentävät lainatarvetta
- miten korkotaso vaikuttaa lainan kustannuksiin
- millaisia kokonaiskuluja lainasta voi muodostua pitkällä aikavälillä
ASP-laskurin hyöty on erityisesti siinä, että se auttaa muuttamaan asunnon ostamisen suunnittelun konkreettisiksi numeroiksi. Sen avulla voi verrata eri vaihtoehtoja ennen kuin tekee päätöksiä asunnon hinnasta tai lainan määrästä.
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Asunnon hinta | Määrittää kokonaisrahoituksen tarpeen |
| ASP-tilin säästöt | Vaikuttavat tarvittavan lainan määrään |
| Oma rahoitusosuus | Pienentää lainatarvetta |
| Laina-aika | Vaikuttaa kuukausierään ja korkokuluihin |
| Korkotaso | Muuttaa lainan kokonaiskustannuksia |
On hyvä huomioida, että ASP asuntolainalaskurin tulos on aina arvio. Se ei ole automaattinen lainalupaus tai pankin lopullinen päätös. Pankki arvioi lainan ehdot henkilökohtaisesti huomioiden esimerkiksi tulot, menot, vakuudet ja muun taloudellisen tilanteen.
Miten ASP asuntolainalaskuri toimii?
ASP asuntolainalaskuri perustuu samoihin perusasioihin kuin muutkin asuntolainan suunnitteluun tarkoitetut laskurit, mutta siinä huomioidaan erityisesti ensiasunnon ostajan säästöt ja rahoitustilanne.
Laskurin tarkoituksena on auttaa arvioimaan, millainen asuntohankinta voisi olla realistinen omien säästöjen ja lainatarpeen perusteella.
OmaSp asuntolainalaskuri ja ASP-ensiasunnon ostaja
OmaSp asuntolainalaskuria haetaan usein tilanteissa, joissa ensiasunnon ostaja haluaa arvioida omaa rahoitustilannettaan ja selvittää, millainen asunto voisi sopia omaan budjettiin. ASP-säästäjälle laskuri voi auttaa hahmottamaan, miten omat säästöt, asunnon hinta ja tarvittava lainamäärä liittyvät toisiinsa.
Pankkikohtaiset laskurit voivat olla hyödyllisiä alustavassa suunnittelussa, koska ne auttavat tarkastelemaan erilaisia laina-aikoja, kuukausieriä ja korkotilanteita. Niiden avulla voi saada suuntaa siitä, millainen rahoitusratkaisu voisi olla realistinen ennen varsinaista lainaneuvottelua.
Eri pankkien laskurit eivät kuitenkaan välttämättä käytä täysin samoja oletuksia. Esimerkiksi korko-oletukset, laina-ajan vaihtoehdot tai laskennan lähtötiedot voivat vaikuttaa lopputulokseen. Siksi eri laskelmia kannattaa tarkastella vertailun välineenä eikä lopullisena arviona lainan saamisesta.
ASP-tilanteessa kannattaa kiinnittää huomiota erityisesti näihin asioihin:
- kuinka paljon ASP-säästöjä on kertynyt
- kuinka paljon omaa rahoitusta tarvitaan
- mikä kuukausierä sopii omaan talouteen
- miten korkotason muutokset vaikuttaisivat lainan hoitamiseen
Lopullinen lainapäätös perustuu aina pankin henkilökohtaiseen arvioon hakijan taloudellisesta tilanteesta, vakuuksista ja muista lainaan vaikuttavista tekijöistä.
ASP asuntolainalaskuri ensiasunnon ostajalle
ASP asuntolainalaskuri on erityisen hyödyllinen vaiheessa, jossa ensiasunnon ostaja vasta suunnittelee asunnon hankintaa. Ennen asuntojen katselua tehty laskelma auttaa määrittämään, millainen hintataso voisi sopia omaan talouteen. Voit verrata arviota myös pankkikohtaiseen laskelmaan, kuten OP asuntolainalaskuriin.
Laskurilla voi arvioida esimerkiksi:
- millaisen asunnon ostohinta voisi olla realistinen
- kuinka paljon lainaa tarvitaan ASP-säästöjen jälkeen
- millainen kuukausierä lainasta muodostuisi
- jääkö talouteen riittävästi tilaa muille menoille ja säästämiselle
ASP-säästöjen merkitys näkyy erityisesti siinä, kuinka paljon ulkopuolista rahoitusta tarvitaan. Kun omat säästöt huomioidaan laskelmassa, ensiasunnon ostaja saa tarkemman kuvan siitä, millaiseen lainamäärään kannattaa valmistautua.
Laskuri kannattaa ottaa käyttöön jo ennen varsinaista asunnon etsintää. Se auttaa rajaamaan sopivaa hintaluokkaa ja valmistautumaan pankkikeskusteluun konkreettisilla tiedoilla.
On kuitenkin tärkeää muistaa, että laskuri ei korvaa henkilökohtaista lainaneuvottelua. Pankki arvioi kokonaisuuden erikseen huomioiden esimerkiksi tulot, menot, muut velat, vakuudet ja taloudellisen tilanteen.
Yleisimmät virheet ASP asuntolainalaskurin käytössä
Keskitytään vain asunnon hintaan
Ensiasuntoa suunnitellessa huomio kiinnittyy helposti pelkkään ostohintaan. Todellisuudessa asunnon hankintaan liittyy myös muita kustannuksia, jotka vaikuttavat kokonaisbudjettiin.
Laskelmassa kannattaa huomioida esimerkiksi:
- lainan kuukausierä
- vastike tai muut asumiskulut
- sähkö ja muut käyttökulut
- vakuutukset
- mahdolliset remontit ja hankinnat
Pelkkä asunnon hinta ei kerro, onko asunto taloudellisesti sopiva. Myös oman arjen joustavuus ja mahdollisuus selvitä yllättävistä menoista ovat tärkeitä osia kokonaisarviota.
Unohdetaan ASP-säästöjen vaikutus
ASP-säästöillä on merkittävä vaikutus siihen, kuinka paljon lainaa ensiasunnon ostaja tarvitsee. Jos säästöjen osuutta ei huomioida laskelmassa, arvio tarvittavasta lainasta voi olla liian suuri.
Omat säästöt vaikuttavat muun muassa:
- tarvittavaan lainamäärään
- kuukausierän suuruuteen
- kokonaisrahoituksen suunnitteluun
ASP-säästämisen tarkoitus on helpottaa ensiasunnon hankinnan suunnittelua, mutta säästöjen määrä ei yksin ratkaise lainan saamista. Pankki arvioi aina koko taloudellisen tilanteen ennen lainapäätöstä.
Ei testata korkojen muutoksia
Korkotaso vaikuttaa merkittävästi asuntolainan kustannuksiin, erityisesti pitkällä laina-ajalla. Siksi ASP asuntolainalaskurissa kannattaa kokeilla erilaisia korkotilanteita eikä tarkastella vain yhtä laskelmaa.
Hyödyllisiä vertailuja voivat olla esimerkiksi:
- nykyistä matalampi korkotaso
- korkeampi korkotaso
- vaikutus kuukausierään ja kokonaiskustannuksiin
Korkojen nousuun varautuminen auttaa arvioimaan, kuinka paljon taloudellista puskuria omaan tilanteeseen tarvitaan. Erityisesti pitkällä laina-ajalla pienikin korkomuutos voi vaikuttaa merkittävästi lainan kokonaiskuluihin.
Näin hyödynnät ASP asuntolainalaskuria ennen lainahakemusta
1. Arvioi ensiasunnon kokonaisbudjetti
ASP asuntolainalaskurin käyttö kannattaa aloittaa kokonaisbudjetin hahmottamisesta. Ensimmäinen vaihe ei ole vain sopivan lainamäärän arviointi, vaan sen selvittäminen, millainen asunto sopii omaan talouteen pitkällä aikavälillä. Asunto-osakkeen varainsiirtoveron määrän voit tarkistaa Verohallinnon ohjeesta.
Laskelmassa kannattaa huomioida:
- asunnon arvioitu ostohinta
- ASP-tilille kertyneet säästöt
- muu oma rahoitus
- tarvittava lainamäärä
ASP-säästöjen määrä vaikuttaa siihen, kuinka paljon ulkopuolista rahoitusta tarvitaan. Mitä paremmin oma rahoitustilanne on selvillä, sitä realistisemman kuvan laskuri antaa tulevista lainakuluista.
Esimerkiksi 200 000 euron ensiasunto voi tarkoittaa hyvin erilaista lainatarvetta riippuen siitä, onko ostajalla ASP-säästöjä muutamia tuhansia euroja vai huomattavasti suurempi oma rahoitusosuus.
2. Syötä realistiset tiedot laskuriin
Laskurin hyödyllisyys riippuu paljon siitä, kuinka realistisia lähtötietoja siihen syötetään. Liian optimistinen arvio tuloista tai liian pieni arvio menoista voi antaa liian positiivisen kuvan omasta maksukyvystä.
Huomioi laskelmassa esimerkiksi:
- säännölliset tulot
- asumisen muut kulut
- nykyiset lainat ja velat
- kuukausittainen säästövara
- muut tulevat taloudelliset tavoitteet
Ensiasunnon ostajan kannattaa arvioida myös sitä, kuinka paljon rahaa jää käyttöön lainan kuukausierän jälkeen. Asuntolainan lisäksi arkeen kuuluvat esimerkiksi ruoka, liikkuminen, vakuutukset ja vapaa-ajan menot.
Realistinen laskelma auttaa valmistautumaan paremmin pankkikeskusteluun ja vähentää riskiä siitä, että asumisen kustannukset muodostuvat liian suureksi osaksi kuukausituloista.
3. Vertaa eri laina-aikoja
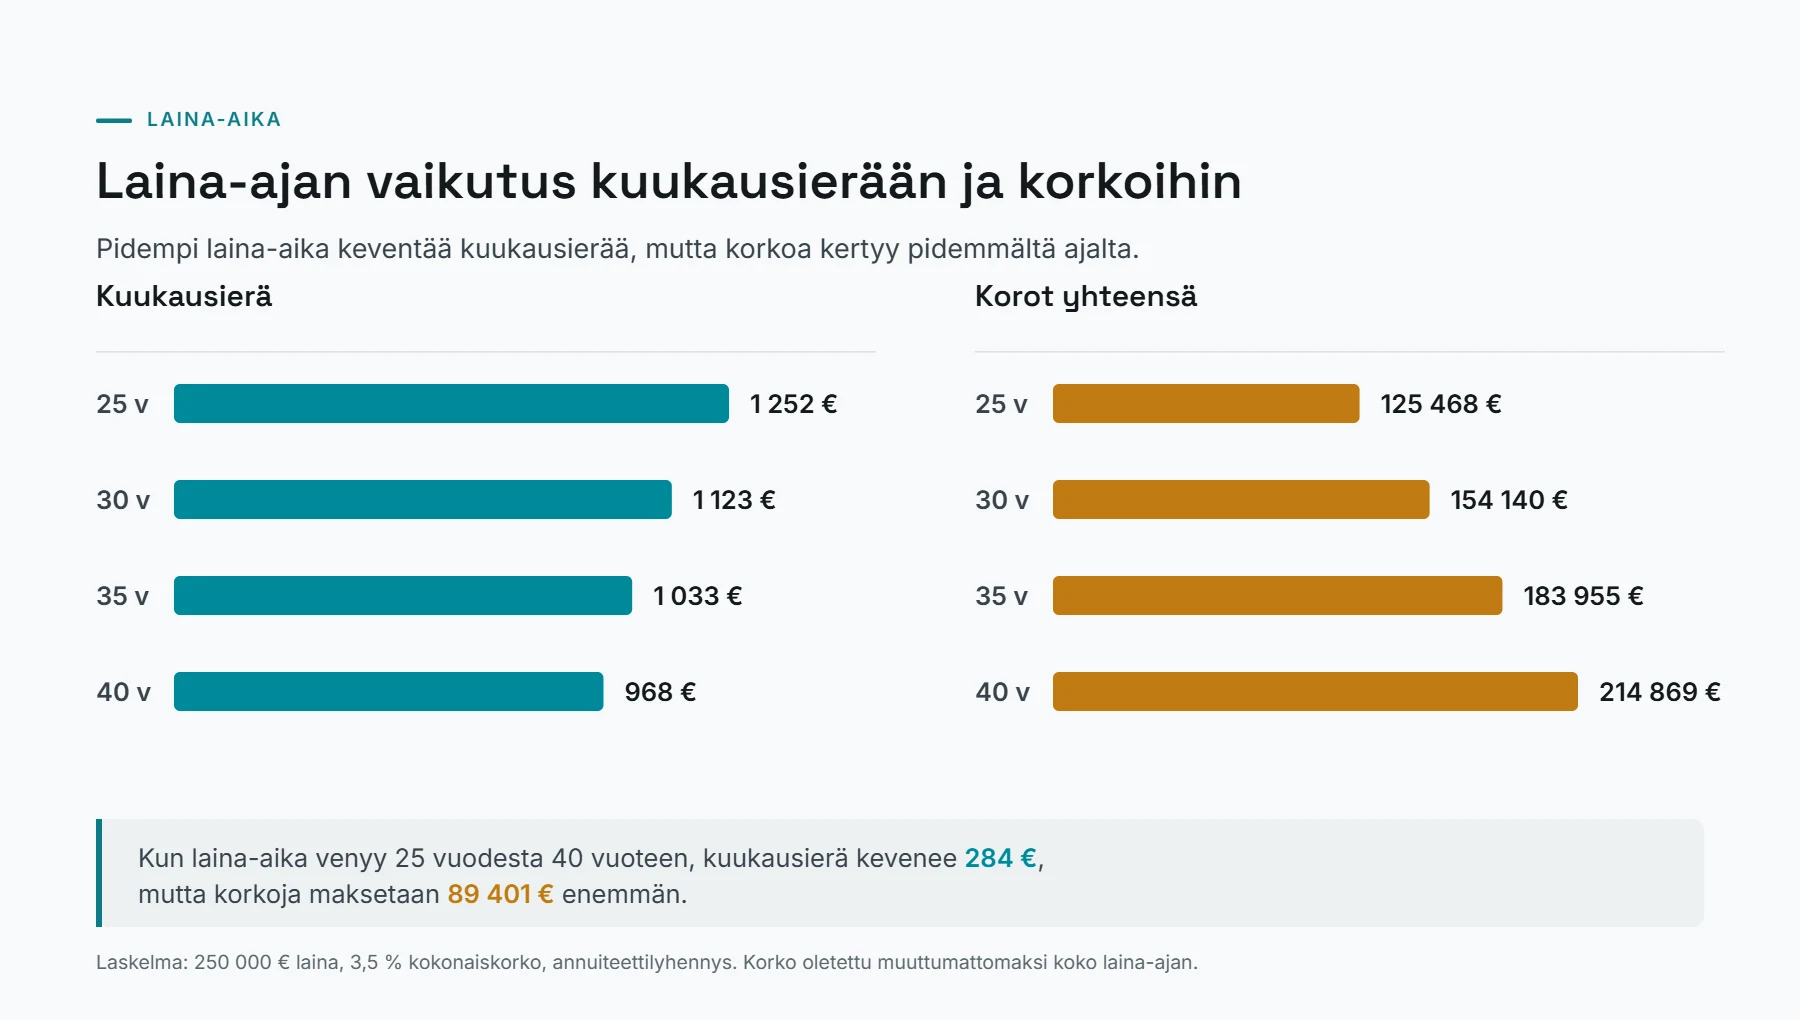
ASP asuntolainalaskurilla kannattaa kokeilla useampaa laina-aikaa. Sama lainamäärä voi näyttää kuukausitasolla hyvin erilaiselta riippuen siitä, maksetaanko laina takaisin esimerkiksi 20 vai 30 vuodessa.
Lyhyempi laina-aika tarkoittaa yleensä:
- suurempaa kuukausierää
- nopeampaa takaisinmaksua
- mahdollisesti pienempiä kokonaiskorkokuluja
Pidempi laina-aika tarkoittaa yleensä:
- pienempää kuukausierää
- pidempää takaisinmaksuaikaa
- enemmän korkokuluja koko laina-ajalta
Vertailun avulla ensiasunnon ostaja voi arvioida, mikä vaihtoehto sopii omaan talouteen. Pienempi kuukausierä voi helpottaa arkea, mutta samalla lainan kokonaiskustannukset voivat kasvaa.
4. Testaa korkomuutoksia
Korkotason vaikutusta ei kannata jättää huomioimatta jo laskuvaiheessa. Asuntolaina on usein pitkäaikainen sitoumus, joten korkojen muutokset voivat vaikuttaa kuukausierään merkittävästi.
ASP asuntolainalaskurissa kannattaa tarkastella esimerkiksi:
- nykyisen korkotason vaikutusta
- korkeampien korkojen vaikutusta
- sitä, kuinka suuri kuukausierä olisi oman talouden kannalta vielä hallittava
Korkoskenaarioiden avulla voi arvioida omaa maksukykyä erilaisissa tilanteissa. Samalla on helpompi miettiä, kuinka suuri taloudellinen puskuri olisi hyvä säilyttää ennen asunnon ostamista.
5. Valmistaudu pankkikeskusteluun
Laskurin tekemä arvio antaa hyvän pohjan asuntolainakeskustelulle, mutta se ei korvaa pankin tekemää henkilökohtaista arviota. Ennen tapaamista kannattaa kerätä valmiiksi tärkeät tiedot omasta taloudesta.
Pankkikeskusteluun kannattaa valmistautua esimerkiksi seuraavilla tiedoilla:
- arvio asunnon hinnasta
- ASP-säästöjen määrä
- omat tulot ja menot
- nykyiset lainat
- toive sopivasta laina-ajasta
Lisäksi kannattaa vertailla eri vaihtoehtoja ja kysyä esimerkiksi korkoratkaisuista, lyhennystavoista sekä siitä, miten eri lainaehdot vaikuttavat kokonaiskustannuksiin.
ASP asuntolainalaskurin tärkeimmät asiat lyhyesti
- Auttaa arvioimaan ensiasunnon rahoitustarvetta
- Näyttää ASP-säästöjen vaikutusta tarvittavaan lainamäärään
- Helpottaa eri laina-aikojen ja korkotilanteiden vertailua
- Auttaa valmistautumaan asuntolainaneuvotteluun
- Ei korvaa pankin henkilökohtaista lainapäätöstä
Yhteenveto: ASP asuntolainalaskuri auttaa suunnittelemaan ensiasunnon rahoitusta
ASP asuntolainalaskuri on hyödyllinen työkalu ensiasunnon ostajalle, joka haluaa hahmottaa oman rahoitustilanteensa ennen lainahakemusta. Sen avulla voi arvioida tarvittavaa lainamäärää, ASP-säästöjen vaikutusta, kuukausierän suuruutta sekä sitä, miten laina-aika ja korkotaso vaikuttavat kokonaiskustannuksiin. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Laskurin tärkein hyöty on realistisen kokonaiskuvan muodostaminen. Pelkkä asunnon hinta tai suurin mahdollinen lainamäärä ei kerro, sopiiko ratkaisu omaan arkeen. Myös muut asumisen kulut, säästövara ja talouden joustavuus kannattaa ottaa mukaan arvioon.
Kun laskelman tiedot ovat realistisia, se helpottaa valmistautumista pankkikeskusteluun. Lopullinen lainapäätös tehdään kuitenkin aina henkilökohtaisen arvioinnin perusteella, jossa pankki huomioi koko taloudellisen tilanteen.
Usein kysytyt kysymykset ASP asuntolainalaskurista
Mikä on ASP asuntolainalaskuri?
ASP asuntolainalaskuri on työkalu, jonka avulla ensiasunnon ostaja voi arvioida asunnon rahoitustarvetta. Se auttaa hahmottamaan esimerkiksi tarvittavan lainamäärän, kuukausierän ja korkojen vaikutuksen ennen varsinaista lainaneuvottelua.
Vaikuttavatko ASP-säästöt tarvittavan lainan määrään?
Kyllä. ASP-säästöjen määrä vaikuttaa siihen, kuinka paljon muuta rahoitusta asunnon ostamiseen tarvitaan. Mitä suurempi oma rahoitusosuus on, sitä pienempi lainatarve yleensä on.
Voiko ASP asuntolainalaskuri antaa tarkan lainapäätöksen?
Ei. Laskurin tulos on arvio suunnittelua varten. Pankki tekee lopullisen arvion lainasta henkilökohtaisesti huomioiden esimerkiksi tulot, menot, muut velat, vakuudet ja taloudellisen tilanteen.
Miksi korkoja kannattaa testata ASP-laskurissa?
Korkotason muutokset voivat vaikuttaa merkittävästi asuntolainan kuukausierään ja kokonaiskustannuksiin. Eri korkotilanteiden kokeilu auttaa arvioimaan, kuinka laina sopisi omaan talouteen myös muuttuvissa tilanteissa.
Kannattaako ASP-laskuria käyttää ennen asunnon etsimistä?
Kyllä. Laskuri auttaa määrittämään realistista hintaluokkaa ja antaa paremman käsityksen siitä, millainen asunto voisi sopia omaan talouteen ennen aktiivista asunnon etsintää.