S-Pankki asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina ja kuukausierä voisi sopia omaan talouteen ennen lainahakemusta. Laskurin avulla voi tarkastella esimerkiksi lainamäärän, laina-ajan ja korkotason vaikutusta tuleviin asumiskuluihin.
Moni etsii hakusanalla s pankki asuntolainalaskuri tietoa siitä, kuinka paljon lainaa olisi mahdollista saada ja millaiseksi kuukausittainen maksuerä voisi muodostua. Laskelman avulla voi valmistautua paremmin pankkikeskusteluun ja vertailla erilaisia vaihtoehtoja jo ennen varsinaista lainaneuvottelua.
On kuitenkin tärkeää huomioida, että laskurin tulos on vain arvio. Lopulliset lainaehdot perustuvat aina henkilökohtaiseen arvioon, jossa huomioidaan esimerkiksi tulot, menot, vakuudet ja muu taloudellinen tilanne.
Arvio
- Korot yhteensä
- —
- Maksat yhteensä
- —
- Eriä
- —
- Lainapääoma —
- Korot —
Pankin stressitesti
Pankit arvioivat maksukykyäsi 6 % korolla ja 25 vuoden laina-ajalla. Tällä lainasummalla erä olisi —/kk.
Laskuri antaa suuntaa antavan arvion. Se ei huomioi kuluja, palkkioita eikä koron muutoksia, eikä ole lainatarjous. Tarkat ehdot saat pankiltasi.
Tässä oppaassa käydään läpi, mitä S-Pankin asuntolainalaskurilla voi selvittää, miten tuloksia kannattaa tulkita ja miten laskuria voi hyödyntää järkevästi ennen asunnon ostamista.
| Tekijä | Miksi se vaikuttaa lainalaskelmaan? |
|---|---|
| Lainan määrä | Suurempi lainamäärä kasvattaa yleensä kuukausierää ja kokonaiskustannuksia |
| Laina-aika | Vaikuttaa siihen, kuinka suuri kuukausierä on ja kuinka paljon korkoja kertyy |
| Korkotaso | Muuttaa lainan kustannuksia ja voi vaikuttaa maksuerään |
| Omarahoitus ja säästöt | Pienentävät tarvittavan lainan määrää |
| Lyhennystapa | Vaikuttaa lainan takaisinmaksun rakenteeseen |
| Muut asumiskulut | Auttaa arvioimaan todellista kuukausittaista rahantarvetta |
S-Pankki asuntolainalaskuri nopeasti käytettynä – mitä sillä voi selvittää?
S-Pankki asuntolainalaskuri auttaa arvioimaan, millainen asuntolaina voisi sopia omaan talouteen ennen varsinaista lainahakemusta. Kun käyttäjä hakee tietoa hakusanalla s pankki asuntolainalaskuri, hän haluaa yleensä selvittää kolme asiaa: paljonko lainaa voisi tarvita, millaiseksi kuukausierä muodostuisi ja miten laina vaikuttaisi omaan talouteen pitkällä aikavälillä.
Asuntolainalaskurin avulla voi vertailla erilaisia vaihtoehtoja jo ennen pankkikeskustelua. Laskelmassa voidaan arvioida esimerkiksi lainamäärän, laina-ajan ja korkotason vaikutusta kuukausittaisiin kustannuksiin sekä sitä, miten eri valinnat muuttavat lainan kokonaiskuluja.
Laskuri auttaa erityisesti asunnon ostamisen suunnittelussa:
- Lainan määrä: kuinka paljon rahoitusta asuntoon tarvitaan
- Kuukausierä: millainen takaisinmaksu voisi olla kuukausitasolla
- Laina-aika: miten takaisinmaksuajan muuttaminen vaikuttaa kustannuksiin
- Korko: miten korkotaso vaikuttaa lainan hintaan
- Kokonaiskustannukset: suuntaa-antava arvio siitä, paljonko lainasta maksetaan yhteensä takaisin
On kuitenkin hyvä huomioida, että laskurin tulos on aina arvio. Se ei ole lainatarjous tai sitova päätös lainan myöntämisestä. Lopulliset lainaehdot perustuvat henkilökohtaiseen lainaneuvotteluun, jossa huomioidaan esimerkiksi tulot, menot, vakuudet ja muu taloudellinen tilanne.
| Syötettävä tieto | Vaikutus laskelmaan |
|---|---|
| Lainan määrä | Vaikuttaa suoraan kuukausierään ja lainan kokonaiskuluihin |
| Laina-aika | Muuttaa kuukausierän suuruutta ja korkokulujen määrää |
| Korko | Vaikuttaa lainan kokonaiskustannuksiin ja maksueriin |
| Säästöt / omarahoitus | Pienentää tarvittavan lainan määrää |
Miten S-Pankin asuntolainalaskuri toimii?
S-Pankin asuntolainalaskurin tarkoitus on auttaa muodostamaan realistisempi kuva mahdollisesta asuntolainasta. Hyvä laskelma perustuu mahdollisimman tarkkoihin lähtötietoihin, koska pienetkin muutokset laina-ajassa, korossa tai lainamäärässä voivat vaikuttaa merkittävästi lopputulokseen.
Mitä tietoja asuntolainalaskuriin tarvitaan?
Asuntolainan arvioinnissa merkityksellisiä tietoja ovat yleensä:
- Asunnon hinta: vaikuttaa siihen, kuinka paljon rahoitusta tarvitaan
- Tarvittava lainamäärä: kertoo arvioidun lainatarpeen
- Käytettävissä olevat säästöt: voivat pienentää lainan määrää
- Laina-aika: vaikuttaa kuukausierän ja kokonaiskulujen suhteeseen
- Korko-oletus: vaikuttaa lainan kustannuksiin
- Lyhennystapa: määrittää, miten laina maksetaan takaisin
- Talouden perustiedot: esimerkiksi tulot ja muut menot silloin, kun niitä hyödynnetään maksukyvyn arvioinnissa
Realistiset lähtötiedot tekevät laskelmasta hyödyllisemmän. Jos esimerkiksi kuukausimenot arvioidaan liian pieniksi tai säästöjä liian suuriksi, tulos voi antaa liian optimistisen kuvan lainan sopivuudesta.
Suurimmat vaikutukset laskelman lopputulokseen tulevat yleensä lainan määrästä, laina-ajasta ja korosta. Näiden kolmen tekijän avulla voi hahmottaa, miten eri vaihtoehdot vaikuttaisivat omaan talouteen.
Miten laskuri arvioi kuukausierän?
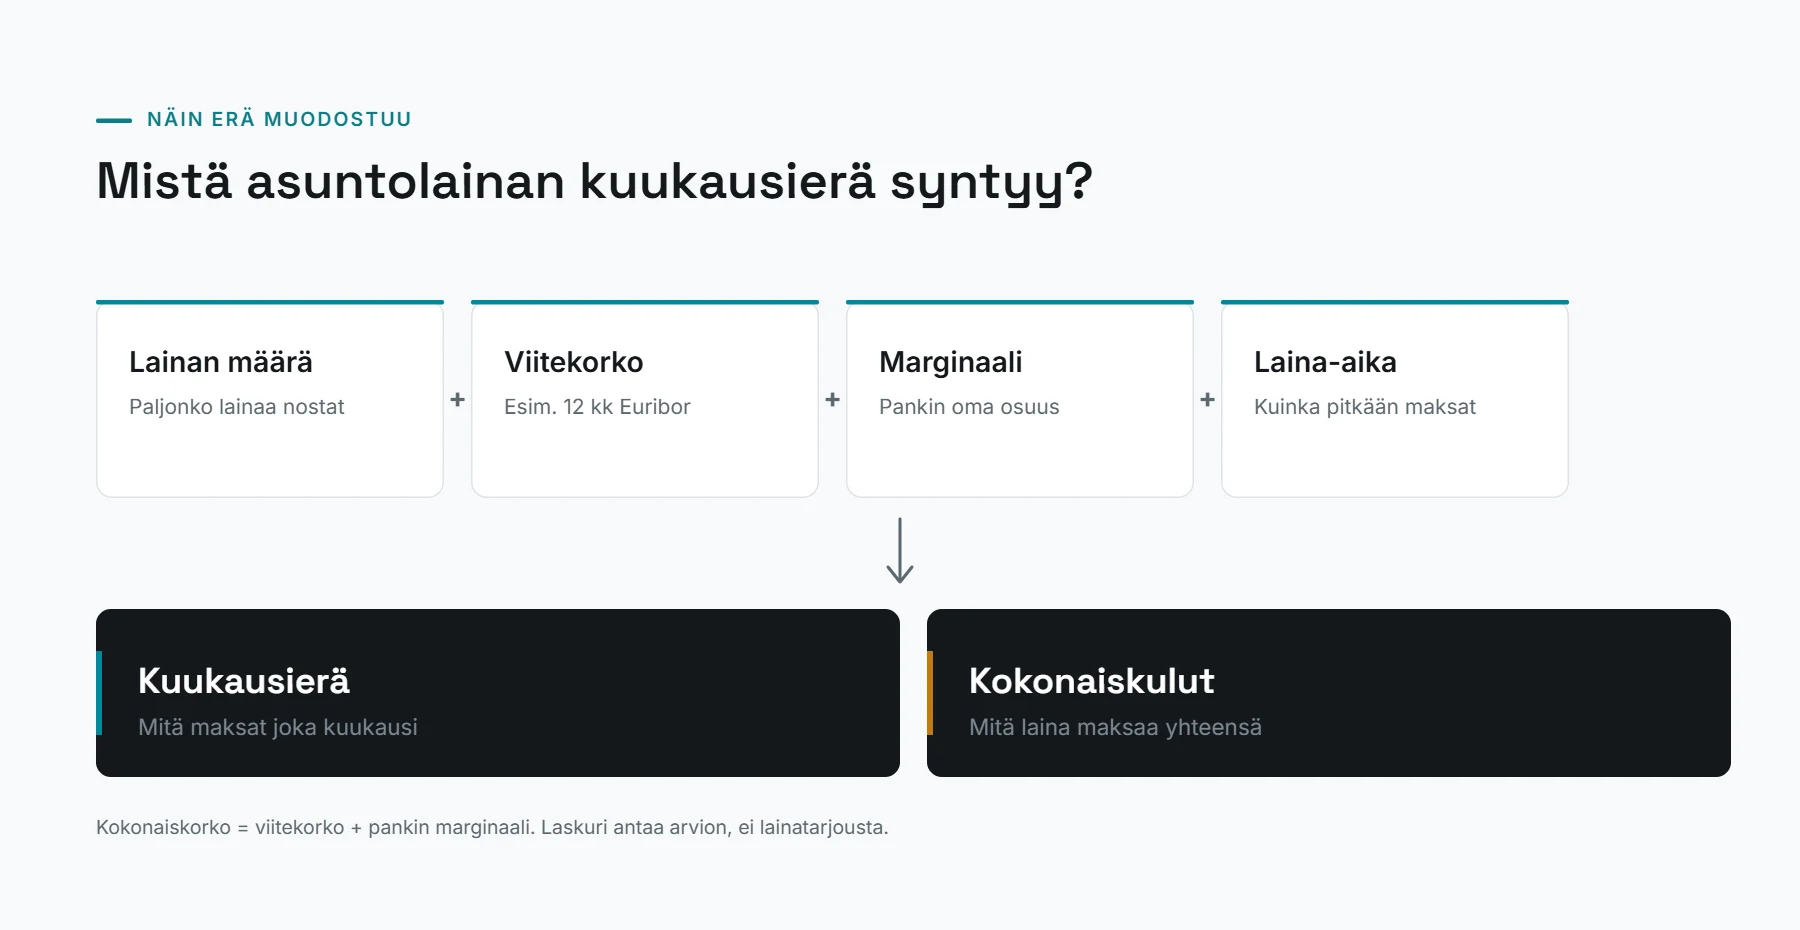
Asuntolainan kuukausierä muodostuu useasta tekijästä:
- Lainapääoma: suurempi lainamäärä kasvattaa yleensä kuukausittaista maksuerää
- Korko: korkeampi korko lisää lainan kustannuksia
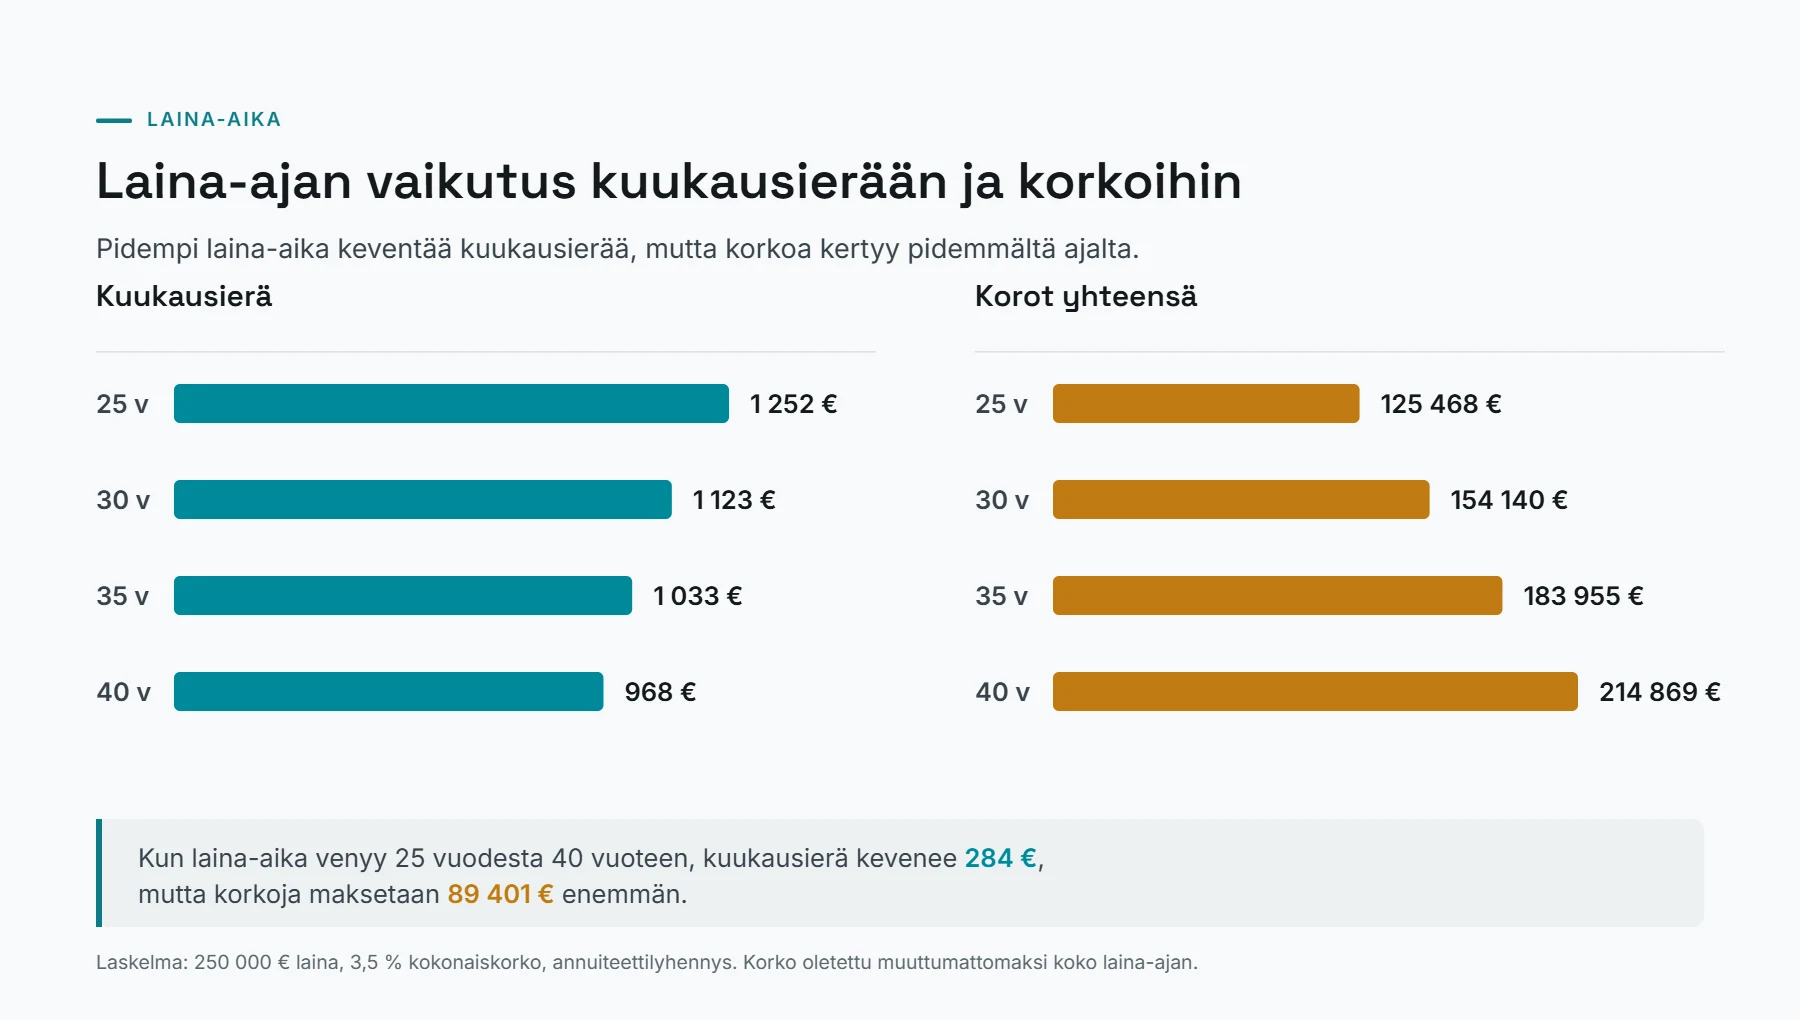
- Laina-aika: pidempi laina-aika voi pienentää kuukausierää
- Lyhennystapa: vaikuttaa siihen, miten maksut jakautuvat laina-ajalle
Sama lainamäärä voi johtaa hyvin erilaiseen kuukausierään riippuen siitä, kuinka pitkä takaisinmaksuaika valitaan.
Esimerkiksi 200 000 euron laina voi tuntua kuukausitasolla erilaiselta riippuen siitä, maksetaanko sitä takaisin 20 vai 30 vuoden aikana. Pidempi laina-aika voi helpottaa kuukausittaista budjettia pienemmällä maksuerällä, mutta samalla lainasta voidaan maksaa enemmän korkoja koko laina-ajan aikana.
Siksi asuntolainalaskuri S-Pankki -haussa käyttäjän kannattaa tarkastella kuukausierän lisäksi myös lainan kokonaiskustannuksia.
Mitä S-Pankki asuntolainalaskurin tulos kertoo?
Laskurin tulosta kannattaa käyttää suunnittelun apuna eikä lopullisena vastauksena siihen, kuinka paljon lainaa kannattaa ottaa. Tulos auttaa ymmärtämään, miten eri lainavaihtoehdot sopivat omaan talouteen.
Arvio lainamäärästä ja maksukyvystä
Laskurin ilmoittama lainamäärä kertoo suuntaa-antavasti, millainen rahoitus voisi olla mahdollinen annettujen tietojen perusteella. Se ei kuitenkaan tarkoita automaattisesti sitä, että juuri tämä lainamäärä olisi omaan tilanteeseen sopivin.
Maksukykyyn vaikuttavat esimerkiksi:
- tulot ja niiden pysyvyys
- kuukausittaiset menot
- muut lainat ja velvoitteet
- perheen taloustilanne
- säästöjen määrä
- vakuudet
Suurin mahdollinen laina ei aina ole paras vaihtoehto. Asuntolainan pitäisi sopia myös muuhun elämään niin, että talouteen jää tilaa säästämiselle, yllättäville menoille ja mahdollisille muutoksille.
Laskuri auttaa valmistautumaan lainakeskusteluun, mutta pankki tekee lopullisen kokonaisarvion asiakkaan tilanteen perusteella.
Kuukausierä ja lainan kokonaiskustannukset
Kuukausierä on yksi tärkeimmistä asioista asuntolainaa suunniteltaessa, koska se vaikuttaa suoraan siihen, kuinka paljon rahaa jää käytettäväksi joka kuukausi.
Pelkkä pieni kuukausierä ei kuitenkaan aina tarkoita edullisinta lainaa. Jos laina-aikaa pidennetään paljon, kuukausittainen maksuerä voi pienentyä, mutta korkokuluja voi kertyä enemmän koko laina-ajan aikana.
Esimerkiksi:
- Lyhyempi laina-aika: suurempi kuukausierä, mutta laina voi tulla kokonaisuutena edullisemmaksi korkokulujen osalta.
- Pidempi laina-aika: pienempi kuukausierä, mutta kokonaiskustannukset voivat kasvaa pidemmän takaisinmaksuajan vuoksi.
Siksi S-Pankki asuntolainalaskurin tulosta kannattaa tarkastella kahdesta näkökulmasta: kuinka hyvin kuukausierä sopii omaan arkeen ja millaiset ovat lainan kokonaiskulut pitkällä aikavälillä.
S-Pankki asuntolainalaskuri ja korko – miten korko vaikuttaa lainaan?
Asuntolainan korko on yksi tärkeimmistä tekijöistä, joka vaikuttaa lainan kuukausierään ja kokonaiskustannuksiin. Siksi korko kannattaa ottaa huomioon jo silloin, kun käytät S-Pankki asuntolainalaskuria ja vertailet eri lainavaihtoehtoja.
Laskelman tekeminen vain yhdellä korko-oletuksella voi antaa liian kapean kuvan tulevista kustannuksista. Asuntolaina voi kestää useita vuosia tai jopa vuosikymmeniä, joten korkotason muutoksia kannattaa arvioida jo ennen lainapäätöstä.
Viitekorko, Euribor ja pankin marginaali
Asuntolainan kokonaiskorko muodostuu yleensä kahdesta pääosasta:
- viitekorko, joka määräytyy markkinatilanteen mukaan
- pankin marginaali, joka lisätään viitekoron päälle
Suomessa asuntolainoissa yleisesti käytettyjä viitekorkoja ovat Euribor-korot. Euribor kuvaa euroalueen pankkien välisten lainojen korkotasoa, ja sen muutokset voivat vaikuttaa lainan korkokuluihin, kun lainan korko tarkistetaan sovitulla tavalla.
Käytännössä lainan kokonaiskorko voidaan ajatella näin:
viitekorko + pankin marginaali = lainan kokonaiskorko
Esimerkiksi jos viitekorko muuttuu, myös lainan korkokulut voivat muuttua. Tämän vuoksi korko on tärkeä osa asuntolainalaskuria, vaikka laskurin tulos perustuukin aina käyttäjän antamiin oletuksiin.
Kun arvioit lainaa laskurilla, kannattaa kokeilla erilaisia korkotasoja:
- nykyinen korko-oletus
- hieman korkeampi korkotaso
- mahdollinen stressitilanne, jossa korkokulut kasvavat
Näin saat paremman käsityksen siitä, kuinka laina sopisi omaan talouteen myös muuttuvissa tilanteissa.
Mitä tapahtuu, jos korko nousee?
Korkojen nousu voi vaikuttaa asuntolainaan usealla tavalla. Suurin vaikutus näkyy yleensä kuukausierässä ja lainan kokonaiskustannuksissa.
Jos korkotaso nousee, seurauksena voi olla:
- suurempi kuukausittainen maksuerä
- suuremmat korkokulut laina-aikana
- pienempi rahamäärä käytettäväksi muihin menoihin
Esimerkiksi pitkässä asuntolainassa pienikin korkomuutos voi vaikuttaa merkittävästi siihen, kuinka paljon lainasta maksetaan yhteensä takaisin.
Siksi S-Pankki asuntolainalaskuria kannattaa hyödyntää myös eri korkoskenaarioiden testaamiseen. Kokeilemalla erilaisia korkotasoja voit arvioida, miten oma talous kestäisi mahdollisia muutoksia.
Hyvä taloudellinen puskuri auttaa varautumaan tilanteisiin, joissa asumiskulut kasvavat esimerkiksi korkojen nousun vuoksi. Lainan suunnittelussa kannattaa huomioida myös muut elämäntilanteen muutokset, kuten tulojen vaihtelu tai suuremmat tulevat menot.
S-Pankki asuntolainalaskuri ensiasunnon ostajalle
Ensiasunnon ostajalle asuntolainalaskuri on hyödyllinen tapa hahmottaa, millainen asunto ja lainamäärä sopivat omaan talouteen. Ennen ensimmäistä pankkikeskustelua laskuri auttaa muodostamaan realistisen kuvan siitä, mitä asunnon ostaminen voisi tarkoittaa kuukausitasolla. Ensiasunnon ostajan kannattaa tutustua myös ASP asuntolainalaskuriin, joka keskittyy ASP-säästämiseen.
Ensimmäisen kodin ostamista suunnitellessa kannattaa arvioida ainakin:
- asunnon realistinen hintataso
- tarvittava lainamäärä
- omat säästöt
- mahdollinen omarahoitusosuus
- kuukausittainen maksukyky
Säästöillä ja omarahoituksella voi olla merkittävä vaikutus siihen, kuinka paljon lainaa tarvitaan. Mitä pienempi lainatarve on, sitä pienempi voi olla myös lainan kuukausittainen maksurasitus.
Laskuria käyttämällä ensiasunnon ostaja voi vertailla erilaisia tilanteita ennen pankkineuvottelua. Esimerkiksi laina-ajan muuttaminen voi näyttää, miten kuukausierä muuttuu, kun takaisinmaksuaikaa pidennetään tai lyhennetään.
On kuitenkin tärkeää muistaa, että laskuri ei korvaa pankin tekemää henkilökohtaista arviota. Pankki huomioi lainapäätöksessä kokonaisuuden, kuten tulot, menot, vakuudet ja muun taloudellisen tilanteen.
S-Pankki asuntolainalaskurin yleisimmät käyttövirheet
S-Pankki asuntolainalaskuri auttaa suunnittelussa, mutta tulosta kannattaa tulkita huolellisesti. Yleisimmät virheet liittyvät siihen, että laskelmassa tarkastellaan vain yhtä näkökulmaa eikä koko taloudellista tilannetta.
Tarkastellaan vain suurinta mahdollista lainaa
Yksi tavallinen virhe on ajatella, että suurin mahdollinen lainamäärä olisi automaattisesti paras vaihtoehto. Todellisuudessa sopiva lainamäärä riippuu siitä, kuinka hyvin laina sopii omaan arkeen ja tuleviin tavoitteisiin.
Kuukausibudjettiin pitäisi jäädä tilaa myös:
- normaaleille elinkustannuksille
- säästämiselle
- yllättäville menoille
- elämäntilanteen muutoksille
Pienempi laina voi joissakin tilanteissa tarjota enemmän joustavuutta kuin mahdollisimman suuri lainamäärä.
Laskurin avulla kannattaa tarkastella ennen kaikkea sitä, miltä laina näyttää omassa arjessa, ei vain sitä, mikä on teoreettisesti mahdollista.
Unohdetaan muut asumisen kustannukset
Yksi yleinen virhe asuntolainalaskuria käytettäessä on keskittyä vain lainan kuukausierään. Todellinen asumisen hinta muodostuu kuitenkin useista eri menoista, jotka vaikuttavat siihen, kuinka paljon rahaa jää käytettäväksi joka kuukausi.
Pelkkä lainan maksuerä ei siis kerro koko kuvaa asumisen kustannuksista. Ennen lainapäätöstä kannattaa arvioida myös muut asumiseen liittyvät kulut.
Näitä voivat olla esimerkiksi:
- Vastike: asunto-osakkeessa kuukausittainen yhtiövastike voi olla merkittävä osa asumismenoista.
- Sähkö ja lämmitys: kustannukset vaihtelevat asunnon koon, sijainnin ja energiaratkaisujen mukaan.
- Vakuutukset: kotivakuutus ja muut tarvittavat vakuutukset kannattaa huomioida kuukausibudjetissa.
- Remontit ja ylläpito: erityisesti omakotitaloissa tai vanhemmissa asunnoissa korjaus- ja huoltokulut voivat olla huomattavia.
- Muut asumiseen liittyvät kulut: esimerkiksi mahdolliset autopaikka-, tontti- tai palvelumaksut tilanteesta riippuen.
Kun nämä kulut lisätään mukaan laskelmaan, saat realistisemman kuvan siitä, kuinka suuri asumismenojen kokonaisuus olisi. S-Pankki asuntolainalaskurin tulosta kannattaa siis verrata koko kuukausibudjettiin, ei vain lainan maksuerään.
Ei testata korkojen muutoksia
Asuntolaina on usein pitkäaikainen sitoumus, joten nykyinen korkotaso ei välttämättä vastaa tulevien vuosien tilannetta. Yksi yleinen virhe on tehdä laskelma vain yhdellä korko-oletuksella ja unohtaa mahdolliset muutokset laina-aikana.
S-Pankki asuntolainalaskuria kannattaa hyödyntää kokeilemalla erilaisia korkotilanteita:
- miten kuukausierä muuttuisi matalammalla korolla
- mitä tapahtuisi korkotason noustessa
- kuinka paljon enemmän lainasta voisi kertyä korkokuluja
Korkojen nousu voi vaikuttaa erityisesti pitkissä lainoissa, koska pienikin muutos korkotasossa voi näkyä kuukausittaisissa kustannuksissa. Siksi ennen lainapäätöstä on hyvä arvioida, kuinka oma talous kestäisi suurempia asumismenoja.
Taloudellinen puskuri auttaa varautumaan tilanteisiin, joissa esimerkiksi korkokulut, muut asumismenot tai elämäntilanteen muutokset kasvattavat kuukausittaisia menoja.
Näin hyödynnät S-Pankki asuntolainalaskuria ennen lainahakemusta
S-Pankki asuntolainalaskurin paras käyttötapa on vertailla erilaisia vaihtoehtoja ennen varsinaista lainaneuvottelua. Yhden laskelman sijaan kannattaa tehdä useita arvioita, jotta näet, miten eri valinnat vaikuttavat omaan talouteen.
1. Arvioi tarvittava lainamäärä
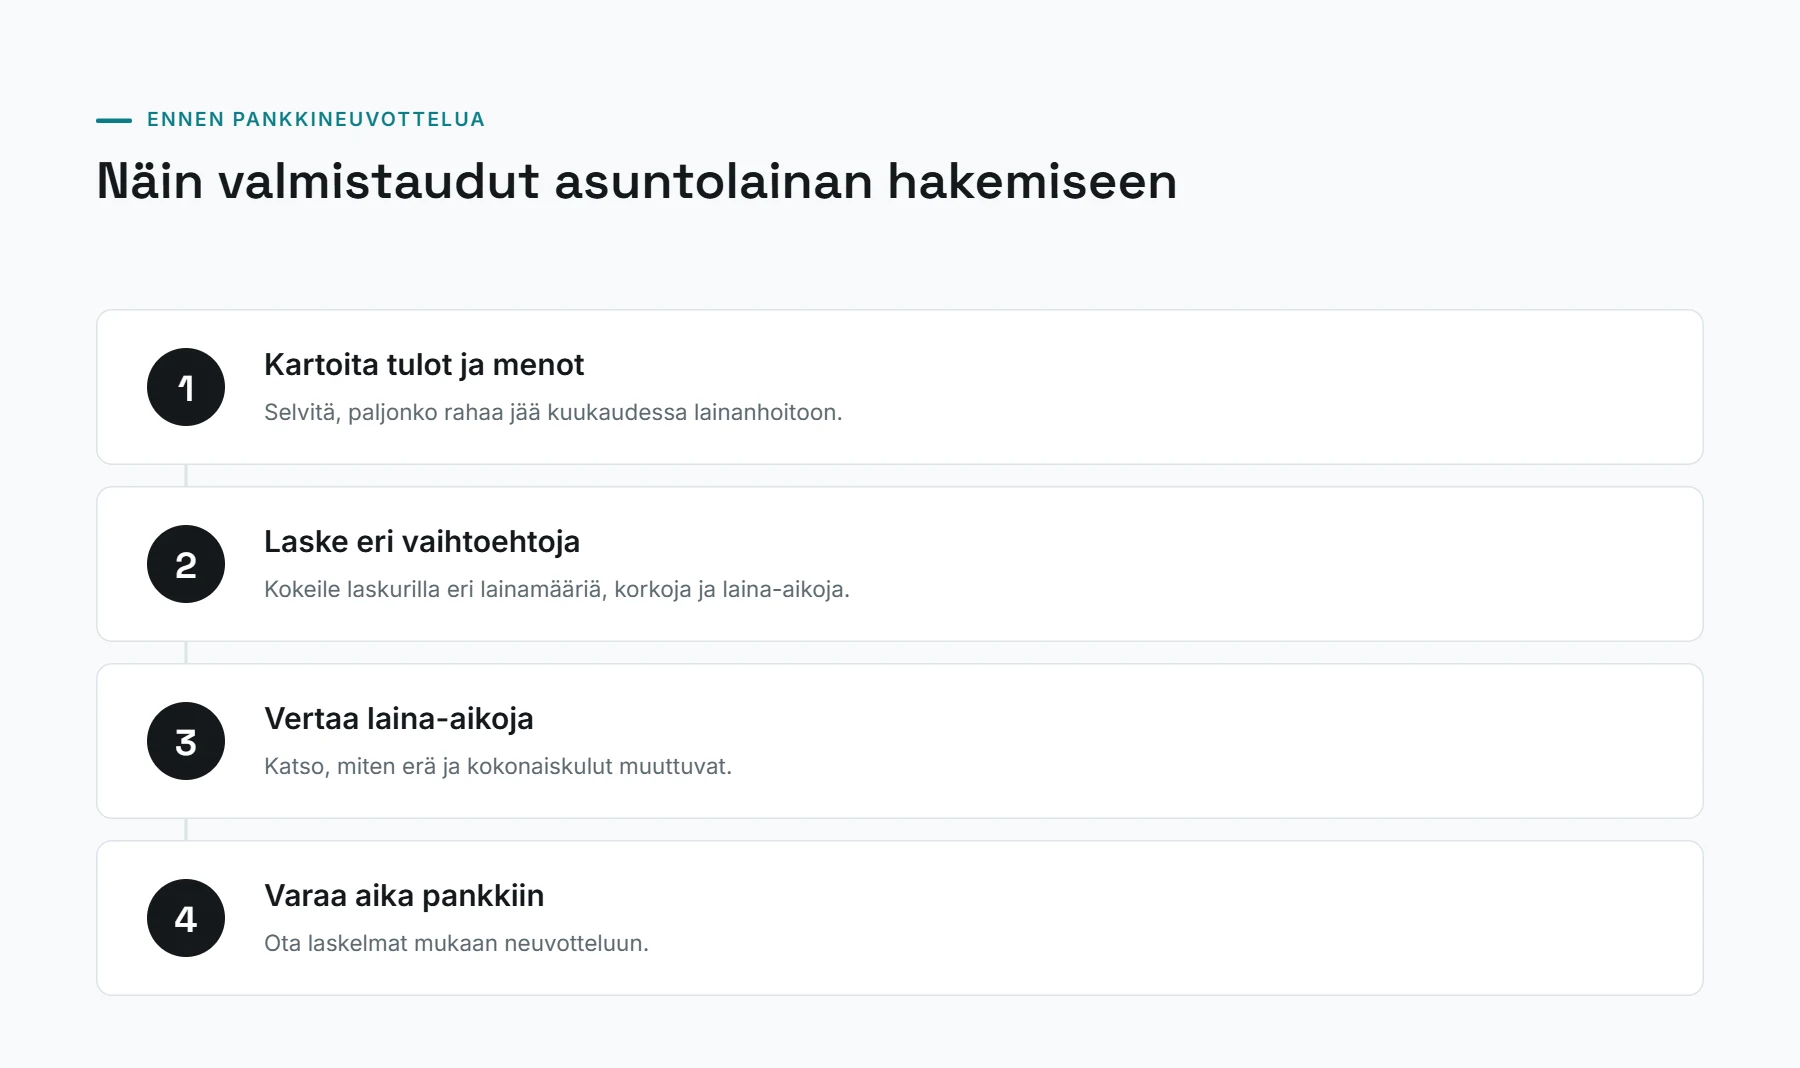
Aloita selvittämällä, kuinka paljon rahoitusta asuntoon tarvitaan. Huomioi asunnon hinta, omat säästöt ja mahdollinen omarahoitusosuus.
Esimerkiksi suurempi säästöjen määrä voi pienentää tarvittavan lainan määrää ja vaikuttaa samalla kuukausierään.
Arvioinnissa kannattaa miettiä:
- millaiseen asuntoon oma talous realistisesti riittää
- kuinka paljon lainaa tarvitaan säästöjen jälkeen
- kuinka suuri kuukausittainen maksuerä olisi sopiva
2. Syötä realistiset tiedot
Laskurin tulos riippuu siitä, millaisia tietoja siihen annetaan. Siksi lähtötietojen kannattaa vastata mahdollisimman hyvin omaa todellista tilannetta.
Huomioi esimerkiksi:
- todelliset tulot
- normaalit kuukausimenot
- muut lainat ja velvoitteet
- säästöjen määrä
Liian optimistiset arviot voivat antaa liian hyvän kuvan siitä, kuinka helposti laina sopii omaan talouteen.
3. Vertaa eri laina-aikoja
Laina-aika vaikuttaa merkittävästi sekä kuukausierään että lainan kokonaiskustannuksiin.
Vertaile esimerkiksi:
- lyhyempää laina-aikaa suuremmalla kuukausierällä
- pidempää laina-aikaa pienemmällä kuukausierällä
Lyhyempi laina-aika voi vähentää korkokuluja, mutta suurempi kuukausierä voi vaikuttaa arjen joustavuuteen. Pidempi laina-aika voi helpottaa kuukausittaista budjettia, mutta kokonaiskustannukset voivat kasvaa.
4. Testaa korkomuutoksia
Korkotason vaihtelua kannattaa arvioida jo ennen lainahakemusta. Kokeile laskelmassa erilaisia korkotasoja ja tarkastele niiden vaikutusta. Euribor-korkojen toteutunutta kehitystä voi seurata Suomen Pankin Euribor-tilastoista.
Voit verrata esimerkiksi:
- nykyistä korko-oletusta
- matalampaa korkotasoa
- korkeampaa korkotasoa
Näin näet, kuinka paljon kuukausierä voisi muuttua ja kuinka suuri taloudellinen puskuri olisi hyvä säilyttää.
5. Vertaa laskelmaa omaan budjettiin
Laskurin näyttämää kuukausierää kannattaa tarkastella osana koko taloutta.
Arvioi esimerkiksi:
- paljonko rahaa jää muiden arjen menojen jälkeen
- pystytkö edelleen säästämään
- onko taloudessa tilaa yllättäville kuluille
- sopiiko lainan määrä omiin tulevaisuuden tavoitteisiin
Hyvä lainalaskelma ei tarkoita vain sitä, että laina on mahdollista maksaa takaisin, vaan myös sitä, että arki pysyy tasapainossa lainan aikana.
6. Valmistaudu pankkikeskusteluun
Kun olet tehnyt laskelmia etukäteen, pankkikeskusteluun on helpompi valmistautua. Voit vertailla vaihtoehtoja ja miettiä valmiiksi, mitä asioita haluat selvittää.
Pankilta voi kysyä esimerkiksi:
- millainen lainamäärä sopisi omaan tilanteeseen
- miten eri laina-ajat vaikuttavat kustannuksiin
- millaisia korkovaihtoehtoja on mahdollista käyttää
- miten eri lyhennystavat vaikuttavat maksueriin
Laskuri antaa hyvän lähtökohdan keskustelulle, mutta lopullinen lainapäätös tehdään aina henkilökohtaisen arvioinnin perusteella.
S-Pankki asuntolainalaskurin tärkeimmät asiat lyhyesti
S-Pankki asuntolainalaskuri auttaa hahmottamaan asuntolainan kustannuksia ja valmistautumaan lainan suunnitteluun.
Tärkeimmät asiat:
- Auttaa arvioimaan tarvittavaa lainamäärää
Laskurin avulla voi muodostaa alustavan käsityksen siitä, kuinka suuri laina voisi olla omaan tilanteeseen nähden sopiva. - Näyttää kuukausierän vaikutuksia
Eri lainamäärät, laina-ajat ja korkotasot vaikuttavat siihen, millaiseksi kuukausittainen maksuerä muodostuu. - Helpottaa laina-ajan ja korkotason vertailua
Vaihtoehtojen kokeileminen auttaa ymmärtämään lainan kokonaisvaikutuksia. - Auttaa valmistautumaan asuntolainaneuvotteluun
Etukäteen tehdyt laskelmat helpottavat pankin kanssa käytävää keskustelua. - Ei korvaa pankin henkilökohtaista lainapäätöstä
Lopullinen arvio perustuu aina asiakkaan taloudelliseen tilanteeseen, vakuuksiin ja muihin lainaehtoihin.
Yhteenveto
S-Pankki asuntolainalaskuri on hyödyllinen apuväline asuntolainan suunnitteluun ennen varsinaista lainahakemusta. Sen avulla voi arvioida lainamäärää, kuukausierää ja sitä, miten laina-aika sekä korkotaso vaikuttavat tuleviin kustannuksiin. Laajemman katsauksen laina-aikoihin, korkoihin ja lyhennystapoihin löydät asuntolainalaskurin pääsivulta.
Laskurin tärkein hyöty on eri vaihtoehtojen vertailu. Kun kokeilet erilaisia lainamääriä, laina-aikoja ja korkotasoja, saat paremman käsityksen siitä, millainen ratkaisu voisi sopia omaan talouteen.
On kuitenkin hyvä muistaa, että laskurin tulos on vain arvio. Lopullinen lainapäätös perustuu aina henkilökohtaiseen arvioon, jossa huomioidaan esimerkiksi tulot, menot, vakuudet ja muu taloudellinen tilanne.
Ennen pankkikeskustelua kannattaa tarkastella laskelman lisäksi koko asumisen kokonaisuutta: lainan kuukausierää, muita asumiskuluja sekä omaa taloudellista puskuria.
Usein kysytyt kysymykset S-Pankki asuntolainalaskurista
Onko S-Pankki asuntolainalaskurin tulos sama kuin lainapäätös?
Ei. Laskuri antaa arvion annettujen tietojen perusteella. Lopullinen lainapäätös tehdään henkilökohtaisen arvioinnin perusteella, jossa pankki huomioi esimerkiksi tulot, menot, vakuudet ja muun taloudellisen tilanteen.
Mitä tietoja S-Pankki asuntolainalaskuriin kannattaa syöttää?
Laskelman kannalta tärkeitä tietoja ovat esimerkiksi asunnon hinta, lainamäärä, laina-aika, korko-oletus, säästöt ja mahdolliset muut taloudelliset tiedot. Realistiset lähtötiedot auttavat saamaan hyödyllisemmän arvion.
Miksi asuntolainalaskurissa kannattaa kokeilla eri korkotasoja?
Korkotaso vaikuttaa suoraan lainan kustannuksiin. Eri korkoskenaarioiden testaaminen auttaa ymmärtämään, miten mahdollinen korkojen nousu voisi vaikuttaa kuukausierään ja omaan maksukykyyn.
Kannattaako tarkastella vain kuukausierää?
Ei. Kuukausierä kertoo lainan vaikutuksesta kuukausibudjettiin, mutta lisäksi kannattaa tarkastella lainan kokonaiskustannuksia, korkokuluja ja muita asumiseen liittyviä menoja.
Voiko ensiasunnon ostaja hyödyntää S-Pankki asuntolainalaskuria?
Kyllä. Ensiasunnon ostaja voi käyttää laskuria oman budjetin ja lainatarpeen arviointiin ennen pankkikeskustelua. Se auttaa hahmottamaan, millainen asunto ja lainamäärä voisivat sopia omaan tilanteeseen.